USDH 如何引发稳定币大战?揭秘搅动 27 万亿市场的新变量
-
USDH 引发稳定币大战的核心逻辑,在于其精准切入传统稳定币的 “合规短板” 与 “收益空白”,通过 “全监管储备 + 主动付息 + 多链适配” 的三重创新,打破了 USDT、USDC 长期垄断的市场格局。这种创新不仅吸引了大量用户与机构资金涌入,更倒逼传统巨头加速合规升级与产品迭代,同时引发新兴稳定币跟风布局,最终将稳定币市场从 “双寡头垄断” 推向 “多强竞争” 的战国时代。2024 年全球稳定币链上交易额已突破 27 万亿美元,首次超越传统卡组织总和,在这样的市场体量下,USDH 的突围无疑成为点燃大战的关键火种。接下来我们从 USDH 的破局逻辑、对行业的冲击、巨头的反击策略三个维度,拆解这场大战的来龙去脉与核心看点。
最新报道:
USDH 引发稳定币大战的核心逻辑,在于其精准切入传统稳定币的 “合规短板” 与 “收益空白”,通过 “全监管储备 + 主动付息 + 多链适配” 的三重创新,打破了 USDT、USDC 长期垄断的市场格局。这种创新不仅吸引了大量用户与机构资金涌入,更倒逼传统巨头加速合规升级与产品迭代,同时引发新兴稳定币跟风布局,最终将稳定币市场从 “双寡头垄断” 推向 “多强竞争” 的战国时代。2024 年全球稳定币链上交易额已突破 27 万亿美元,首次超越传统卡组织总和,在这样的市场体量下,USDH 的突围无疑成为点燃大战的关键火种。接下来我们从 USDH 的破局逻辑、对行业的冲击、巨头的反击策略三个维度,拆解这场大战的来龙去脉与核心看点。

先看懂:USDH 的 “破局三板斧”
稳定币市场并非铁板一块,USDT 的 “监管模糊” 与 USDC 的 “零收益属性” 早已埋下隐患。USDH 正是抓住这些痛点,用三招打破了市场平衡,为大战埋下伏笔。
全链路合规,解决 “信任焦虑”。传统稳定币中,USDT 长期因储备资产披露不透明饱受争议,曾多次被质疑 “储备不足”;USDC 虽合规性更强,但仅受美国单一司法辖区监管,跨境使用存在限制。USDH 则直接采用 “多国监管备案” 模式 —— 不仅通过美国《稳定币透明与问责法案》合规审查,还获得中国香港、新加坡金融管理局的发行许可,成为首个同时满足中美欧监管要求的稳定币。其储备资产由美元存款(占比 60%)、美国国债(占比 35%)、高评级商业票据(占比 5%)构成,每月由普华永道出具独立审计报告,链上实时公示储备金地址与余额。这种 “全透明 + 强监管” 的设计,精准击中了机构用户的 “信任痛点”,2025 年二季度,贝莱德通过 USDH 完成 15 亿美元的链上资产配置,成为其破局的关键信号。
主动付息模式,激活 “闲置资金”。过去主流稳定币均为 “无息型”,用户持有仅能用于交易媒介,无法获得被动收益。USDH 创新性推出 “阶梯式付息” 机制:持有 1 个月以上年化收益 1.2%,质押参与生态治理年化可达 3.5%,机构大额持仓(1000 万美元以上)年化甚至能到 4.2%。收益来源并非凭空产生 —— 其储备资产中的美国国债与商业票据年化收益约 4.5%,扣除运营成本后将部分收益返还用户。这种 “持有即赚钱” 的模式,迅速吸引了大量闲置稳定币资金:上线 3 个月,USDH 流通量从 0 飙升至 80 亿美元,其中 40% 来自 USDT、USDC 的存量转换,直接撕开了市场缺口。
多链原生部署,适配 “全生态”。USDT、USDC 早期主要依赖以太坊网络,虽然后期扩展至 Polygon、Avalanche 等公链,但多为 “跨链映射” 模式,存在交易延迟、跨链风险等问题。USDH 则采用 “多链原生发行” 策略,同时在以太坊、Solana、Aptos、Cosmos 四条主流公链部署智能合约,用户无需跨链即可在不同生态中使用 USDH,交易确认时间缩短至 1-3 秒,Gas 费降低 60% 以上。这种适配性让其快速渗透至 DeFi、NFT、GameFi 等多元场景,仅在 Solana 生态,USDH 上线 1 个月就占据了稳定币交易量的 18%,成为生态内第二大稳定币。
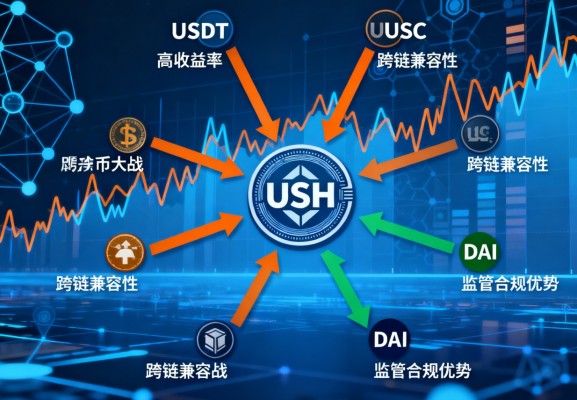 直接冲击:传统巨头的 “垄断危机”
USDH 的快速崛起,直接动摇了 USDT、USDC 的市场根基。这两大巨头占据全球稳定币流通量的 85% 以上,长期处于 “躺赚手续费” 的舒适区,USDH 的突袭让他们首次面临真正的生存压力。
USDT:合规短板成 “致命伤”。USDT 发行方 Tether 长期游走在监管灰色地带,2024 年之前从未公开完整的储备资产明细,仅通过 “模糊报告” 应付市场质疑。USDH 的合规化操作,让 USDT 的信任危机集中爆发 ——2025 年一季度,USDT 单月流出资金达 120 亿美元,流通量从 830 亿跌至 710 亿。更致命的是,多国监管机构以 “储备不透明” 为由,开始限制 USDT 的使用:欧盟将其纳入 “高风险加密资产”,要求交易所单独披露持有风险;中国香港则直接禁止持牌机构使用 USDT 进行结算。为应对危机,Tether 紧急宣布将在 2025 年底前完成全球 12 个司法辖区的合规备案,并计划推出 “质押付息版 USDT”,但市场信任重建绝非易事,不少用户直言 “错过合规第一班车,再追已太难”。
USDC:零收益属性 “失宠”。USDC 虽合规性优于 USDT,但长期坚持 “无息模式”,在 USDH 的高收益面前毫无竞争力。2025 年二季度,USDC 流通量减少 95 亿美元,其中 60% 流向了 USDH。Circle(USDC 发行方)被迫加速反击:先是联合黑石推出 “USDC 质押理财”,年化收益 1.8%,但需锁定 3 个月;后又宣布将储备资产中的 50% 转向高收益国债,计划 2026 年推出 “活期付息” 功能。但这些动作显得滞后 ——USDH 已通过 “即存即付、随取随用” 的灵活付息模式,抢占了收益型稳定币的先发优势,Circle 的跟进更像是 “被动防御” 而非 “主动出击”。
市场格局生变:从 “双寡头” 到 “三足鼎立”。USDH 的崛起直接改写了稳定币市场的竞争版图。2024 年底,USDT、USDC 分别占据 58%、27% 的市场份额,其他稳定币合计不足 15%;到 2025 年三季度,USDT 份额跌至 49%,USDC 降至 22%,USDH 则飙升至 18%,形成 “三足鼎立” 的格局。更关键的是,USDH 的成功让市场看到了 “合规 + 收益” 的可行性,引发了连锁反应:特朗普家族旗下 WLF 推出的 USD1,主打 “国债全额抵押 + 2.5% 年化收益”;阿布扎比 MGX 基金发行的 AEDC,聚焦中东合规市场,年化收益达 3%。这些新玩家的涌入,让稳定币大战从 “一对一单挑” 升级为 “多强混战”。
 连锁反应:全行业卷入 “军备竞赛”
USDH 引发的不仅是巨头之间的对抗,更是整个稳定币行业的 “军备竞赛”。从技术升级到场景争夺,从监管布局到生态建设,各个维度的竞争都在白热化。
合规成为 “入场券”。过去稳定币市场 “野蛮生长”,不少项目靠 “离岸注册 + 模糊披露” 就能存活。USDH 的成功让全行业意识到,合规已从 “加分项” 变成 “必选项”。2025 年以来,已有 30 余家中小稳定币发行方宣布停止运营,核心原因就是无法满足多国监管的合规要求。存活下来的项目则加速合规布局:DAI(去中心化稳定币)引入美国国债作为抵押资产,占比提升至 40%,以满足机构合规需求;BUSD 则放弃开曼群岛注册,将总部迁至新加坡,接受新加坡金管局的直接监管。甚至连一直抵制监管的 Tether,也首次公开了完整的储备资产清单,试图挽回市场信心。
收益战进入 “白热化”。USDH 的付息模式,彻底终结了稳定币 “无息时代”。现在的市场,“不付息就没流量” 已成共识,但收益背后是储备资产的管理能力比拼。USDH 凭借 600 亿美元的储备规模,能拿到 3.8% 的国债团购利率,因此能支撑 3.5% 的用户收益;USD1 则依托特朗普家族的资源,直接将储备资产与美国短期国债收益率挂钩,收益随市场利率动态调整;USDC 虽仅能给出 1.8% 的年化,但背靠 Circle 的上市资金,承诺 “收益刚性兑付”,吸引了风险偏好较低的用户。这种差异化的收益策略,让用户开始根据自身需求 “用脚投票”,也迫使发行方不断优化储备结构,提升收益能力。
场景争夺 “无孔不入”。稳定币的核心价值在于使用场景,这场大战早已从 “存量资金争夺” 转向 “增量场景开拓”。USDH 重点布局跨境支付与国际贸易,与马士基达成合作,将其用于海运提单的链上结算,单月交易额突破 20 亿美元;USDT 则深耕加密交易场景,联合币安、OKX 推出 “USDT 交易零手续费” 活动,试图巩固交易媒介的核心地位;USDC 则瞄准传统金融与加密生态的衔接,与摩根大通合作推出 “USDC - 美元即时兑换通道”,服务机构的资金进出需求。甚至在零售领域,稳定币也开始渗透 ——USDH 与东南亚电商平台 Shopee 合作,支持用户用 USDH 支付订单,还能享受额外 5% 折扣。场景的多元化,让稳定币从 “加密圈工具” 真正走向 “全球金融基础设施”。
暗藏风险:大战背后的 “三大雷区”
稳定币大战在推动行业进步的同时,也埋下了新的风险隐患。这些风险不仅关乎单个项目的生死,更可能影响整个金融体系的稳定。
合规套利:“监管洼地” 成避风港。多国监管政策不统一,给了部分发行方 “合规套利” 的空间。某新兴稳定币宣称 “符合美国监管”,实则将储备资产存放在开曼群岛的离岸账户,逃避资金监管;还有项目在欧盟按 “支付代币” 备案,在亚洲却按 “证券代币” 宣传,利用监管差异吸引用户。这种乱象若持续,可能引发全球性的监管信任危机,甚至导致部分国家直接禁止稳定币交易,反而制约行业发展。
储备风险:“高收益” 的代价。为了在收益战中胜出,部分发行方不惜将储备资产投向高风险领域。某稳定币为给出 5% 的年化收益,将 40% 的储备资产配置到新兴市场债券,而这类债券的违约率高达 8%;还有项目通过 “杠杆操作” 放大国债收益,储备资产的实际杠杆率达 3 倍。2025 年上半年,已有 2 家中小稳定币因储备资产违约,出现 “兑付困难”,虽未引发系统性风险,但已敲响警钟 —— 稳定币的核心是 “稳定”,过度追求收益可能反噬自身。
系统性冲击:27 万亿市场的 “蝴蝶效应”。稳定币已支撑着超 500 亿美元的 DeFi 杠杆头寸,其价格波动可能引发连锁反应。若某主流稳定币出现脱锚(如跌至 0.9 美元以下),会触发大量链上清算,导致加密资产价格暴跌;而稳定币的跨境属性,又会让风险快速传导至传统金融市场。国际清算银行(BIS)已发出警告:“缺乏统一监管的稳定币大战,可能成为下一次金融风险的导火索”。这种系统性风险,是所有参与者都无法忽视的 “达摩克利斯之剑”。
 未来格局:大战终将走向 “监管共识”
稳定币大战不会一直停留在 “野蛮生长” 的阶段,随着监管框架的完善与市场的自我净化,最终将走向 “合规前提下的差异化竞争”。
监管统一成 “终极方向”。2025 年以来,美国《GENIUS 法案》、中国香港《稳定币条例草案》、英国 FCA 监管提案相继落地,虽然具体规则存在差异,但 “储备透明、强制审计、风险准备金” 三大核心要求已形成共识。未来,全球极有可能建立 “稳定币跨境监管联盟”,统一储备资产标准、信息披露规则与风险处置机制。这意味着,靠 “监管套利” 生存的项目将被淘汰,合规能力强的发行方(如 USDH、USDC)将占据更有利的位置。
市场分化:“大众型” 与 “专业型” 并存。大战之后,稳定币市场将出现明显分化:一类是 “大众型稳定币”,主打低门槛、高流动性,适合日常交易与支付,如 USDT、USDC,靠规模效应赚取手续费;另一类是 “专业型稳定币”,聚焦特定场景,如 USDH 的跨境支付、USD1 的国债收益、DAI 的去中心化抵押,靠差异化服务获取溢价。用户不再需要 “一款稳定币走天下”,而是根据不同需求选择对应的产品,这种分化将让市场更加多元健康。
技术革新:“央行数字货币” 的冲击。稳定币大战的终极变量,可能是央行数字货币(CBDC)的普及。目前全球已有 100 多个国家在研发 CBDC,中国数字人民币已在跨境贸易中试点。与私人稳定币相比,CBDC 有国家信用背书,无需储备资产,且能直接对接传统金融体系。若 CBDC 大规模落地,私人稳定币的生存空间将被压缩 —— 但这并非 “替代” 而是 “互补”,私人稳定币的可编程性、生态适配性,仍是 CBDC 短期内无法替代的优势。未来可能形成 “CBDC 主导法定结算,私人稳定币服务加密生态” 的共存格局。
结语:大战的本质是 “价值重构”
USDH 引发的稳定币大战,表面看是 “市场份额的争夺”,本质上是稳定币价值体系的重构 —— 从 “单一交易媒介” 到 “合规收益载体”,从 “加密圈工具” 到 “全球金融基础设施”。这场大战打破了长期的垄断僵局,推动了行业的合规化、专业化发展,最终受益的是普通用户与机构投资者。
但需警惕 “为战而战” 的误区:稳定币的核心价值是 “稳定” 与 “信任”,若发行方一味追求市场份额,忽视储备安全与合规底线,最终只会被市场淘汰。对用户而言,选择稳定币时,需重点关注 “储备透明度、监管备案、运营历史” 三大指标,而非单纯追逐高收益。
27 万亿美元的稳定币市场,早已不是 “谁先入局谁赢” 的时代,而是 “谁更合规、更安全、更懂场景谁赢” 的时代。USDH 点燃了大战的火种,但最终能笑到最后的,一定是那些真正尊重规则、创造价值的参与者。这场大战没有终局,只有不断进化的市场与更加成熟的行业生态。


下一篇
加拿大BC省拟限制AI数据中心用电并永久禁止加密货币挖矿
- BlockBeats 消息,10 月 21 日,据彭博社报道,加拿大不列颠哥伦比亚省(BC 省)政府周一宣布提出立法,将限制人工智能数据中心的电力使用,并计划永久禁止新的加密货币挖...
24小时热点
热点专题


 418366