韩元稳定币为何迟迟难产?揭开监管、法律与金融的三重困局
-
韩元稳定币迟迟未能落地,核心症结在于监管框架的模糊滞后、法律体系的界定缺失,以及对金融市场稳定的深层顾虑,三者相互交织形成多重阻力。即便韩国手握数字经济发达、支付系统成熟的先天优势,这些卡点仍让韩元稳定币陷入 “万事俱备,只欠规则” 的尴尬境地。想要理清其中的关键矛盾,需要从监管的摇摆、法律的空白、金融体系的适配性等维度逐一剖析。
最新报道:
韩元稳定币迟迟未能落地,核心症结在于监管框架的模糊滞后、法律体系的界定缺失,以及对金融市场稳定的深层顾虑,三者相互交织形成多重阻力。即便韩国手握数字经济发达、支付系统成熟的先天优势,这些卡点仍让韩元稳定币陷入 “万事俱备,只欠规则” 的尴尬境地。想要理清其中的关键矛盾,需要从监管的摇摆、法律的空白、金融体系的适配性等维度逐一剖析。

一、监管摇摆:在创新与风险间反复拉扯
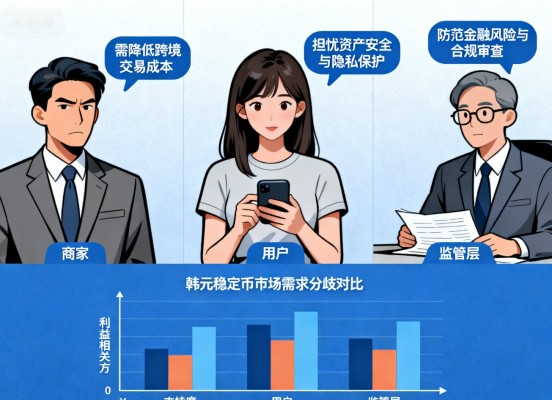
韩国监管层对稳定币的态度始终在 “鼓励创新” 与 “防控风险” 之间徘徊,这种摇摆成为最直接的阻碍。作为全球数字资产交易最活跃的市场之一,韩国既不想错失稳定币带来的金融科技机遇,又对加密领域的风险心存忌惮。
加密货币暴雷事件的阴影始终笼罩着监管决策。此前全球多地发生的稳定币崩盘、交易所跑路事件,让韩国监管层对 “无监管创新” 充满警惕。韩国央行行长李昌镛就明确表示,需审慎考虑稳定币对外汇市场稳定性及银行业结构可能带来的变化。这种担忧并非空穴来风,稳定币若大规模流通,可能分流银行存款、冲击传统支付体系,甚至成为洗钱等非法活动的工具。
监管权责的分散进一步加剧了推进难度。韩国央行、金融服务委员会、企划财政部等多个部门都对稳定币有监管话语权,但各部门的侧重点不同:央行更关注货币政策传导和金融稳定,金融服务委员会侧重投资者保护,企划财政部则考量宏观经济影响。部门间难以快速形成统一方案,导致监管框架迟迟未能落地。反观日本通过《支付服务法》、美国出台 GENIUS 法案,都以明确的联邦级监管框架为稳定币铺路,而韩国的 “多头监管” 模式显然拖慢了节奏。
新政府的积极表态与实际推进存在落差。总统李在明在竞选时承诺为稳定币发行开绿灯,执政党也提出《数字资产基本法》,允许满足 5 亿韩元股本且有储备金保障的公司发行稳定币。但法律从提案到落地需要漫长流程,且央行等部门仍坚持 “逐步引入” 原则,要求初期仅允许持牌商业银行试点,这种谨慎态度让市场期待的 “政策松绑” 迟迟未到。
二、法律空白:数字资产的 “身份危机” 难解
稳定币在韩国的法律地位至今模糊不清,这种 “身份危机” 让发行方和使用者都面临巨大不确定性,成为难产的核心制度障碍。现行法律体系中,稳定币既未被明确为支付工具,也未被归类为证券或商品,处于 “三不管” 的灰色地带。
民法层面的所有权界定缺失是关键痛点。根据韩国现行民法,所有权保护主要针对实物资产,而稳定币作为无形数字资产,其所有权转移、善意取得、破产清偿等问题均无明确规定。比如稳定币被盗后,第三方持有者的权益是否受保护、用户能否通过法律途径追回资产,这些基础问题都没有答案。美国通过 UCC 第 12 条将稳定币纳入 “可控制电子记录” 范畴,德国则修改法律将数字资产列为可扣押财产,而韩国尚未完成类似的法律适配。
支付相关法律的排他性进一步限制了稳定币的发展。稳定币本应具备支付功能,但韩国《电子金融交易法》仅覆盖传统电子支付工具,将稳定币排除在外。这意味着稳定币无法获得合法的支付结算地位,企业若用其进行交易,可能面临法律合规风险。没有法律赋予的 “支付身份”,稳定币自然难以进入主流金融场景。
会计与税务规则的滞后同样劝退市场参与者。根据韩国采用的国际财务报告准则(K-IFRS),稳定币被归类为无形资产,但实际使用中它常承担现金等价物的功能,这种分类脱节会扭曲企业的财务报表和流动性指标。税务处理上,稳定币交易的应税范围、税率标准均不明确,企业和个人使用时需承担额外的税务风险。这些制度性空白让不少潜在发行方望而却步,毕竟没人愿意在 “法律迷雾” 中开展业务。
 三、金融适配:传统体系与创新的 “水土不服”
韩国高度成熟的传统金融体系,反而成为稳定币落地的 “隐性阻力”。其支付市场已被三星 Pay、 KakaoPay 等本土巨头垄断,银行业集中度高,稳定币的引入可能打破现有利益格局,引发行业抵触。
银行体系的抵触情绪不容忽视。稳定币的核心优势在于低成本、高效率的支付与结算,若大规模推广,可能分流银行的支付手续费收入、减少企业对公结算业务量。韩国央行副行长柳相岱提出 “先由商业银行试点” 的思路,本意是借助银行的监管合规基础,但银行出于自身利益考量,对试点的积极性并不高。传统银行更倾向于维护现有业务模式,而非主动接纳可能颠覆行业的创新工具。
外汇市场的敏感性增加了决策难度。韩国作为出口导向型经济体,韩元汇率的稳定性至关重要。稳定币若实现跨境流通,可能成为境外资本炒作韩元的渠道,干扰外汇市场秩序。尤其在全球汇率波动加剧的背景下,监管层担心稳定币的跨境交易绕过现有外汇管制,影响货币政策独立性。这种对 “汇率失控” 的担忧,让稳定币的跨境应用试点成为禁区。
技术与监管的适配难题尚未攻克。稳定币的发行和流通依赖区块链技术,但韩国现有金融监管技术仍以传统合规手段为主,缺乏对链上交易的有效监控能力。比如储备金的实时审计、交易对手方的身份追溯、异常交易的预警等,都需要搭建专门的技术监管系统。而银行和科技公司虽已私下筹备稳定币产品,但在如何满足监管的技术要求上尚未形成成熟方案,这也延缓了落地进程。
四、国际竞争:窗口期下的 “被动焦虑”
全球稳定币赛道的激烈竞争,本应成为韩国推进的动力,却因内部阻力变成了 “被动焦虑”,进一步凸显了韩元稳定币难产的代价。日本、香港、新加坡等周边经济体已抢先布局,让韩国面临 “错失领跑权” 的压力。
区域竞争对手已抢占先发优势。日本通过《支付服务法》明确持牌金融机构可发行足额抵押的稳定币,并在 Project Trinity 中实现日元稳定币的资本市场 “原子结算”,做到交割即清算的 “零摩擦” 效果。香港则推出稳定币发行监管框架,吸引国际金融机构落地试点;新加坡更是以宽松的监管环境吸引全球稳定币项目入驻。这些经济体的动作,让韩元稳定币若再延迟,可能在亚洲数字结算网络中被边缘化。
美元稳定币的垄断地位难以撼动。目前全球稳定币市场中,USDT、USDC 等美元稳定币占据绝对主导,交易量超过 16 万亿美元。韩元稳定币若晚于竞争对手推出,不仅难以在国际市场立足,甚至可能在本土市场被美元稳定币渗透。Cosmos Labs 联合首席执行官马雷内克就警告,若韩国再犹豫不决,未来跨境金融将被他国稳定币垄断,韩国机构只能被动跟进。
国际标准的缺失增加了决策难度。尽管全球多地在推进稳定币监管,但尚未形成统一的国际标准。韩国既想与国际接轨避免 “合规孤岛”,又想保留本土特色,这种平衡很难拿捏。比如储备金标准是采用美国的 “全额法币抵押”,还是参考欧盟 MiCA 法规的 “多元化储备”,监管层需要反复权衡。这种对 “国际兼容性” 的追求,也让国内框架的制定更加谨慎。
 结语:破局需迈过 “规则与勇气” 的门槛
韩元稳定币的难产,本质上是金融创新与制度约束的激烈碰撞,是新兴技术与传统利益的深度博弈。它并非缺乏技术基础和市场需求 —— 韩国的数字经济土壤、用户对数字支付的接受度,以及企业的筹备热情,都已具备落地条件。真正的卡点,在于能否拿出 “智能监管” 的勇气:既要通过明确法律界定稳定币的身份、规范储备金与交易规则,筑牢风险防线;又要给试点创新留出空间,让银行和科技公司在合规框架内探索应用场景。
日本的 “监管优先” 模式、美国的联邦框架经验,都为韩国提供了可借鉴的样本。若能尽快打通监管、法律、金融体系的三重堵点,韩元稳定币或许能像当年网银那样全面渗透金融系统,甚至成为亚洲数字结算的 “硬通货”。但如果继续在犹豫中错失窗口期,韩国可能会从 “数字极客国度” 沦为全球稳定币赛道的 “旁观者”,这才是最值得警惕的结局。


下一篇
港交所:截至9月底虚拟资产ETP资管规模已达81亿港元
- BlockBeats 消息,10 月 20 日,据香港 01 报道,港交所证券产品发展部高级副总裁 Jean-Francois Mesnard-Sense 披露数据显示,香港 ET...
24小时热点
热点专题


 421058