比特币与稳定币有何不同?从本质到应用,一文拆解两大加密资产核心差异
-
目录比特币与稳定币的核心不同,在于 “价值定位” 与 “价格逻辑” 的根本差异:比特币是去中心化的 “数字黄金”,以稀缺性和去中心化属性承载价值存储功能,价格完全由市场供需决定,波动剧烈;稳定币则是锚定法币(如美元)或实物资产的 “加密货币等价物”,核心目标是维持价格稳定(通常 1:1 锚定法币),价值依托于储备资产或算法机制支撑。想要全面理清两者的差异,还需要从本质属性、发行机制、风险特征、应用场景等维度展开对比,下面我们就逐一拆解这些关键区别,帮你清晰分辨两种资产的定位与适用场景。
比特币与稳定币的核心不同,在于 “价值定位” 与 “价格逻辑” 的根本差异:比特币是去中心化的 “数字黄金”,以稀缺性和去中心化属性承载价值存储功能,价格完全由市场供需决定,波动剧烈;稳定币则是锚定法币(如美元)或实物资产的 “加密货币等价物”,核心目标是维持价格稳定(通常 1:1 锚定法币),价值依托于储备资产或算法机制支撑。想要全面理清两者的差异,还需要从本质属性、发行机制、风险特征、应用场景等维度展开对比,下面我们就逐一拆解这些关键区别,帮你清晰分辨两种资产的定位与适用场景。
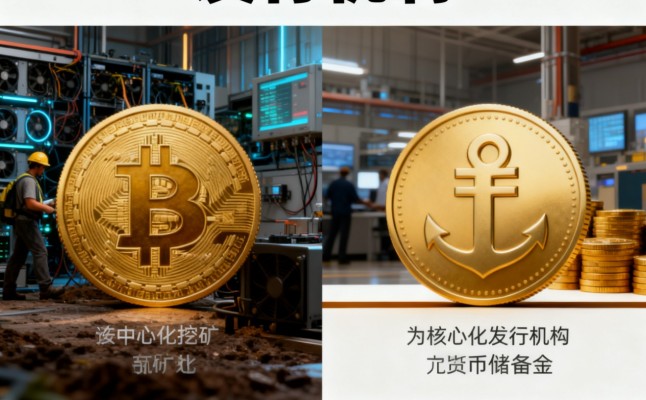
一、本质属性:一个是 “数字黄金”,一个是 “加密法币替代品”
比特币与稳定币的本质属性,决定了它们在加密生态中扮演的角色完全不同,这是两者最核心的差异。
1. 比特币:去中心化的价值存储工具
比特币的本质是 “基于区块链技术的去中心化价值载体”,其设计初衷是解决传统货币的中心化问题(如央行滥发、跨境支付壁垒),核心属性围绕 “稀缺性” 和 “去中心化” 展开:
· 稀缺性:比特币总量固定为 2100 万枚,目前已挖出约 1900 万枚,剩余部分将在 2140 年左右挖完,这种 “总量有限” 的设计,让它具备类似黄金的 “抗通胀” 属性,成为很多人眼中的 “数字黄金”;
· 去中心化:比特币没有中心化发行机构,由全球数百万节点共同维护网络,交易记录公开透明且不可篡改,任何人无法单方面操控比特币的发行、转账或价格,这种去中心化属性让它脱离了传统金融体系的管控;
· 无价值锚定:比特币不锚定任何现实资产或法币,其价值完全来自市场共识 —— 投资者认为它能抵御通胀、实现资产保值,愿意用法币或其他资产兑换,这种 “共识驱动” 的价值逻辑,也导致它的价格容易受市场情绪、政策监管等因素影响,波动极大(如 2021 年曾从 6.9 万美元跌至 2.9 万美元,跌幅超 58%)。
2. 稳定币:锚定现实价值的 “加密中介”
稳定币的本质是 “锚定现实价值的加密资产”,核心目标是 “消除加密货币的价格波动”,让用户能在加密生态中便捷使用 “稳定的价值单位”,其属性围绕 “价格稳定” 和 “价值锚定” 展开:
· 价格稳定:稳定币的核心特征是价格锚定(通常 1:1 锚定美元、欧元等法币),比如 USDT、USDC 始终维持在 1 美元左右波动,最大波动幅度通常不超过 1%,这种稳定性让它成为加密市场的 “通用交易媒介”;
· 价值锚定:稳定币的价值并非来自市场共识,而是依托于 “储备资产” 或 “算法机制”:法币抵押型稳定币(如 USDC、BUSD)会存储等额法币或高流动性资产作为储备(1 USDC 背后对应 1 美元现金或国债),算法稳定币(如 DAI 早期版本)则通过智能合约调节供需维持价格,这种 “锚定机制” 是稳定币价格稳定的核心支撑;
· 半中心化特征:除少数去中心化算法稳定币外,主流稳定币(如 USDT、USDC)都有中心化发行方(如 Tether、Circle),发行方负责储备资产的管理、审计和赎回,虽然交易仍在区块链上进行,但发行和储备管理环节存在一定中心化属性,这与比特币的完全去中心化形成鲜明对比。
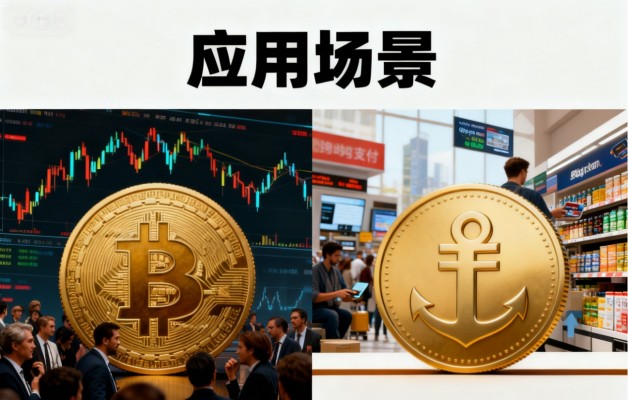 二、发行机制:一个 “无主发行”,一个 “有明确发行方与储备”
比特币与稳定币的发行机制差异,直接决定了它们的去中心化程度和价值支撑逻辑,这是两者在 “诞生方式” 上的核心区别。
1. 比特币:挖矿发行,无中心化主体
比特币采用 “挖矿发行” 机制,整个过程没有任何中心化机构参与,完全由网络节点通过算力竞争实现:
· 发行方式:比特币通过 “工作量证明”(PoW)机制发行,矿工用专用矿机(如 ASIC 矿机)计算复杂数学问题,成功打包区块后可获得区块奖励(最初为 50 枚比特币,每 4 年减半,目前区块奖励为 6.25 枚,2024 年减半后将降至 3.125 枚);
· 无发行主体:没有任何公司、机构或个人能决定比特币的发行数量、发行节奏或规则修改 —— 比特币的代码开源,网络规则(如总量、减半周期)由全球节点共同维护,修改规则需要获得全网 51% 以上算力支持,几乎不可能实现;
· 发行不可逆:比特币一旦通过挖矿产生,就会永久进入流通市场,无法被销毁或回收(除非私钥丢失导致资产永久冻结),这种 “只增不减”(直到总量挖完)的发行逻辑,也强化了它的稀缺性。
2. 稳定币:中心化或算法发行,依赖储备或机制支撑
稳定币的发行机制根据类型不同分为 “法币抵押型”“加密资产抵押型”“算法型” 三类,但核心都有明确的 “价值支撑来源”,且多数有中心化发行主体:
· 法币抵押型(主流类型):如 USDT、USDC、BUSD,由中心化发行方(如 Tether、Circle)发行,发行 1 枚稳定币需存入 1 美元等值的法币或高流动性资产(如国债、商业票据)作为储备,用户可通过发行方的官方渠道,用稳定币 1:1 赎回法币(需满足一定条件);发行方需定期公布储备资产审计报告(部分项目如 USDC 审计频率为月度,USDT 曾因审计不透明引发争议),证明储备资产足额;
· 加密资产抵押型:如 DAI(当前版本),由去中心化协议(如 MakerDAO)发行,用户需抵押超额的加密资产(如 ETH、BTC),才能生成 DAI(抵押率通常为 150%-200%,如抵押 1.5 ETH 可生成 1 ETH 市值的 DAI),若抵押资产价格下跌,协议会自动清算抵押资产以维持 DAI 价格稳定;这类稳定币没有中心化发行方,但依赖抵押资产和算法机制;
· 算法型(小众类型):如早期的 UST(已崩盘),通过算法调节供需维持价格 —— 当价格高于 1 美元时,协议发行新币奖励用户;当价格低于 1 美元时,用户可销毁代币兑换储备资产(或通过其他算法机制),这类稳定币无实际资产抵押,完全依赖算法和市场信心,风险极高。
三、价格波动:一个 “剧烈震荡”,一个 “近乎稳定”
价格波动幅度的天差地别,是比特币与稳定币最直观的差异,也直接影响了它们的应用场景和风险特征。
1. 比特币:价格波动剧烈,受多重因素影响
比特币的价格没有任何锚定,完全由市场供需、宏观经济、政策监管、市场情绪等因素共同决定,波动幅度远超传统资产:
· 历史波动数据:比特币自 2009 年诞生以来,曾多次出现 “翻倍” 或 “腰斩” 行情 ——2020 年从 1 万美元涨至 6.9 万美元(涨幅 590%),2022 年又从 6.9 万美元跌至 1.5 万美元(跌幅 78%),2023 年再次反弹至 4.5 万美元,单日涨跌幅超过 10% 的情况也屡见不鲜;
· 影响价格的核心因素:宏观经济(如美联储加息会导致比特币等风险资产价格下跌)、政策监管(如中国禁止加密货币交易曾导致比特币价格暴跌)、机构持仓(如特斯拉、灰度增持比特币会推动价格上涨)、市场情绪(如马斯克的推特言论曾短期影响比特币价格);
· 价格波动的影响:剧烈的价格波动让比特币更适合 “长期价值存储” 或 “投机交易”,但不适合日常支付(如用比特币买咖啡,今天下单和明天付款的金额可能相差数百美元)。
2. 稳定币:价格近乎稳定,偏离锚定即有套利机会
稳定币的核心目标是维持价格稳定,通常 1:1 锚定法币,价格波动极小,一旦偏离锚定价格,市场会通过套利机制快速修正:
· 价格稳定表现:主流稳定币(如 USDC、USDT)的价格长期维持在 0.99-1.01 美元之间,即使在极端市场环境下(如 2022 年 FTX 崩盘时),USDC 曾短暂跌至 0.87 美元,但随后因发行方 Circle 承诺兜底,迅速回升至 1 美元;
· 价格修正机制:当稳定币价格低于锚定价格(如 USDC 跌至 0.95 美元)时,套利者会用 0.95 美元买入 USDC,再通过发行方 1:1 赎回 1 美元,赚取 0.05 美元差价,大量套利行为会推动 USDC 价格回升至 1 美元;若价格高于 1 美元(如 USDT 涨至 1.02 美元),套利者会用 1 美元从发行方购买 USDT,再以 1.02 美元卖出,同样会让价格回落;
· 价格稳定的影响:这种 “近乎零波动” 的特性,让稳定币成为加密市场的 “通用交易媒介” 和 “避险工具”—— 用户在不同加密资产间转换时,会先将资产兑换为稳定币,避免价格波动损失;跨境转账、日常支付等场景也更依赖稳定币。
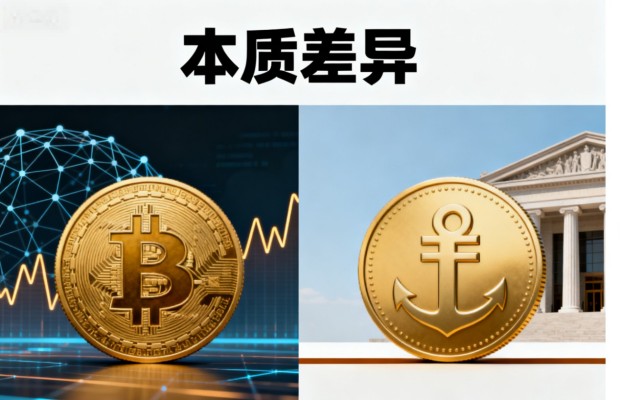 四、应用场景:一个侧重 “资产保值与投机”,一个侧重 “交易与支付”
基于本质属性和价格特征的差异,比特币与稳定币的应用场景也完全不同,分别覆盖了加密生态的 “价值存储” 和 “流通媒介” 需求。
1. 比特币:价值存储、投机交易与抗通胀工具
比特币的应用场景围绕 “价值承载” 展开,核心是利用其稀缺性和去中心化属性,满足用户的资产保值、投机或去中心化支付需求:
· 价值存储(数字黄金):很多投资者将比特币作为 “抗通胀资产” 配置,比如在全球央行放水、法币贬值时,买入比特币对冲通胀风险(如 2020 年疫情期间,美联储大规模印钞,比特币价格从 1 万美元涨至 6.9 万美元);部分高净值人群甚至将 10%-20% 的资产配置为比特币,作为长期财富保值工具;
· 投机交易:由于价格波动剧烈,比特币也是加密市场最主要的投机标的 —— 短线交易者通过低买高卖赚取价差,机构投资者则通过期货、期权等衍生品进行对冲或杠杆交易(如灰度比特币信托 GBTC,让传统投资者无需直接持有比特币就能参与其价格波动);
· 去中心化支付(小众场景):比特币早期设计目标是 “点对点电子现金”,但由于价格波动大、交易确认时间长(约 10 分钟 / 区块)、手续费高(拥堵时单笔手续费可达数十美元),目前很少用于日常支付,仅在少数去中心化场景(如跨境大额转账、规避资本管制)中使用(如部分南美国家用户用比特币进行跨境汇款,规避当地货币贬值和转账限制)。
2. 稳定币:交易媒介、跨境支付、DeFi 生态与日常支付
稳定币的应用场景围绕 “稳定流通” 展开,核心是利用其价格稳定属性,成为加密生态内外部的 “通用价值载体”:
· 加密市场交易媒介:这是稳定币最核心的应用场景 —— 用户在交易所买卖加密资产(如 ETH、SOL)时,几乎都会以稳定币为交易对(如 ETH/USDT、SOL/USDC),避免用 BTC 交易时的双重价格波动(如用 BTC 买 ETH,既要承担 BTC 价格波动,又要承担 ETH 价格波动);
· 跨境支付与汇款:稳定币的跨境转账优势显著 —— 传统跨境汇款需通过银行或第三方支付(如西联),手续费高达 3%-5%,到账时间 1-3 天;而用稳定币转账(如 USDC),手续费仅需 0.1-1 美元,到账时间几秒到几分钟,尤其适合新兴市场(如菲律宾、尼日利亚用户,通过稳定币接收海外亲友汇款,再兑换为当地法币);
· DeFi 生态核心资产:在去中心化金融(DeFi)生态中,稳定币是最基础的 “资产单元”—— 用户在 DeFi 平台理财(如 Aave 存款、Curve 流动性挖矿)、借贷(如抵押 ETH 借 USDC)、衍生品交易(如期货合约保证金),几乎都以稳定币为核心;比如在 Curve 上,用户存入 USDC、USDT 等稳定币挖矿,获取年化收益,稳定币的低波动特性也降低了 DeFi 理财的风险;
· 日常支付(逐步拓展):随着 Layer2 技术(如以太坊 Arbitrum、Solana)的发展,稳定币交易手续费大幅降低(单笔几分钱),部分商家开始接受稳定币支付 —— 如部分电商平台(如 Shopify 部分商家)、线下餐厅、游戏充值等场景,用户可用稳定币直接付款,金额与法币 1:1 对应,无需担心价格波动。
五、风险特征:一个怕 “共识破裂”,一个怕 “储备不足或算法失效”
比特币与稳定币的风险点完全不同,前者的风险来自 “共识崩塌”,后者的风险来自 “价值锚定机制失效”。
1. 比特币的核心风险:共识破裂、监管打压与技术攻击
比特币的风险主要围绕 “去中心化共识” 和 “市场环境” 展开,一旦共识破裂或监管收紧,其价值可能大幅缩水:
· 共识破裂风险:比特币的价值完全依赖市场共识,若未来出现更优的价值存储工具(如更稀缺、更高效的加密资产),或全球监管统一禁止比特币,导致投资者集体抛售,比特币的共识可能破裂,价格大幅下跌甚至归零;
· 监管政策风险:不同国家对比特币的监管态度差异极大 —— 中国禁止比特币挖矿和交易,美国将比特币定义为 “商品” 进行监管,欧盟通过 MiCA 法案规范加密资产;若未来主要经济体出台严格禁令(如禁止比特币交易、持有),会直接影响比特币的流动性和价格;
· 技术攻击风险:虽然比特币网络的去中心化程度极高,但仍存在 “51% 算力攻击” 风险(即某主体控制超过 51% 的算力,可篡改交易记录、双花比特币),不过目前比特币全网算力已达数百 EH/s,发动 51% 攻击的成本极高(需投入数十亿美元购买矿机和电力),实际发生概率极低。
2. 稳定币的核心风险:储备不足、发行方信用与算法失效
稳定币的风险主要围绕 “价值锚定机制” 展开,储备资产不足或算法失效,会直接导致价格脱锚,引发挤兑风险:
· 储备资产风险(法币抵押型):这是主流稳定币最大的风险 —— 若发行方的储备资产不足(如 USDT 实际储备只有宣称的 80%),或储备资产流动性差(如大量配置高风险债券),一旦市场出现挤兑(用户集中赎回稳定币),发行方无法足额兑付,稳定币会价格暴跌(如 2022 年 UST 因算法失效,价格从 1 美元跌至 0.01 美元,引发整个加密市场恐慌);
· 发行方信用风险:法币抵押型稳定币依赖发行方的信用,若发行方出现经营问题(如 Circle 被监管调查、Tether 被冻结银行账户),会影响用户对稳定币的信心,导致价格波动;比如 2023 年硅谷银行倒闭(Circle 的部分 USDC 储备存在该银行),USDC 价格短暂跌至 0.87 美元,直到 Circle 宣布兜底才恢复稳定;
· 算法失效风险(算法型):算法稳定币没有实际储备,完全依赖算法调节供需,一旦市场信心不足(如用户集中抛售),算法无法维持价格稳定,会引发 “死亡螺旋”(价格下跌→用户恐慌抛售→价格进一步下跌),最终导致稳定币归零(如 2022 年 UST 崩盘,市值从 180 亿美元跌至近乎归零)。
总结
比特币与稳定币,是加密生态中两种定位完全不同的核心资产:比特币以 “稀缺性 + 去中心化” 为核心,承载价值存储和抗通胀功能,价格波动剧烈,适合长期资产配置或投机;稳定币以 “价格稳定 + 价值锚定” 为核心,承担交易媒介和支付功能,波动极小,是加密市场的 “通用流通工具”。
两者并非竞争关系,而是互补关系 —— 比特币解决了 “加密资产的价值存储” 问题,稳定币解决了 “加密资产的流通” 问题,共同构成了加密生态的基础。对普通用户而言,需根据自身需求选择:若想长期保值或参与价格波动,可配置比特币;若想进行交易、跨境转账或 DeFi 理财,稳定币是更合适的选择。同时,也要警惕两者的风险 —— 比特币需关注共识与监管,稳定币需关注储备与发行方信用,理性参与加密资产投资。

下一篇
比特币的 Runes 协议创新:重塑 BTC 生态,解锁 NFT 与资产发行新可能
-

- 区块链百科
- 2025-11-05 10:34:34
- 9307
- 长期以来,比特币被视为 “数字黄金”,主要价值在于存储和抗通胀。而 Runes 协议的创新,可能会让比特币的价值定位发生转变 —— 从单一的 “数字黄金”,变成一个 “兼具价值存储和生态平台功能” 的区块链网络。 随着 Runes 协议应用的增多,比特币网络上会产生更多的经济活动:NFT 交易、通证流通、游戏内消费、DeFi 理财等,这些经济活动会为比特币网络带来额外的价值。比如比特币的区块空间,之前只用于 BTC 转账,现在因为 Runes 资产的交易,区块空间的利用率和价值会大幅提升;比特币的生态价值,也不再只依赖 BTC 的价格,而是取决于生态内应用的丰富度和用户活跃度。 这种价值定位的转变,可能会让市场对比特币的估值逻辑发生变化,不再只看算力和囤币需求,还会关注生态的发展情况,这对比特币的长期价值重估可能会产生深远影响。
24小时热点


热点专题


 2445382