比特币的通缩经济模型是什么?机制、历史与价值逻辑全解析
-
目录比特币的通缩经济模型核心是“固定总量下的渐进式减产机制”:中本聪在 2009 年创世时便设定其总发行量恒定为 2100 万枚,且通过每 4 年一次的 “区块奖励减半” 机制,持续降低新币产出速度,最终实现新增供应归零,形成 “存量稀缺、增量递减” 的通缩特征。这一模型区别于传统法币的无限增发,也不同于其他加密货币的弹性供应,是其 “数字黄金” 价值叙事的核心支撑。 接下来,我们会先拆解通缩模型的两大核心支柱,再复盘四轮减半周期中模型的实际运行效果,对比传统通缩与其他加密货币模型明确其独特性,最后分析模型带来的市场影响与潜在争议,帮你彻底搞懂这一机制如何塑造比特币的价值。
比特币的通缩经济模型核心是“固定总量下的渐进式减产机制”:中本聪在 2009 年创世时便设定其总发行量恒定为 2100 万枚,且通过每 4 年一次的 “区块奖励减半” 机制,持续降低新币产出速度,最终实现新增供应归零,形成 “存量稀缺、增量递减” 的通缩特征。这一模型区别于传统法币的无限增发,也不同于其他加密货币的弹性供应,是其 “数字黄金” 价值叙事的核心支撑。
接下来,我们会先拆解通缩模型的两大核心支柱,再复盘四轮减半周期中模型的实际运行效果,对比传统通缩与其他加密货币模型明确其独特性,最后分析模型带来的市场影响与潜在争议,帮你彻底搞懂这一机制如何塑造比特币的价值。
一、模型基石:两大核心机制锁定通缩属性
比特币的通缩不是被动形成的市场现象,而是中本聪通过代码预先设定的底层规则,由 “总量封顶” 和 “减半减产” 两个不可篡改的机制共同支撑。
1. 总量绝对封顶:2100 万枚的稀缺性根基
比特币从诞生起就写死了 “总量 2100 万枚” 的规则,这是通缩模型的前提。所有比特币都需通过 “挖矿”(区块验证)产生,没有任何个人或机构能额外增发,也不存在销毁机制之外的供应调整可能。
截至 2025 年 5 月,已挖出的比特币约 1986 万枚,占总量的 94.58%,剩余未挖出的仅 114 万枚,且将在 2140 年左右全部挖完。届时比特币将进入 “零新增供应” 阶段,市场流通量完全依赖存量交易,稀缺性达到极致。这种绝对稀缺性是传统资产无法比拟的 —— 黄金每年仍有 1.5%-2% 的新增开采量,而法币更可由央行无限印钞,比特币的总量限制从根本上杜绝了 “通胀稀释” 风险。
2. 区块奖励减半:新增供应的渐进式收缩
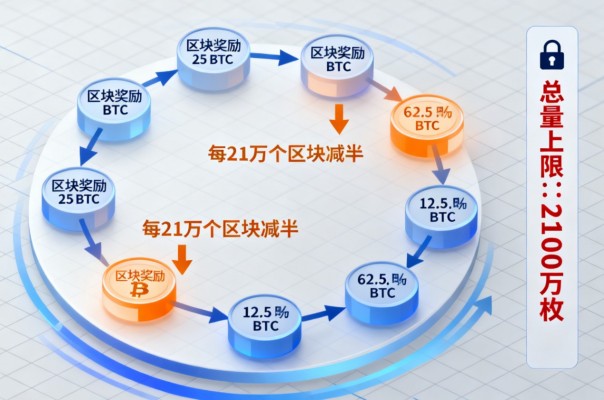
如果说总量封顶是 “终点设定”,减半机制就是 “减速过程”,也是通缩模型的核心动力。比特币网络每 10 分钟生成一个新区块,早期每个区块给矿工的奖励是 50 枚 BTC,而每挖出 21 万个区块(约 4 年),奖励就会自动减半,新币产出速度随之腰斩。
这一机制就像 “逐步拧紧的水龙头”:2012 年第一次减半后,奖励降至 25 枚;2016 年第二次减半至 12.5 枚;2020 年第三次减半至 6.25 枚;2024 年第四次减半后,每区块奖励仅 3.125 枚。对应的年通胀率从 2012 年的 12.5%,降至 2025 年的 0.782%,不仅低于美国(2.2%)、欧盟(2.5%)等主要经济体的通胀率,甚至低于黄金的年增产率(1.5%-2%),正式进入 “低通胀向零通胀过渡” 的阶段。
二、历史验证:四轮减半周期中的模型运行与市场反应
减半机制是通缩模型的 “执行引擎”,从 2012 年至今的四次减半周期,不仅验证了机制的可靠性,更展现了通缩预期如何影响比特币的价值与市场表现。
1. 减半周期的核心数据:通胀率持续俯冲
四次减半清晰呈现了新增供应的收缩轨迹,通缩特征随时间愈发明显:
· 2012 年减半前:年新增 262.8 万枚 BTC,通胀率 12.5%;
· 2016 年减半后:年新增 65.7 万枚 BTC,通胀率 3.125%;
· 2020 年减半后:年新增 32.85 万枚 BTC,通胀率 1.564%;
· 2024 年减半后:年新增 16.425 万枚 BTC,通胀率 0.782%。
按此节奏,2028 年第五次减半后,年通胀率将降至 0.39%,2032 年第六次减半后降至 0.195%,直至 2140 年奖励归零,通胀率彻底为零。这种可精准预测的 “通胀率俯冲曲线”,让市场能提前计价稀缺性,形成稳定的长期价值预期。
2. 市场的三段式反应:预期、震荡与爆发
历史数据显示,每次减半周期中,市场对通缩的反应都呈现高度一致的三段式节奏,印证了通缩模型的价值驱动作用:
· 减半前 6 个月:预期先行,蓄势上涨。市场提前消化 “供应收缩” 预期,比特币往往进入上涨通道。2012 年减半前 6 个月涨幅 141.03%,2024 年减半前 6 个月涨幅更是达到 118.88%,资金开始提前布局稀缺性红利。
· 减半后 6 个月:震荡调整,消化预期。减半落地后,短期 “利好出尽”,价格进入盘整期。2024 年减半后半年,价格仅小幅上涨 6.30%,与 2016 年、2020 年的中期震荡走势如出一辙,市场在等待实际供需变化的验证。
· 减半后 6-18 个月:主升浪爆发。随着新增供应持续减少,供需失衡凸显,价格进入爆发期。2012 年减半后 1 年涨幅超 8000%,2020 年减半后 1 年涨幅 475.64%,而 2024 年减半刚过快一年,市场普遍预期 2025-2026 年 Q1 将开启新一轮主升浪。
值得注意的是,虽然涨幅随体量扩大逐步收窄(2012 年最高涨幅 9237%,2020 年 700%),但通缩驱动的 “减半牛” 规律从未失效,这正是通缩模型最核心的市场价值。
3. 矿工生态的适应性调整:通缩下的生存逻辑
减半不仅影响供应,更倒逼矿工生态进化,而矿工的稳定参与是通缩模型运转的基础。每次减半后,挖矿收益腰斩,低效矿机被淘汰,矿工从 “依赖区块奖励” 向 “依赖交易手续费” 转型:
· 2012 年第一次减半后,比特币价格从几美元飙升至百美元,手续费占比从不足 1% 升至 5%;
· 2024 年第四次减半后,随着机构资金入场,大额交易增多,手续费收入占矿工收益的比例已达 20%,较减半前提升 12 个百分点。
这种调整让矿工生态在通缩周期中保持平衡,避免了 “奖励归零后网络瘫痪” 的担忧,也让通缩模型的长期可持续性得到验证。
 三、本质差异:比特币通缩与传统通缩、其他加密货币的核心区别
要真正理解比特币的通缩模型,必须厘清它与传统经济通缩、其他加密货币供应模型的本质不同,避免概念混淆。
1. 对比传统通缩:主动设计 vs 被动危机
传统经济中的通缩是 “被动发生的经济危机”,而比特币的通缩是 “主动设计的价值机制”,两者有天壤之别:
· 传统通缩(如大萧条时期的美国):源于需求崩溃、货币供应收缩,伴随企业倒闭、失业激增,是经济衰退的结果,对社会破坏性极强;
· 比特币通缩:源于供应端的主动收缩,不依赖需求变化,且伴随区块链网络的用户增长与生态成熟,是 “稀缺性创造价值” 的主动策略,与经济危机无任何关联。
这种差异决定了比特币的通缩不仅不会引发 “消费延迟、投资萎缩” 等传统通缩问题,反而因 “抗通胀” 属性成为对冲法币贬值的工具。
2. 对比其他加密货币:绝对稀缺 vs 弹性供应
加密市场中,仅有比特币实现了 “绝对固定总量 + 可预测减产” 的通缩模型,其他代币的供应设计与之差异显著:
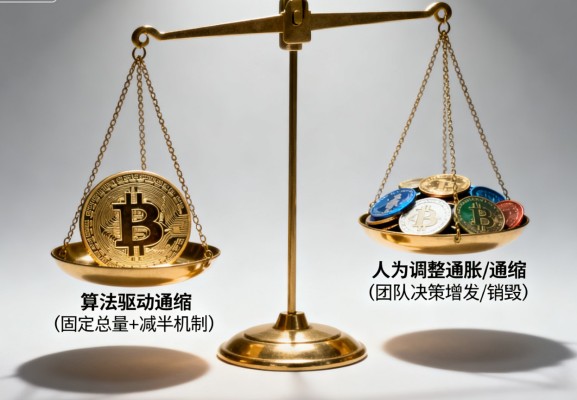
· 以太坊(ETH):2022 年合并后销毁部分手续费,实现 “通缩倾向”,但无总量上限,理论上仍可无限增发,稀缺性远不及比特币;
· SOL(Solana):采用 “弹性通胀” 设计,质押率超过 50% 则减少发行,低于 50% 则增加发行,供应随生态数据动态调整,与比特币的刚性通缩完全不同;
· BONK 等销毁型代币:通过链上交互自动销毁实现通缩,但初始总量无上限,销毁带来的稀缺性是 “后天补救”,而非 “先天设定”。
这种独特性让比特币成为加密市场中唯一跨越多轮周期、稀缺性逻辑最稳固的资产,也奠定了其 “数字黄金” 的地位。
 四、深远影响:通缩模型如何塑造比特币的价值与市场
通缩模型不仅是技术规则,更是比特币价值叙事的核心,从资产属性、市场结构到全球共识,都产生了深远影响。
1. 价值定位:从 “投机品” 到 “抗通胀资产”
通缩模型直接支撑了比特币的 “抗通胀” 价值逻辑。2020 年美联储无限 QE 后,美国通胀率飙升至 8%,而同期比特币经历第三次减半,通胀率降至 1.564%,价格从 1 万美元涨至 6.9 万美元;2024 年全球主要经济体通胀率维持在 2%-3% 区间,比特币通胀率进一步降至 0.782%,吸引贝莱德等机构将其纳入战略储备,总市值突破 2 万亿美元。
这种 “通胀环境下的稀缺性溢价”,让比特币从早期的投机工具,逐步升级为与黄金并列的抗通胀资产,甚至被特朗普政府纳入国家战略储备考量。
2. 市场结构:机构主导,波动收窄
通缩模型带来的长期价值确定性,推动市场从 “散户主导” 转向 “机构主导”。2024 年减半后,美国比特币 ETF 规模突破 1000 亿美元,贝莱德 IBIT 单年吸金 749 亿美元,机构投资者占比从 2020 年的 15% 飙升至 2025 年的 42%。
机构资金的入场,叠加通缩预期的稳定性,让比特币的市场波动显著收窄:2012 年减半后单日波动常超 20%,2024 年减半后单日波动已收窄至 5% 以内,更符合传统资产的风险特征,进一步强化了其合规投资品属性。
3. 共识强化:全球统一的价值锚点
在监管分化的全球市场中,通缩模型成为比特币最统一的价值共识。无论是美国将其视为 “战略资产”,欧盟通过 MiCA 法案将其归类为 “无担保加密资产”,还是韩国允许上市公司配置比特币,各国监管框架虽有差异,但都认可其 “稀缺性驱动价值” 的核心逻辑。
这种基于通缩模型的共识,让比特币突破地域与政策限制,成为全球范围内唯一具有统一价值锚点的加密资产,这是其他任何代币都无法复制的优势。
五、争议与挑战:通缩模型并非完美无缺
通缩模型虽塑造了比特币的核心价值,但也面临着一些长期争议与现实挑战,需要客观看待。
1. 矿工激励的长期难题
2140 年奖励归零后,矿工将完全依赖交易手续费生存,这一 “末日场景” 引发持续争议。乐观者认为,随着比特币市值扩大与交易活跃,手续费收入足以覆盖挖矿成本;但质疑者指出,若未来交易需求下降,手续费不足可能导致算力流失,威胁网络安全。
不过从当前趋势看,2024 年减半后手续费占比已达 20%,且机构大额交易的手续费贡献持续提升,为长期激励机制提供了一定缓冲。
2. 通缩预期的双刃剑效应
短期通缩预期可能引发过度投机。2024 年减半前,部分资金为追逐 “稀缺性红利” 盲目入场,导致比特币价格在半个月内从 6 万美元飙升至 10.9 万美元,随后又回调至 8 万美元,短期波动加剧。这种 “预期炒作” 与通缩模型的长期价值逻辑相悖,也给普通投资者带来风险。
3. 监管对 “通缩垄断” 的担忧
部分国家监管机构担忧,比特币的通缩模型可能形成 “数字资产垄断”。若其成为主流价值存储工具,零新增供应的特性可能导致财富集中(目前前 100 个地址持有 20% 的比特币),引发金融不平等问题。这也是欧盟在 MiCA 法案中强调 “加密资产不得替代法币” 的重要原因之一。
六、总结:通缩模型的核心价值与未来展望
比特币的通缩经济模型,本质是“用代码构建的稀缺性契约”:通过 2100 万枚总量封顶与每 4 年减半的刚性规则,创造了 “可预测、不可篡改、逐步强化” 的稀缺性,彻底区别于传统法币的无限增发与其他加密货币的弹性供应,成为其 “数字黄金” 叙事的基石。
从历史表现看,四次减半周期验证了模型的可靠性,通胀率持续低于黄金与法币,推动比特币从投机工具升级为机构认可的抗通胀资产;从未来趋势看,随着 2140 年零供应时代临近,其稀缺性将进一步凸显,但矿工激励、投机管控等挑战也需持续关注。

下一篇
比特币 2025 监管框架:全球格局、核心规则与市场影响全解析
-

- 区块链百科
- 2025-10-30 10:42:38
- 30694
- 2025 年比特币监管框架的核心是 “告别野蛮生长,进入合规时代”:美、欧、韩等主流市场已明确规则,将比特币纳入受监管金融资产,围绕牌照、反洗钱、托管、税收建立全链条管控;中国等国家维持限制,同时探索替代路径;国际层面正推动标准统一。 对普通人而言,监管清晰化是好事 —— 合规平台让资产更安全,明确的规则避免 “踩雷”。参与比特币交易时,记住 “三看”:看平台是否有合规牌照,看自身是否完成 KYC 与纳税申报,看资产是否存放在隔离托管账户。
24小时热点


热点专题


 2445382