比特币作为支付工具的全球应用:从咖啡馆到跨境贸易,落地场景与发展现状解析
-
目录比特币作为支付工具的全球应用已覆盖日常消费、跨境结算、高端交易三大核心场景,截至 2025 年,全球超 10 万家企业直接或间接接受比特币支付,年处理支付规模突破 2000 亿美元。从星巴克的咖啡账单到尼日利亚企业的跨境货款,比特币凭借去中心化特性与技术升级,正从投资资产逐步渗透至实体经济。这一转变并非偶然,背后是闪电网络等技术的效率提升,以及沃尔玛、微软等巨头的合规化推动。接下来,我们将从场景落地、技术支撑、区域差异、现实挑战及未来趋势五个层面,拆解比特币支付的全球应用生态。
比特币作为支付工具的全球应用已覆盖日常消费、跨境结算、高端交易三大核心场景,截至 2025 年,全球超 10 万家企业直接或间接接受比特币支付,年处理支付规模突破 2000 亿美元。从星巴克的咖啡账单到尼日利亚企业的跨境货款,比特币凭借去中心化特性与技术升级,正从投资资产逐步渗透至实体经济。这一转变并非偶然,背后是闪电网络等技术的效率提升,以及沃尔玛、微软等巨头的合规化推动。接下来,我们将从场景落地、技术支撑、区域差异、现实挑战及未来趋势五个层面,拆解比特币支付的全球应用生态。
一、场景渗透:比特币支付已走进哪些真实生活场景?
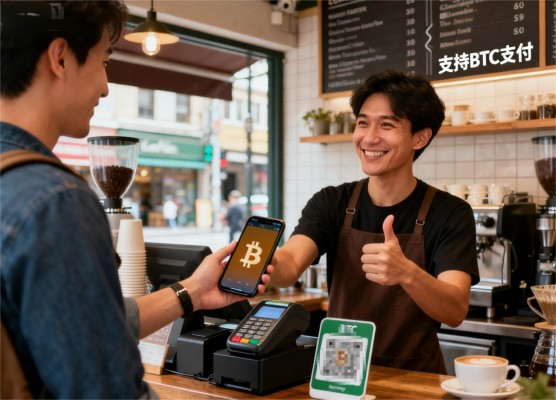
比特币的支付应用早已跳出 “小众实验” 范畴,在不同消费层级与商业领域形成了可感知的落地案例,覆盖从几美元的快餐到数百万美元的豪车交易。
日常消费场景的渗透最为直观。连锁餐饮领域,美国快餐品牌 Steak ‘n Shake 2025 年 5 月全面接入比特币支付后,销售额环比增长 11%,消费者可通过店内 POS 机直接完成支付。星巴克虽未直接开放支付入口,但用户可通过 Bitrefill 礼品卡,用以太币或比特币兑换消费额度,覆盖全球超 3 万家门店。便利店场景中,Sheetz 的结账系统已支持比特币即时支付,而麦当劳在加密货币活跃地区的门店,通过第三方应用实现了比特币与法币的自动兑换结算。
零售与服务行业的巨头入局成为重要推手。沃尔玛通过金融科技子公司 OnePay Cash,计划向 1.5 亿美国用户开放比特币支付功能,用户在 App 内完成比特币持有与兑换,结账时系统自动转换为美元,商家无需承担币价波动风险。科技领域,微软允许用户用以太币或比特币缴纳订阅费用,AMC 院线则支持比特币购买电影票与周边产品,Home Depot、宜家等零售商通过 Bitrefill 礼品卡实现比特币间接支付。
高端交易场景的应用更凸显其价值存储属性。美国 Post Oak Motor Cars 通过 BitPay 接受比特币购买豪车,欧洲 BitCars 平台专注于高端车型的加密货币交易,单笔支付金额常达数十万美元。奢侈品牌也纷纷跟进,Gucci 和 Ralph Lauren 在部分旗舰店支持比特币支付高端系列产品,房地产领域则出现用比特币购买迪拜公寓、纽约写字楼的案例,交易流程通过智能合约实现合规备案。
二、技术支撑:是什么让比特币支付从 “理论” 走向 “实用”?
比特币早期因 10 分钟出块时间、高额手续费等问题,难以适配高频支付场景,而技术升级与第三方服务的完善,彻底改变了这一局面。
闪电网络(Lightning Network)是效率革命的核心。作为比特币的二层协议,它通过离线通道实现即时交易,2025 年节点数量已达 12 万个,通道容量超 15 万 BTC,单笔支付手续费可低至 0.001 美元,确认时间缩短至秒级。在非洲 - 欧洲的小额贸易中,尼日利亚企业通过闪电网络向德国供应商付款,仅需 2 分钟完成结算,手续费仅 0.05 美元,而传统银行渠道需 3 天且手续费 45 美元。这种技术优化让比特币得以适配咖啡、话费等微支付场景。
第三方支付处理商解决了商家的合规与风控难题。BitPay、Coinbase Commerce 等平台为中小企业提供 “一键接入” 方案,商家无需懂区块链技术,即可通过 API 集成比特币支付功能。这些平台会即时将比特币兑换为法币转入商家账户,例如 BitPay 支持将比特币实时转换为 20 多种法币,彻底规避币价波动风险,截至 2025 年,其合作商家已超 7 万家。PayPal 更是将支持范围扩展至 100 多种加密货币,覆盖全球数百万商户,成为连接加密世界与传统零售的关键桥梁。
数字钱包的普及降低了用户使用门槛。Trust Wallet、MetaMask 等钱包不仅实现了比特币的安全存储,更优化了支付流程 —— 用户只需扫描商家二维码或输入地址,即可完成转账,操作复杂度与支付宝、微信支付相差无几。部分钱包还集成了 “附近商户” 功能,实时显示支持比特币支付的线下门店,进一步提升了使用便捷性。
 三、区域差异:全球比特币支付应用呈现哪些 “地域特色”?
不同地区的金融基础设施、监管环境与用户需求,造就了比特币支付应用的地域分化,形成了 “发展中国家重实用,发达国家重体验” 的格局。
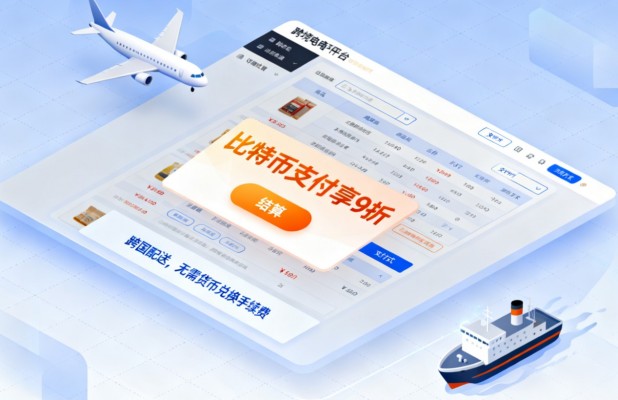
发展中国家的应用聚焦于跨境汇款与金融普惠。在墨西哥,海外务工人员通过 Bitstamp 平台向菲律宾家人汇款,成本较传统西联汇款降低 70%,到账时间从 3 天缩短至 1 小时。尼日利亚、肯尼亚等非洲国家,由于本地货币通胀严重且银行账户覆盖率不足 50%,比特币成为中小企业跨境贸易的首选支付方式 —— 企业无需开设海外银行账户,通过数字钱包即可接收国际货款,规避外汇管制与汇率波动风险。
发达国家的应用更注重场景丰富度与合规性。美国是比特币支付的核心市场,沃尔玛、AT&T 等巨头的入局形成了 “零售 + 通信 + 科技” 的全场景覆盖,且所有交易均通过合规平台完成反洗钱审核。欧洲市场则偏向高端与旅行场景,AirBaltic 自 2014 年起接受比特币支付机票,Alternative Airlines 平台支持全球 600 多家航空公司的比特币预订,覆盖商务出行与旅游需求。日本作为较早合规比特币的国家,近万家线下商户接入支付系统,从便利店到出租车均能看到比特币支付标识。
新兴市场的探索呈现 “政策驱动” 特征。阿联酋航空计划与Crypto.com合作,开放头等舱的比特币支付,借力加密货币提升高端服务竞争力。东南亚地区,越南、泰国的线下商户通过本地支付服务商接入比特币,主攻年轻消费群体,部分网红餐厅甚至将 “支持比特币支付” 作为营销亮点,吸引科技爱好者打卡。
四、现实挑战:比特币支付普及还面临哪些 “硬骨头”?
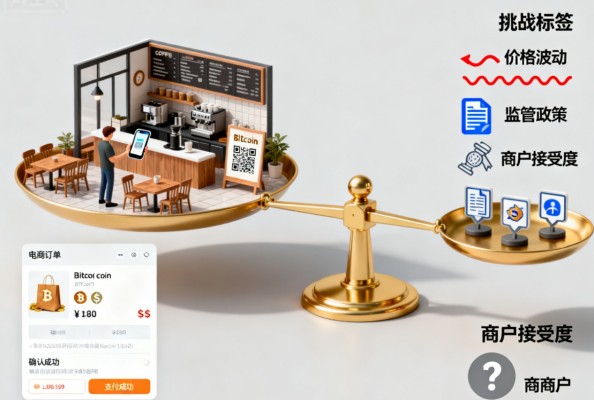
尽管应用场景不断拓展,但比特币支付要成为主流支付工具,仍需跨越监管、技术、认知三大障碍,这些问题在不同地区呈现出差异化的复杂程度。
监管政策的不确定性是最大阻力。全球尚未形成统一的监管框架:美国采用 “多机构分工监管”,SEC 将部分稳定币归为证券,而 OCC 允许银行提供加密货币托管服务;中国全面禁止加密货币交易,比特币支付缺乏合法空间;欧盟的《加密资产市场监管法案》(MiCA)要求支付服务商持牌运营,且需满足严格的反洗钱合规要求。这种碎片化监管让跨国企业难以制定统一支付策略,例如沃尔玛的比特币支付计划目前仅覆盖美国市场,海外门店因合规风险暂不开放。
币价波动仍制约大众接受度。尽管第三方平台可实现即时兑换,但普通消费者对 “用可能暴涨暴跌的资产付款” 仍存顾虑。2025 年 6 月,比特币单日跌幅达 15%,部分未及时兑换的小商户出现账面亏损,导致后续暂停接受比特币支付。这种风险在发展中国家更为突出,中小企业抗风险能力弱,对币价波动的容忍度远低于大型企业。
技术瓶颈尚未完全突破。闪电网络虽解决了小额支付问题,但在大额交易场景仍依赖主链,10 分钟的确认时间难以满足即时结算需求。此外,比特币网络每秒约 7 笔的交易吞吐量,远低于 Visa 的数千笔,在电商促销等流量峰值场景,可能出现交易拥堵与延迟。这些技术限制让比特币暂时无法替代传统支付工具处理高频海量交易。
 五、未来趋势:比特币支付会成为主流支付方式吗?
比特币支付的未来并非 “取代传统支付”,而是在特定场景形成补充,技术迭代与生态协同将决定其最终的应用边界。
合规化与机构化将成为核心趋势。摩根士丹利等传统金融机构已通过子公司为零售客户提供加密交易渠道,Zerohash 等基础设施公司获得巨头融资,专为企业提供合规支付技术支持。这种 “金融机构 + 科技公司” 的合作模式,将推动比特币支付融入现有金融体系,例如银行可能推出 “比特币 - 法币” 联名账户,实现支付与理财的一体化。
场景细分将成为差异化竞争关键。比特币支付难以在日常小额消费中与移动支付抗衡,但在跨境贸易、高端商品交易、地缘政治风险地区等场景仍具不可替代性。例如,在被 SWIFT 排除的国家,企业可通过比特币完成国际贸易结算;高端奢侈品交易中,比特币的价值存储属性可降低汇率波动对交易的影响。
技术融合将打开新空间。比特币与稳定币的混合支付模式已初现端倪 —— 用户用比特币兑换 USDT 等稳定币完成支付,既利用了比特币的价值优势,又规避了波动风险。未来,AI 算法可能用于优化支付路由,自动选择闪电网络或主链完成交易,进一步提升效率。此外,区块链与物联网的结合,可能催生 “设备自动比特币支付” 场景,如智能电表自动用比特币缴纳电费。
结语:比特币支付的 “实用主义” 进化之路
比特币作为支付工具的全球应用,本质是一场 “实用主义” 的进化 —— 它没有成为所有人的日常支付选择,却在传统金融体系的薄弱环节找到了生存空间。从非洲商贩的跨境货款到沃尔玛的超市账单,从闪电网络的秒级结算到第三方平台的合规转换,比特币支付的每一步发展,都是技术适配需求、机构解决痛点的结果。
站在 2025 年的节点回望,比特币支付已完成从 “极客玩具” 到 “场景工具” 的蜕变,但距离主流化仍有漫长距离。监管的明确、技术的突破、用户教育的深化,三大要素缺一不可。对于消费者与商家而言,比特币支付的价值不在于 “潮流跟风”,而在于其能否真正解决传统支付的痛点 —— 更低的成本、更快的速度、更宽的覆盖范围。
未来,比特币或许不会取代微信支付、信用卡成为主流,但它一定会在全球支付体系中占据独特位置,成为跨境贸易、高端交易与金融普惠场景的重要补充。这场由代码开启的支付革命,最终将以 “融入而非颠覆” 的方式,改写全球资金流动的规则。

下一篇
比特币未来前景如何?从技术、市场到监管,全方位解析它的机遇与挑战
-

- 区块链百科
- 2025-10-30 10:39:45
- 25198
- 综合以上分析,比特币未来前景大致有三种可能: 第一种是 “乐观情景”:技术升级顺利,闪电网络实现大规模商用,比特币的交易速度和手续费问题得到解决;更多大型机构投资者入场,市场流动性提升,价格波动幅度减小;全球监管政策趋于宽松,形成统一的合规框架;同时,比特币在实体经济领域找到更多应用场景,最终成为一种 “主流支付工具 + 资产配置选项”,市值可能突破 10 万亿美元。 第二种是 “中性情景”:技术升级进展缓慢,比特币失去 “支付工具” 属性,更多地作为 “数字黄金” 或 “避险资产” 存在;机构投资者参与程度有限,市场仍以散户为主,价格波动较大;监管政策 “碎片化”,部分国家支持,部分国家禁止,比特币的市场规模缓慢增长,但难以成为真正的 “主流资产”,市值维持在 2-5 万亿美元之间。 第三种是 “悲观情景”:技术升级失败,无法解决性能问题;全球监管政策全面收紧,多数国家禁止比特币交易;“竞争币” 崛起,替代比特币的龙头地位;同时,宏观经济恶化导致市场流动性枯竭,比特币价格大幅下跌,最终沦为 “小众投机品”,市值跌破 1 万亿美元,甚至面临被市场淘汰的风险。 比特币的未来前景没有绝对的 “好” 与 “坏”,它更像是一个 “动态变化的过程”,每一个技术突破、每一项监管政策、每一次市场波动,都会影响它的发展方向。对于投资者来说,需要理性看待比特币的机遇与挑战,不盲目跟风,也不忽视它的潜在价值;对于整个行业来说,比特币的未来不仅关乎一种加密货币的命运,更关乎区块链技术能否真正融入主流金融体系、服务实体经济 —— 这才是比特币未来前景背后更值得关注的核心问题。
24小时热点


热点专题


 2445382