稳定币如何维持价格稳定?核心机制 + 实操逻辑全解析
-
目录稳定币之所以能摆脱加密货币的剧烈波动,核心在于通过储备资产锚定、算法调节供需、市场套利平衡三大核心逻辑形成闭环,再结合透明审计与风险控制体系,实现与法币(如美元)1:1 或近似固定的价格锚定。想知道这些机制具体如何运作?不同类型稳定币的稳定逻辑有何差异?遇到极端行情时又如何抵御风险?下文将从底层逻辑到实操细节,全面拆解稳定币维持价格稳定的完整体系。
稳定币之所以能摆脱加密货币的剧烈波动,核心在于通过储备资产锚定、算法调节供需、市场套利平衡三大核心逻辑形成闭环,再结合透明审计与风险控制体系,实现与法币(如美元)1:1 或近似固定的价格锚定。想知道这些机制具体如何运作?不同类型稳定币的稳定逻辑有何差异?遇到极端行情时又如何抵御风险?下文将从底层逻辑到实操细节,全面拆解稳定币维持价格稳定的完整体系。
一、锚定:稳定币价格稳定的 “地基”
稳定币的 “稳定” 本质是 “锚定物的稳定”,目前主流锚定方式分为两大类,直接决定了价格稳定的底层逻辑。
法币锚定:最主流的 “硬挂钩” 模式
这是目前市场占比超 90% 的稳定币类型(如 USDT、USDC、BUSD),核心逻辑是 “发行多少稳定币,就储备等值的法币或高流动性资产”。比如发行 1 枚与美元挂钩的稳定币,发行方必须在银行账户或信托机构中存入 1 美元现金、短期国债、商业票据等资产,形成 “1:1 储备”。这种模式下,稳定币的价格稳定依赖于储备资产的足额性 —— 用户相信随时能将稳定币按 1:1 比例兑换回法币,因此市场价格不会偏离锚定价格太远。
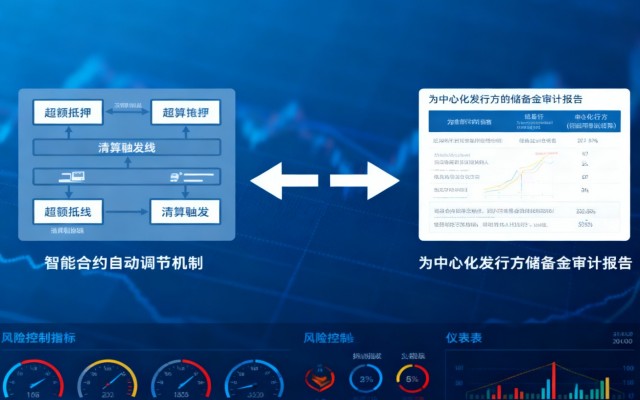
为了强化信任,主流法币锚定稳定币会定期公布储备资产审计报告,披露资产构成、存放机构等信息,消除用户对 “超发”“资产挪用” 的担忧。例如 USDC 的发行方 Circle,每月都会发布第三方审计报告,证明储备资产与流通中的稳定币总量完全匹配,这也是其价格长期稳定在 1 美元左右的关键。
加密资产锚定:无中心化机构的 “平衡术”
这类稳定币(如 DAI)不依赖法币储备,而是通过加密资产抵押 + 算法调节实现价格稳定。核心逻辑是 “超额抵押 + 动态清算”:用户想要生成 DAI,需要抵押 ETH 等波动性较强的加密资产,且抵押率通常在 150% 以上(比如抵押价值 150 美元的 ETH,才能生成 100 美元的 DAI)。
当 ETH 价格下跌导致抵押率低于安全阈值时,系统会自动触发清算机制 —— 将抵押的 ETH 在市场上拍卖,用拍卖所得偿还债务并销毁对应的 DAI,从而减少流通供应量,维持 DAI 与美元的锚定。反之,当 ETH 价格上涨,用户可以增加抵押资产或赎回部分抵押品,释放更多 DAI 进入市场,避免价格因供应不足而高于 1 美元。这种模式下,价格稳定依赖于抵押资产的流动性和清算机制的高效性,同时需要足够的市场参与者参与抵押和清算,形成自我调节的生态。
二、供需调节:稳定币价格的 “实时校准器”
无论采用哪种锚定方式,稳定币都需要通过主动或被动的供需调节,应对市场波动带来的价格偏离。
算法驱动的供需调节
算法稳定币(部分类型)会直接根据市场价格调整流通供应量:当稳定币价格高于锚定价格(如 1.05 美元),系统会自动增发新的稳定币并投入市场,增加供应以压低价格;当价格低于锚定价格(如 0.95 美元),系统会回购市场上的稳定币并销毁,减少供应以抬升价格。
这种模式的关键在于 “算法的透明度” 和 “市场参与者的信任”。例如早期的算法稳定币 Basis,通过 “债券发行 + 股票激励” 机制调节供需:价格下跌时,发行债券回收稳定币,债券持有者未来可按 1:1 兑换稳定币;价格上涨时,增发稳定币奖励股票持有者,激励其参与市场调节。不过这类纯算法稳定币曾因缺乏抵押资产支撑,在极端行情下出现过价格崩盘,如今更多与抵押机制结合,降低风险。
市场套利行为的被动调节
除了主动的算法调节,市场套利者的行为会形成 “被动校准”,这是稳定币价格稳定的重要补充。当稳定币价格偏离锚定价格时,套利空间会吸引投资者参与交易,最终将价格拉回合理区间。
比如 USDT 价格涨到 1.02 美元时,套利者会在法币市场用 1 美元买入 USDT 的储备资产(或直接兑换 USDT),再在加密货币交易所以 1.02 美元卖出,赚取 0.02 美元的差价;大量套利者的卖出行为会增加 USDT 的市场供应,价格逐渐回落至 1 美元。反之,当 USDT 价格跌到 0.98 美元时,套利者会在交易所低价买入 USDT,再按 1:1 兑换回美元,赚取 0.02 美元差价;大量买入行为会减少市场供应,价格回升至 1 美元。这种无风险套利机制的存在,使得稳定币价格很难长期偏离锚定价格,形成了市场化的自我调节。
 三、储备资产管理:稳定币的 “风险防火墙”
对于法币锚定和加密资产抵押型稳定币来说,储备资产的质量和管理能力,直接决定了极端行情下的价格稳定性。
储备资产的多元化配置
主流稳定币的发行方不会将储备资产全部以现金形式存放,而是采用 “现金 + 高流动性低风险资产” 的多元化配置,既保证流动性,又提升资产安全性。例如 USDC 的储备资产中,除了现金,还包括短期美国国债、货币市场基金、商业票据等,这些资产既能快速变现,又能获得一定的利息收益,同时降低单一资产的风险。
加密资产抵押型稳定币则会选择市场流动性强、共识度高的加密资产(如 ETH、BTC)作为抵押品,避免因抵押资产价格暴跌或流动性枯竭导致清算失败。部分项目还会引入多资产抵押机制,比如同时接受 ETH、BTC、AAVE 等多种资产作为抵押,分散单一资产的波动风险,进一步强化价格稳定的基础。
储备资产的安全性与透明度
储备资产的存放机构和审计机制,是用户信任的核心。主流稳定币的储备资产通常存放在受监管的银行或信托机构,避免资产被挪用或遭受黑客攻击。例如 USDC 的储备资产由美国银行托管,Circle 无法单方面动用这些资产,只能在用户兑换时按流程操作。
同时,定期的第三方审计是必不可少的。审计机构会核查储备资产的总量、构成、存放情况,确保与流通中的稳定币总量一致,并发布公开报告。这种透明度不仅能消除用户的担忧,还能吸引更多机构和个人使用稳定币,扩大市场规模,而市场规模越大,稳定币的价格稳定性越强(越大的市场越难被操纵)。
四、极端行情应对:稳定币的 “压力测试”
即使有完善的机制,稳定币也会面临极端行情的考验,比如加密货币市场崩盘、黑天鹅事件导致的恐慌性抛售等。此时,稳定币的价格稳定能力取决于其风险应对机制。
超额储备与应急资金
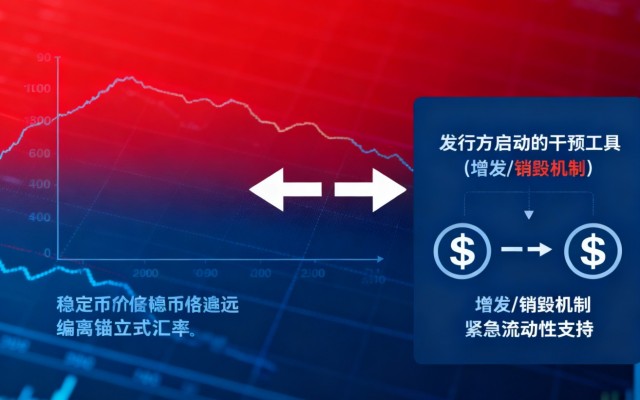
部分稳定币发行方会预留超额储备或应急资金,以应对极端行情下的大规模兑换。例如,当市场出现恐慌性抛售,大量用户想要将稳定币兑换回法币时,超额储备可以确保发行方有足够的资金应对兑换需求,避免出现 “挤兑” 导致无法兑换,进而引发价格崩盘。
加密资产抵押型稳定币则会通过提高抵押率、扩大清算范围等方式应对极端行情。例如,当 ETH 价格暴跌时,系统会降低清算阈值,提前触发清算,同时扩大清算参与者范围,确保抵押资产能快速拍卖变现,避免抵押资产价格进一步下跌导致清算失败。
社区治理与机制调整
对于去中心化稳定币来说,社区治理是应对极端行情的重要手段。当市场出现机制无法解决的问题时,社区成员可以提出提案,调整抵押率、清算机制、锚定目标等参数,以适应市场变化。例如,DAI 曾在加密货币市场崩盘时,通过社区提案提高了抵押率,增加了系统的安全性,避免了价格大幅偏离锚定目标。
而中心化稳定币则会依赖发行方的应急响应能力,比如在极端行情下暂停部分交易、限制大额兑换,或与托管银行协调增加资金供应,缓解市场压力。不过这种中心化的应对方式也存在争议,需要在维护价格稳定和保障用户权益之间找到平衡。
 五、不同类型稳定币的价格稳定能力对比
稳定币类型
核心机制
价格稳定能力
风险点
法币锚定(中心化)
1:1 储备 + 第三方审计
★★★★★
监管风险、储备资产安全风险、挤兑风险
加密资产抵押(去中心化)
超额抵押 + 算法清算
★★★★☆
抵押资产价格波动风险、清算机制失效风险
纯算法稳定币(去中心化)
算法调节供需
★★★☆☆
无抵押资产支撑、市场操纵风险、共识破裂风险
从实际表现来看,法币锚定的中心化稳定币(如 USDC、BUSD)的价格稳定能力最强,长期保持在锚定价格 ±0.5% 的波动范围内;加密资产抵押的去中心化稳定币(如 DAI)的波动略大,但通常能控制在 ±1% 以内;而纯算法稳定币的价格稳定性最差,历史上多次出现价格崩盘的情况。
这也说明,价格稳定能力与 “抵押资产的安全性”“机制的透明度”“市场规模” 密切相关 —— 抵押资产越安全、机制越透明、市场规模越大,稳定币的价格稳定能力越强。
 总结
稳定币维持价格稳定并非单一机制作用的结果,而是 “锚定机制 + 供需调节 + 储备管理 + 风险应对” 的综合体系。法币锚定通过 “1:1 储备 + 审计” 构建信任基础,加密资产抵押通过 “超额抵押 + 清算” 实现自我调节,算法和套利行为则实时校准价格偏离,而储备资产的安全管理和极端行情的应对机制,则为价格稳定提供了最后一道保障。
随着稳定币的应用场景不断扩大(跨境支付、DeFi、电商结算等),其价格稳定能力也在不断提升 —— 更完善的审计机制、更多元的储备配置、更高效的供需调节,都在让稳定币越来越 “稳定”。对于用户来说,选择稳定币时,不仅要关注其价格波动情况,更要了解其锚定机制、储备资产、审计情况和风险应对能力,才能真正享受到稳定币带来的便利,同时规避潜在风险。

下一篇
BTC和ETH哪个更适合投资?2025年核心差异与选择指南
-

- 区块链百科
- 2025-11-30 10:54:01
- 9580
- 结合当前市场环境,针对BTC和ETH的投资,给出具体的实操建议,帮你落地执行。 1. 买入时机:BTC看宏观,ETH盯生态。BTC的最佳买入窗口往往出现在宏观经济宽松信号释放时,比如美联储降息、通胀数据回落,此时资金会从传统资产流向加密货币;ETH的买入时机则应紧扣生态节点,如分片升级前1-2个月、重大DeFi协议上线初期,此时市场预期会推动价格提前上涨。 2. 持仓管理:设置止损止盈,避免情绪化操作。无论持有BTC还是ETH,都要设置明确的止损线——保守型投资者可将止损设为15%,进取型投资者设为25%,当价格跌破止损线时果断离场,避免深度套牢。止盈可采用“阶梯止盈”策略,比如涨至目标收益的50%时卖出30%仓位,涨至100%时再卖出30%,剩余仓位长期持有。 3. 存储安全:BTC优先硬件钱包,ETH警惕智能合约风险。BTC的存储重点是“私钥安全”,建议将大额BTC存入Ledger、Trezor等硬件钱包,避免在交易所长期存放;ETH由于常参与DeFi质押、NFT交易,需警惕智能合约漏洞,选择经过CertiK等权威机构审计的平台,避免在小众DApp中授权资产。 4. 信息获取:BTC跟踪机构动向,ETH聚焦生态数据。关注BTC的核心信息源包括:贝莱德等巨头的持仓报告、美国现货BTC ETF的资金流入数据、闪电网络的商户增长情况;关注ETH的核心信息源包括:DeFi TVL数据(通过DeFi Pulse查询)、生态DApp用户量、技术升级进展(通过ETH官方博客获取)。 总结来说,BTC和ETH的投资选择没有标准答案——BTC是“稳健型资产”,适合保值抗通胀;ETH是“成长型资产”,靠生态创新驱动增长。2025年的市场环境下,两者并非对立关系,而是可以通过组合配置实现风险与收益的平衡。关键是明确自身的投资目标:想稳选BTC,想冲选ETH,均衡配置就两者都要。记住,任何投资都有风险,理性评估自身能力,不盲目跟风,才能在加密货币市场中长久生存。
24小时热点



热点专题
 148577