ETH 是否会与 BTC 行情脱钩?从联动到分化的趋势解析
-
目录ETH 与 BTC 行情短期内仍会保持一定联动性(尤其在极端市场如牛市顶峰、熊市底部),但长期来看,随着 ETH 自身生态价值深化、应用场景拓展及市场定位差异扩大,两者行情存在显著脱钩的趋势,ETH 将逐渐形成独立于 BTC 的价格逻辑。想要理解这一结论,不能只看短期价格波动,还需从联动的底层原因、脱钩的驱动因素、历史案例验证三个维度拆解,同时结合当前市场动态判断脱钩进程。接下来会逐一分析这些核心要素,帮你看清 ETH 与 BTC 行情关系的演变方向。
ETH 与 BTC 行情短期内仍会保持一定联动性(尤其在极端市场如牛市顶峰、熊市底部),但长期来看,随着 ETH 自身生态价值深化、应用场景拓展及市场定位差异扩大,两者行情存在显著脱钩的趋势,ETH 将逐渐形成独立于 BTC 的价格逻辑。想要理解这一结论,不能只看短期价格波动,还需从联动的底层原因、脱钩的驱动因素、历史案例验证三个维度拆解,同时结合当前市场动态判断脱钩进程。接下来会逐一分析这些核心要素,帮你看清 ETH 与 BTC 行情关系的演变方向。
一、先搞懂:ETH 与 BTC 为何长期联动?
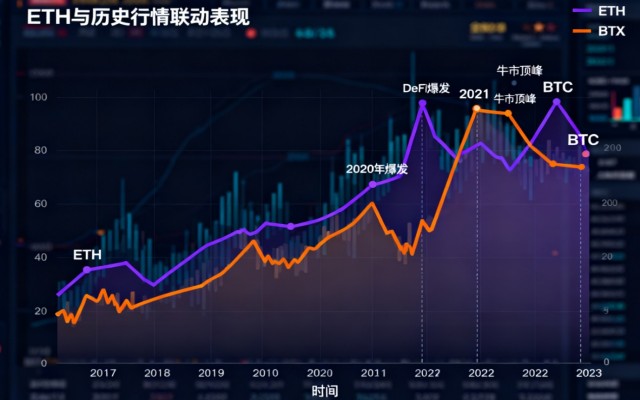
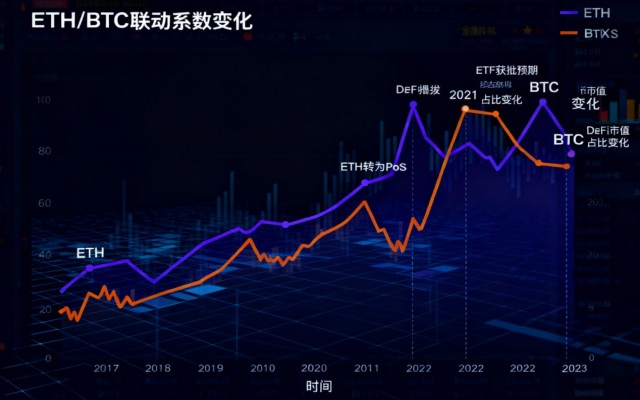
过去十年,ETH 与 BTC 的价格联动系数(衡量两者价格变动的相关性)长期维持在 0.7-0.9 之间(系数越接近 1,联动性越强),这种强联动并非偶然,而是由三个底层逻辑决定:
1. 资金端:同属加密货币 “资金池”,资金流动同步
ETH 与 BTC 作为加密市场的前两大资产,共同占据市场总市值的 60%-70%,多数机构与散户投资者会将两者归为 “同一类资产” 配置。当外部资金流入加密市场时(如美联储放水、机构增持),资金会同时流向 BTC 与 ETH,推动两者价格同步上涨;当资金撤离时(如美联储加息、监管收紧),两者也会同步下跌。
比如 2021 年美联储量化宽松期间,全球流动性泛滥,加密市场单日流入超 100 亿美元,BTC 从 3 万美元涨至 6.9 万美元,ETH 从 1800 美元涨至 4891 美元,涨幅分别达 130%、172%,趋势完全同步;2022 年美联储加息周期中,加密市场资金净流出超 500 亿美元,BTC 从 6.9 万美元跌至 1.5 万美元,ETH 从 4891 美元跌至 881 美元,跌幅分别达 78%、82%,同样保持联动。
2. 情绪端:BTC 主导市场情绪,ETH 被动跟随
BTC 作为加密货币的 “鼻祖”,长期被视为行业 “风向标”,其价格变动直接影响整个市场的情绪。当 BTC 大幅上涨时,市场会形成 “加密牛市来了” 的乐观预期,投资者会主动买入 ETH 等其他主流币,带动 ETH 跟涨;当 BTC 大幅下跌时,市场会陷入 “熊市恐慌”,投资者会抛售包括 ETH 在内的所有加密资产,导致 ETH 跟跌。
这种 “情绪传导” 在短期极端行情中尤为明显。比如 2023 年 3 月硅谷银行倒闭引发市场恐慌,BTC 单日暴跌 8%,ETH 受情绪影响同步下跌 7.5%,两者跌幅差距仅 0.5 个百分点;2024 年 1 月 BTC 突破 4 万美元关键关口,市场情绪高涨,ETH 随后 3 天内从 2200 美元涨至 2800 美元,涨幅达 27%,完全跟随 BTC 的情绪驱动。
3. 定位端:早期均被视为 “投机资产”,价值逻辑重叠
在 ETH2.0 升级前(2022 年之前),ETH 的核心定位与 BTC 类似,均以 “价值存储”“抗通胀工具” 为主,缺乏明确的差异化应用场景。当时投资者持有 ETH 的逻辑,更多是 “仅次于 BTC 的加密资产”,而非 “有实际应用价值的生态代币”,这导致两者的价值逻辑高度重叠,价格自然同步波动。
比如 2017 年牛市,BTC 因 “区块链技术革命” 概念上涨,ETH 因 “ICO 融资工具” 概念上涨,但本质上都是依赖 “投机炒作” 驱动,价格联动系数高达 0.92;2018 年熊市,两者也因 “投机泡沫破裂” 同步下跌,联动系数仍保持在 0.85 以上。
 二、脱钩的驱动因素:哪些变化正在打破联动?
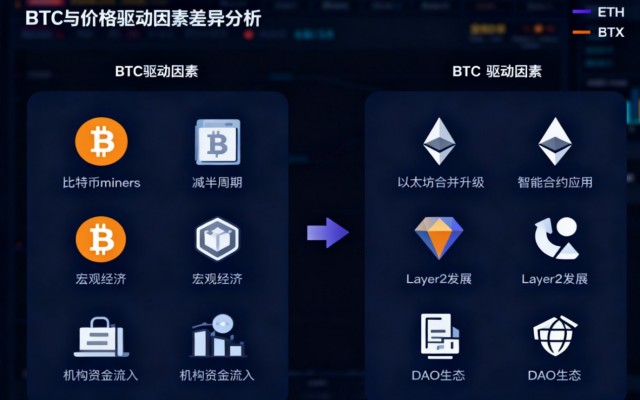
近年来,随着加密市场成熟,ETH 与 BTC 的定位差异逐渐扩大,驱动两者行情脱钩的因素不断积累,主要体现在三个方面:
1. 生态价值分化:ETH 形成独立 “应用生态”,BTC 仍聚焦价值存储
ETH 通过 “合并”(2022 年 9 月完成从 PoW 到 PoS 的转型)、“上海升级”(2023 年 3 月开放 ETH 质押解锁)等关键动作,已从单纯的 “代币” 升级为 “去中心化应用(DApp)生态平台”。当前 ETH 生态内有超 5000 个 DApp,覆盖 DeFi(如 Uniswap、Aave)、NFT(如 OpenSea)、Web3 社交(如 Friend.tech)等场景,2024 年 ETH 链上日活用户超 100 万,单日交易笔数超 150 万笔,这些应用场景为 ETH 创造了 “生态价值支撑”,使其价格逻辑从 “跟随 BTC” 转向 “依赖生态活跃度”。
而 BTC 的定位仍聚焦 “数字黄金”“价值存储”,生态发展缓慢,链上应用以转账为主,2024 年 BTC 链上日活用户仅约 10 万,单日交易笔数约 30 万笔,且缺乏突破性应用场景。这种生态价值的分化,导致 ETH 与 BTC 的价格驱动逻辑逐渐分离 ——ETH 价格开始与 “链上 TVL(总锁定价值)、DApp 活跃度、质押量” 等生态数据挂钩,而 BTC 仍与 “宏观流动性、机构持仓量” 等传统因素挂钩。
2. 市场需求差异:ETH 新增 “质押需求”,BTC 以 “囤币需求” 为主
ETH2.0 升级后引入的 “质押机制”,为其创造了独立于 BTC 的 “质押需求”。投资者可通过质押 32 枚 ETH 成为验证者,或通过交易所、DeFi 平台参与 “集中质押”(如 Coinbase 的 ETH 质押服务、Lido 的流动性质押),获取年化 4%-6% 的质押收益。截至 2024 年 10 月,ETH 质押总量已超 3000 万枚,占流通总量的 25%,这些质押资金形成 “长期锁仓盘”,减少了市场流通量,同时也让 ETH 价格新增 “质押收益预期” 这一驱动因素。
而 BTC 缺乏类似的 “质押需求”,其主要需求仍是 “囤币”(机构长期持有)与 “交易投机”。比如灰度 BTC 信托(GBTC)的持仓长期稳定在 60 万枚以上,主要机构投资者(如 MicroStrategy)买入后极少抛售,形成 “长期囤币盘”,但这种需求与 ETH 的 “质押需求” 本质不同 ——BTC 的囤币需求仍依赖 “价值存储信仰”,而 ETH 的质押需求依赖 “生态收益支撑”,需求逻辑的差异进一步推动两者行情脱钩。
3. 机构定位分化:ETH 被纳入 “科技资产”,BTC 仍归为 “另类资产”
随着机构对加密资产的认知深化,对 ETH 与 BTC 的定位开始出现分化:多数机构将 BTC 归为 “另类资产”(类似黄金,用于对冲通胀、分散传统资产风险),而将 ETH 归为 “科技资产”(类似云计算股票,依赖生态技术发展与应用落地)。这种定位差异导致机构对两者的配置逻辑与资金流向完全不同。
比如 2024 年,贝莱德推出的 “BTC 现货 ETF” 主要面向 “传统资产配置型机构”(如养老金、保险公司),这些机构买入 BTC 的目的是 “分散股票、债券的风险”,持仓周期通常在 3-5 年;而灰度推出的 “ETH 信托” 则更多吸引 “科技类投资机构”(如风险投资基金、科技公司),这些机构买入 ETH 的目的是 “布局 Web3.0、区块链应用生态”,持仓周期与 ETH 生态发展进度绑定。2024 年第三季度,科技类机构对 ETH 的增持量同比增长 120%,而传统配置型机构对 BTC 的增持量仅增长 30%,资金流向差异直接导致两者价格走势开始分化。
 三、历史案例验证:脱钩趋势已现,哪些信号值得关注?
从 2023 年开始,ETH 与 BTC 的行情联动性已出现显著下降,多个历史案例证明脱钩趋势正在加速,核心信号有三个:
1. 联动系数下降:从 “强联动” 转向 “弱联动”
2021-2022 年,ETH 与 BTC 的价格联动系数长期维持在 0.85 以上,而 2023-2024 年,联动系数已降至 0.5-0.7 之间,部分月份甚至低于 0.5(如 2024 年 6 月,联动系数仅 0.48)。这意味着两者价格变动的相关性大幅降低,ETH 开始独立于 BTC 波动。
比如 2024 年 6 月,BTC 因美联储加息预期从 4.2 万美元跌至 3.8 万美元,跌幅 9.5%,而同期 ETH 因 “坎昆升级”(ETH2.0 的关键升级,提升链上性能)预期,从 2200 美元涨至 2400 美元,涨幅 9.1%,两者价格走势完全相反,这在 2022 年之前几乎不可能出现。
2. 极端行情分化:ETH 抗跌性与弹性均超 BTC
在 2023 年 11 月的 “FTX 崩盘后遗症”(市场担心其他交易所暴雷)中,BTC 单日下跌 5%,而 ETH 仅下跌 2.3%,抗跌性显著更强;2024 年 3 月的 “ETH 坎昆升级落地” 后,ETH 单日上涨 12%,而 BTC 仅上涨 3.5%,弹性也远超 BTC。这种极端行情中的分化,证明 ETH 已形成独立的价格支撑 —— 当市场恐慌时,ETH 的 “生态价值” 提供抗跌性;当利好落地时,ETH 的 “应用预期” 提供高弹性,而 BTC 仍依赖宏观情绪,两者逻辑完全分离。
3. 生态数据与价格联动:ETH 价格开始跟生态 “绑定”
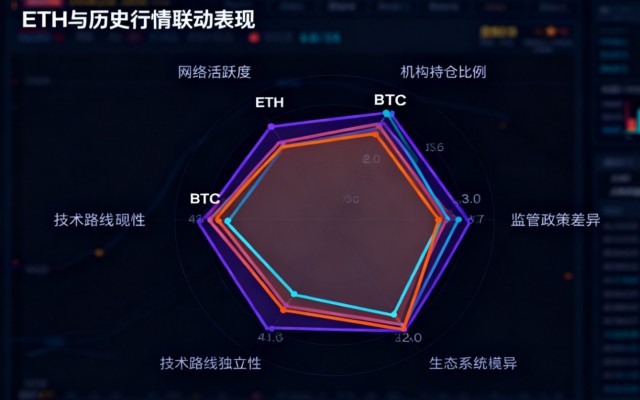
2024 年,ETH 的 “链上 TVL”“质押量” 等生态数据与价格的联动系数已升至 0.8 以上,而与 BTC 价格的联动系数降至 0.5 以下。比如 2024 年 8 月,ETH 链上 TVL 从 800 亿美元增至 1000 亿美元(增长 25%),同期 ETH 价格从 2300 美元涨至 2700 美元(增长 17%),趋势高度同步;而同期 BTC 价格从 3.9 万美元跌至 3.7 万美元(下跌 5%),ETH 完全未受 BTC 影响,仅跟随生态数据波动。
 四、未来展望:脱钩会如何演进?普通投资者该如何应对?
ETH 与 BTC 的行情脱钩不会一蹴而就,而是一个 “渐进式” 过程,未来将呈现三个阶段,普通投资者需根据阶段特征调整策略:
1. 短期(1-2 年):局部脱钩,联动仍存
短期内,ETH 与 BTC 在极端市场(如全球金融危机、加密行业黑天鹅)仍会保持联动,比如若 BTC 因监管政策暴跌,ETH 也可能受情绪影响短期跟跌。但在常规市场中,ETH 将更多跟随自身生态利好(如升级落地、DApp 爆发)波动,与 BTC 的分化会逐渐明显。
投资者应对策略:短期配置可同时持有 BTC 与 ETH,但需分开设置止盈止损 ——BTC 的止盈止损参考 “宏观流动性”(如美联储利率变动),ETH 的止盈止损参考 “生态数据”(如链上 TVL、质押量),避免因联动思维导致误判。
2. 中期(2-5 年):显著脱钩,独立行情
随着 ETH 生态持续深化(如 ETH2.0 完全落地、Layer2 生态爆发、RWA 应用大规模接入),其 “生态价值” 将完全覆盖 “加密货币属性”,价格逻辑会彻底独立于 BTC,两者联动系数可能降至 0.3 以下。届时 ETH 价格将主要由 “生态收入(如 Gas 费、质押收益)、应用用户数、企业级 adoption” 等因素驱动,而 BTC 仍由 “宏观对冲需求、机构持仓” 驱动。
投资者应对策略:中期配置可根据自身风险偏好选择 —— 若偏好 “稳健对冲”,可重点配置 BTC;若偏好 “高成长弹性”,可重点配置 ETH,同时关注 ETH 生态内的优质项目(如 Layer2 龙头、DeFi 协议),分散单一资产风险。
3. 长期(5 年以上):完全脱钩,市场定位彻底分离
长期来看,ETH 可能发展为 “去中心化计算平台”,类似 “区块链领域的 AWS”,其价格将与 “全球 Web3.0 应用市场规模” 挂钩;而 BTC 可能成为 “全球数字黄金”,价格与 “全球央行储备需求、通胀水平” 挂钩,两者将属于完全不同的资产类别,行情几乎无联动。
投资者应对策略:长期配置可将 BTC 归为 “另类资产”,用于对冲传统资产风险,配置比例建议不超过总资产的 5%;将 ETH 归为 “科技成长资产”,用于获取 Web3.0 生态的增长红利,配置比例可根据风险承受能力调整(建议不超过总资产的 10%),同时避免用 “BTC 的价格逻辑” 判断 ETH 的价值。
五、总结:脱钩是趋势,关键看 “节奏” 与 “逻辑”
ETH 与 BTC 行情脱钩不是 “会不会” 的问题,而是 “什么时候、以什么节奏” 的问题。短期的联动性仍会存在,但长期来看,ETH 的生态价值深化、需求场景拓展、机构定位分化,已为脱钩奠定了坚实基础,两者将逐渐形成独立的价格逻辑。
对投资者而言,核心是 “摆脱联动思维”,分别建立 ETH 与 BTC 的独立分析框架:分析 BTC 时,重点关注宏观流动性、机构持仓、全球监管政策;分析 ETH 时,重点关注生态数据(TVL、质押量、DApp 活跃度)、技术升级进度、应用落地情况。只有抓住两者的核心驱动逻辑,才能在行情从联动走向脱钩的过程中,做出理性的投资决策。
未来,随着加密市场进一步成熟,不仅 ETH 与 BTC 会脱钩,其他优质主流币(如 Solana、Avalanche)也可能形成独立行情,整个加密市场将从 “单一由 BTC 驱动” 转向 “多资产、多逻辑” 的多元化市场,这对行业长期发展而言,无疑是更健康的方向。

下一篇
ETH 是否会与 BTC 行情脱钩?解密两大加密货币的联动与分化逻辑
-

- 区块链百科
- 2025-11-16 11:42:54
- 25278
- 市场上经常出现 “短期脱钩” 的假象,比如某一天 BTC 跌而 ETH 涨,很多投资者会误以为 “脱钩已经到来”,盲目追涨 ETH。但实际上,这种短期波动可能是资金套利或消息刺激导致的,长期来看仍会回归联动。 判断是否为 “真脱钩”,要看三个标准:相关性是否连续三个月低于 0.7、ETH 是否有持续的价值支撑(如生态增长、技术落地)、资金是否出现差异化流入。只有满足这三个条件,才算是实质性脱钩。
24小时热点



热点专题
 148577