RWA 对传统金融的影响:打破壁垒,重塑资产配置格局
-
目录RWA(现实世界资产代币化)对传统金融的核心影响,是通过 “区块链技术 + 资产拆分” 打破传统金融的 “流动性壁垒、门槛壁垒、效率壁垒”,将原本高门槛、低流动的非标资产(如商业地产、私募股权)转化为可小额投资、实时交易的数字资产,倒逼传统金融机构重构服务模式,最终推动金融体系向 “更普惠、更高效、更透明” 转型。传统金融长期受限于 “资产流动性差、服务门槛高、信息不透明” 等问题,而 RWA 并非简单替代传统金融,而是以技术赋能的方式弥补其短板,甚至催生全新的金融服务形态。接下来,我们会从传统金融的固有痛点、RWA 的具体影响路径、传统金融的应对策略及未来趋势四个维度,全方位拆解 RWA 如何重塑传统金融生态,以及这一变革对机构与普通用户的实际意义。
RWA(现实世界资产代币化)对传统金融的核心影响,是通过 “区块链技术 + 资产拆分” 打破传统金融的 “流动性壁垒、门槛壁垒、效率壁垒”,将原本高门槛、低流动的非标资产(如商业地产、私募股权)转化为可小额投资、实时交易的数字资产,倒逼传统金融机构重构服务模式,最终推动金融体系向 “更普惠、更高效、更透明” 转型。传统金融长期受限于 “资产流动性差、服务门槛高、信息不透明” 等问题,而 RWA 并非简单替代传统金融,而是以技术赋能的方式弥补其短板,甚至催生全新的金融服务形态。接下来,我们会从传统金融的固有痛点、RWA 的具体影响路径、传统金融的应对策略及未来趋势四个维度,全方位拆解 RWA 如何重塑传统金融生态,以及这一变革对机构与普通用户的实际意义。
一、先看清传统金融的 “固有痛点”:RWA 在解决什么核心问题?
要理解 RWA 对传统金融的影响,首先需明确传统金融体系中长期存在的、难以自我突破的核心痛点 —— 这些痛点正是 RWA 能够发挥作用的 “突破口”,主要集中在三个层面:
1. 资产流动性困境:大量资产 “沉睡” 在低流动市场
传统金融中,非标资产(如商业地产、私募股权、艺术品、供应链票据)占据重要份额,但这类资产普遍存在 “流动性极差” 的问题。比如某企业持有价值 1 亿元的商业写字楼,若想变现需寻找合适买家、谈判交易条款、办理产权过户,整个流程可能长达 6-12 个月;某投资者持有 100 万元的私募股权基金,需锁定 3-5 年才能赎回,期间即使急需资金也无法快速变现。
据麦肯锡数据,全球非标资产规模超过 100 万亿美元,但其中约 60% 因流动性差难以进入公开交易市场,形成 “沉睡的资产”—— 这些资产不仅无法为持有者创造灵活收益,也降低了整个金融体系的资金周转效率。
2. 服务门槛高企:普通用户被排除在优质资产之外
传统金融的优质资产(如核心城市商业地产、高评级私募债券、另类投资基金)普遍设置 “高准入门槛”,普通用户难以参与。比如某纽约曼哈顿写字楼的投资门槛为 500 万美元,仅面向高净值人群;某跨国企业发行的高收益债券,起投金额为 100 万美元,普通投资者只能望而却步。
这种 “高门槛” 导致金融资源向少数人集中:全球前 10% 的高净值人群持有约 80% 的优质资产,而普通用户只能配置收益较低的股票、公募基金等基础资产,难以分享非标资产的增值红利,加剧了金融服务的 “普惠性缺失”。
3. 运营效率低下:流程繁琐,成本高企
传统金融的资产交易与管理依赖大量人工流程(如纸质合同、线下审核、多机构协同),导致效率低下、成本高昂。比如一笔跨国商业地产交易,需涉及产权机构、律师事务所、银行、保险公司等多个主体,审核流程超过 20 个环节,耗时 3 个月以上,交易成本(包括手续费、律师费、审计费)占交易金额的 3%-5%;某基金公司管理私募股权资产,需人工核对投资者信息、计算收益分红、出具纸质报告,运营成本占管理费收入的 40% 以上。
低效的运营模式不仅降低了用户体验,也限制了传统金融机构的服务半径 —— 中小机构因成本压力无法覆盖下沉市场,普通用户难以获得便捷的金融服务。
 二、RWA 对传统金融的三大核心影响:从资产到服务的全面革新
RWA 通过技术赋能,从 “资产形态、服务模式、运营效率” 三个维度对传统金融产生颠覆性影响,每一项影响都直指传统金融的核心痛点,推动金融体系向更优形态转型:
1. 资产端:激活非标资产流动性,重构资产配置逻辑
RWA 对传统金融资产端的最大影响,是将 “沉睡的非标资产” 转化为 “可流动的数字资产”,彻底改变传统资产的配置逻辑:
· 小额拆分打破门槛:RWA 将大额非标资产拆分为小额代币,普通用户可按自身资金规模灵活配置。比如价值 1 亿美元的商业地产,通过 RWA 拆分为 1 亿枚代币(每枚对应 0.0001% 产权),用户花 100 美元就能买入,无需像传统投资那样一次性投入数百万美元。这种 “小额化” 让普通用户首次有机会参与优质非标资产投资,比如某欧洲商业地产 RWA 项目上线后,超过 60% 的投资者为资产低于 10 万美元的普通用户,彻底打破了传统金融的 “高门槛壁垒”。
· 跨市场流通提升流动性:RWA 代币可在全球合规交易平台(如 Coinbase 合规板块、传统券商的数字资产平台)实时交易,持有者无需等待 “找到线下买家”,随时可在二级市场卖出变现。比如某投资者持有 10 万美元的私募股权 RWA 代币,若急需资金,可在 10 分钟内通过交易平台卖出,流动性堪比股票 —— 这种 “高流动性” 解决了传统非标资产 “变现难” 的痛点,据德勤测算,RWA 可使非标资产的流动性提升 5-10 倍,资产估值平均提高 15%-20%。
· 资产组合多元化成为可能:传统金融中,机构投资者配置非标资产需承担 “大额集中风险”(如投入 1000 万美元买入单一写字楼),而 RWA 让 “分散配置非标资产” 成为现实。比如某家族办公室原本只能配置 1-2 个商业地产项目,通过 RWA 可将 1000 万美元分散配置到纽约、伦敦、新加坡的 10 个不同类型的地产 RWA 项目中,大幅降低单一资产风险 —— 这种 “多元化配置” 重构了传统资产组合逻辑,让非标资产从 “高风险小众选择” 变为 “机构与个人的常规配置”。
2. 服务端:倒逼传统金融机构转型,催生普惠金融新形态
RWA 的崛起并非 “取代传统金融机构”,而是倒逼其打破固有服务模式,推出更普惠、更灵活的金融服务,主要体现在三个方面:
· 传统机构主动布局 RWA 业务:为应对竞争,传统金融机构开始积极涉足 RWA 领域,推出针对性服务。比如高盛推出 “RWA 财富管理计划”,为高净值客户配置商业地产、私募股权 RWA 代币;摩根大通开发 “RWA 托管系统”,为机构客户提供 RWA 代币的安全托管服务;瑞银推出 “RWA 交易平台”,允许客户在其平台上买卖合规 RWA 资产。这些举措表明,传统金融机构已将 RWA 视为 “未来核心业务增长点”,而非 “竞争对手”。
· 降低金融服务成本,覆盖下沉市场:RWA 通过区块链技术简化资产交易与管理流程,大幅降低传统金融机构的运营成本,使其有能力服务下沉市场。比如某区域性银行原本管理 1 笔 100 万美元的商业地产贷款,需投入 5 万美元运营成本(占比 5%),无利可图;通过 RWA 将贷款拆分为小额代币后,运营成本降至 5000 美元(占比 0.5%),银行可盈利,同时能为中小企业提供 10 万 - 50 万美元的小额地产贷款 —— 这种 “低成本服务” 让传统金融机构首次覆盖下沉市场的非标资产需求,推动金融普惠。
· 推出 “传统 + 数字” 混合服务:传统金融机构结合自身优势与 RWA 特性,推出创新服务模式。比如汇丰银行推出 “RWA 质押贷款”,客户可将持有的商业地产 RWA 代币质押给银行,获取法币贷款,无需卖出资产;法国巴黎银行推出 “RWA 收益凭证”,将多只 RWA 代币的收益打包,发行 “低风险、固定收益” 的凭证产品,供风险偏好保守的普通用户购买。这些 “混合服务” 既保留了传统金融的合规性与安全性,又融入了 RWA 的灵活性,成为吸引用户的核心竞争力。
3. 运营端:区块链技术降本增效,优化金融体系效率
RWA 的底层技术(区块链)为传统金融的运营端带来 “降本增效” 的革命,解决传统金融 “流程繁琐、成本高企” 的问题:
· 自动化流程替代人工操作:RWA 的资产确权、交易结算、收益分红等环节通过智能合约自动执行,无需人工干预。比如某商业地产 RWA 项目的租金分红,智能合约会在每月 1 日自动计算每位持有者的分红金额,直接转入其钱包,无需基金公司人工核对、打款 —— 这种自动化可减少 90% 以上的人工操作,某基金公司引入 RWA 后,运营成本降低 60%,分红到账时间从传统的 7 天缩短至 1 小时。
· 跨机构协同效率提升:区块链的 “不可篡改、实时共享” 特性,让传统金融涉及的多机构协同(如产权机构、银行、律所)无需反复核对数据,直接通过区块链共享信息。比如一笔跨国 RWA 地产交易,产权机构将产权信息上链,银行通过链上信息确认资产权属,律所通过链上数据审核交易合规性,整个流程从传统的 3 个月缩短至 7 天,交易成本从 5% 降至 1.5%。
· 信息透明降低信任成本:RWA 的资产信息(如地产的租金收入、债券的偿债能力)实时上链,所有参与者可随时查询,避免传统金融中的 “信息不对称”。比如某企业债 RWA 项目,投资者可通过区块浏览器查看企业的现金流数据、信用评级变化,无需依赖基金公司的单方面披露 —— 这种透明性大幅降低了投资者与金融机构之间的信任成本,某 RWA 债券项目的投资者认购率比传统债券高 30%,因投资者对资产质量的信任度更高。
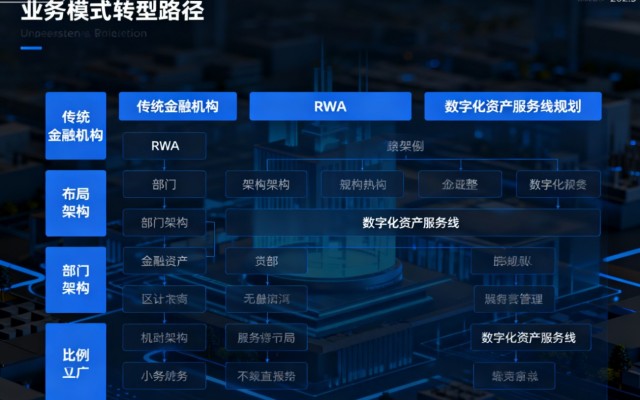 三、传统金融的应对策略:如何抓住 RWA 机遇,避免被淘汰?
面对 RWA 的冲击,传统金融机构并非被动接受,而是通过 “战略布局、技术升级、生态合作” 三大策略主动应对,将 RWA 转化为自身发展的机遇:
1. 战略层面:将 RWA 纳入长期业务规划,明确核心定位
传统金融机构开始将 RWA 提升至 “战略核心” 层面,而非 “边缘尝试”,比如:
· 大型银行:摩根大通、高盛等国际投行成立 “RWA 专项部门”,投入数亿美元研发资金,重点布局 “企业债 RWA、商业地产 RWA”,目标 3-5 年内将 RWA 业务收入占比提升至 10% 以上。
· 资产管理公司:贝莱德、先锋等头部资管公司推出 “RWA 主题基金”,将 5%-10% 的基金资产配置于合规 RWA 项目,为投资者提供 “传统资产 + RWA” 的混合配置选择。
· 区域性金融机构:中小银行、券商通过 “差异化定位” 布局 RWA,比如某东南亚银行聚焦 “中小企业供应链票据 RWA”,利用本地资源优势,为中小企业提供代币化融资服务,避开与大型机构的直接竞争。
2. 技术层面:升级 IT 系统,适配 RWA 的技术需求
传统金融机构的现有 IT 系统难以支撑 RWA 的区块链技术需求,因此需进行针对性升级:
· 搭建区块链底层平台:部分大型机构自主研发区块链平台,或与区块链技术公司(如 ConsenSys、Chainlink)合作,搭建适配 RWA 的技术架构。比如汇丰银行与 Chainlink 合作,接入其预言机服务,实时获取 RWA 资产的现实数据(如地产租金、债券利息),确保智能合约的准确执行。
· 改造现有托管与结算系统:传统金融机构的托管系统无法处理数字资产,需改造系统以支持 RWA 代币的托管、清算、对账。比如纽约梅隆银行升级托管系统,新增 “RWA 代币托管模块”,支持多链 RWA 资产的安全存储与交易结算,目前已为超过 200 亿美元的 RWA 资产提供托管服务。
· 引入自动化风控工具:针对 RWA 的风险特性(如智能合约漏洞、资产价格波动),传统金融机构引入 AI 风控工具,实时监控 RWA 资产的链上交易、资产状态,一旦发现异常(如大额异常转账、资产价格暴跌),立即触发风控措施(如暂停交易、通知投资者)。
3. 生态层面:跨界合作构建 RWA 生态,弥补自身短板
传统金融机构通过与 “区块链平台、资产方、监管机构” 合作,构建完整的 RWA 生态,弥补自身在区块链技术、资产资源上的短板:
· 与区块链平台合作:传统机构与合规区块链平台(如 Polygon、Avalanche)合作,利用其技术优势发行 RWA 代币。比如摩根士丹利与 Polygon 合作,在其区块链上发行商业地产 RWA 代币,借助 Polygon 的低 Gas 费、高吞吐量特性,降低代币发行与交易成本。
· 与资产方深度绑定:传统机构与优质资产方(如地产开发商、大型企业)签订长期合作协议,获取稳定的 RWA 资产来源。比如高盛与美国知名地产开发商合作,将其旗下 100 亿美元的商业地产逐步代币化,确保 RWA 业务有持续的优质资产供给。
· 与监管机构积极沟通:传统机构主动与监管机构(如 SEC、FCA)沟通,参与 RWA 监管规则的制定,确保自身 RWA 业务合规。比如贝莱德与 SEC 合作,推动 “RWA 基金备案标准” 的明确,其推出的 RWA 主题基金成为首个按 SEC 规则备案的 RWA 产品,为行业树立合规标杆。
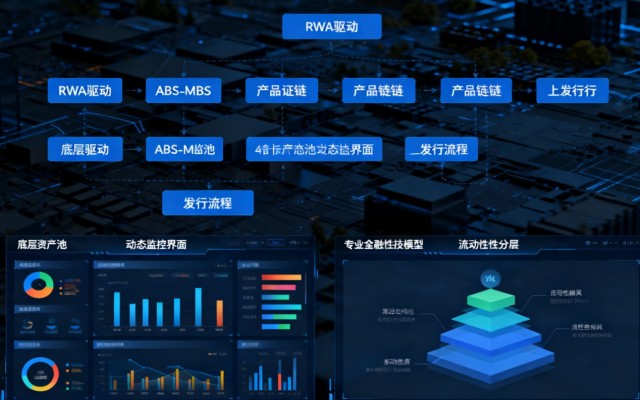 四、RWA 影响传统金融的未来趋势:三大方向值得关注
随着 RWA 技术的成熟与合规体系的完善,其对传统金融的影响将进一步深化,未来主要呈现三大趋势:
1. 监管框架逐步统一,RWA 成为传统金融 “常规资产类别”
目前全球 RWA 监管仍处于 “碎片化” 状态,但未来 1-3 年内,国际监管组织(如 IOSCO、G20)将推动 “RWA 监管共识”,明确 RWA 的资产分类、备案标准、投资者适当性要求。当监管框架统一后,RWA 将正式纳入传统金融的 “常规资产类别”,与股票、债券、传统基金并列,成为机构与个人的标准配置选项。据摩根士丹利预测,到 2030 年,全球传统金融机构管理的 RWA 资产规模将超过 5 万亿美元,占其管理总资产的 5%-8%。
2. “传统金融 + RWA” 融合产品爆发,服务形态更丰富
传统金融机构将推出更多 “传统业务与 RWA 结合” 的创新产品,比如:
· “RWA + 保险” 产品:保险公司推出 “RWA 资产保险”,为投资者持有的 RWA 资产提供 “价格下跌险”“资产违约险”,降低投资风险;
· “RWA + 信贷” 产品:银行推出 “RWA 资产质押信贷”,企业可将持有的 RWA 代币质押给银行,获取流动资金贷款,无需抵押实体资产;
· “RWA + 养老金” 产品:养老金机构将部分资金配置于 “低风险 RWA 资产”(如国债 RWA、高评级企业债 RWA),提升养老金的长期收益,同时降低波动风险。
这些融合产品将让 RWA 更深度地融入传统金融服务体系,成为普通用户触手可及的金融工具。
3. 新兴市场成为 RWA 与传统金融融合的 “主战场”
新兴市场(如东南亚、拉美、非洲)的传统金融基础设施薄弱,非标资产流动性更差,普通用户更难获得优质金融服务 —— 这为 RWA 提供了巨大的发展空间。比如东南亚某国家的中小企业,传统上难以通过银行获得贷款,而通过 “供应链票据 RWA”,企业可将应收账款代币化,在本地交易所卖出,快速获得融资;非洲某国家的普通用户,通过 “农业地产 RWA”,花 10 美元就能投资当地的农场,享受租金与农产品增值收益。
未来,新兴市场的传统金融机构将更积极地拥抱 RWA,借助 RWA 弥补基础设施短板,实现 “弯道超车”,RWA 也将成为新兴市场金融普惠的 “关键工具”。
五、总结:RWA 不是颠覆者,而是传统金融的 “升级伙伴”
回顾 RWA 对传统金融的影响,不难发现:RWA 并非要 “颠覆传统金融”,而是以技术赋能的方式,帮助传统金融解决长期难以突破的痛点(流动性、门槛、效率),成为传统金融的 “升级伙伴”。
对传统金融机构而言,RWA 是 “新的增长引擎”—— 通过 RWA,机构可激活存量非标资产、覆盖下沉市场用户、降低运营成本,在激烈的市场竞争中保持优势;对普通用户而言,RWA 是 “普惠金融的钥匙”—— 首次有机会参与优质非标资产投资,实现资产组合多元化,分享金融增长红利;对整个金融体系而言,RWA 是 “效率提升的催化剂”—— 推动金融资源更高效地配置,让更多资产创造价值,促进金融体系向更普惠、更透明、更高效的方向发展。
未来,随着 RWA 技术的持续成熟与监管体系的完善,RWA 与传统金融的融合将更深入,我们或许会看到:十年后的金融市场中,RWA 不再是 “新鲜事物”,而是像股票、债券一样,成为金融体系的 “常规组成部分”,而这一切的起点,正是当下 RWA 对传统金融的持续革新与重塑。

下一篇
去中心化金融 DeFi 是什么?一文看透区块链金融新生态
-

- 区块链百科
- 2025-11-14 10:26:55
- 19645
- 回到最初的问题 ——“去中心化金融 DeFi 是什么”,我们可以这样概括:它是基于区块链技术的 “去中介化金融体系”,让用户不用依赖银行、券商等机构,就能自主完成借贷、交易、理财等金融活动,核心是 “用户掌控资产、服务透明高效”。 DeFi 的优势很明显:能降低金融门槛,让全球用户平等享受金融服务;能提高资金利用率,让资产在质押、理财的同时保持流动性;还能打破地域限制,实现全球金融互联互通。但它也面临风险:智能合约漏洞可能导致资产损失,市场波动可能引发清算,监管政策不确定性也会影响发展。 未来,随着监管清晰、技术升级、生态融合,DeFi 会成为传统金融的重要补充,比如在跨境支付、普惠理财等领域,发挥不可替代的作用。对普通用户来说,不用急于跟风参与复杂的 DeFi 项目,可以先从 “小额尝试” 开始,比如存入少量稳定币体验理财功能,熟悉操作流程后再逐步深入;同时要牢记 “风险第一”,选择合规、安全的 DeFi 平台,妥善保管私钥,避免因操作失误或风险判断不足导致损失。 DeFi 还在快速发展,它的故事远未结束,未来会有更多创新玩法和应用场景出现,或许在不久的将来,我们不用再区分 “传统金融” 和 “DeFi”,因为去中心化金融会成为金融体系的一部分,融入我们的日常生活。
24小时热点



热点专题
 148577