Solana 生态的 RWA 趋势是什么?解密高增速赛道的三大核心方向
-
目录Solana 生态的 RWA 趋势核心聚焦于 “合规框架下的资产聚焦化、技术优势驱动的效率升级、DeFi 与 TradFi 深度融合” 三大方向。凭借高吞吐量、低费用的技术底座,Solana 正成为代币化资产的优选载体,从早期多元尝试转向以国债为代表的高确定性资产突破,同时通过原生协议与机构合作构建合规生态,让传统金融资产高效融入链上体系。这些趋势并非孤立存在,而是相互支撑形成生态合力,推动 Solana 在 RWA 赛道快速崛起。那么,这些趋势具体如何落地?技术优势怎样转化为生态竞争力?未来又面临哪些机遇与挑战?接下来,我们从资产、技术、生态、风险四个维度深入拆解。
Solana 生态的 RWA 趋势核心聚焦于 “合规框架下的资产聚焦化、技术优势驱动的效率升级、DeFi 与 TradFi 深度融合” 三大方向。凭借高吞吐量、低费用的技术底座,Solana 正成为代币化资产的优选载体,从早期多元尝试转向以国债为代表的高确定性资产突破,同时通过原生协议与机构合作构建合规生态,让传统金融资产高效融入链上体系。这些趋势并非孤立存在,而是相互支撑形成生态合力,推动 Solana 在 RWA 赛道快速崛起。那么,这些趋势具体如何落地?技术优势怎样转化为生态竞争力?未来又面临哪些机遇与挑战?接下来,我们从资产、技术、生态、风险四个维度深入拆解。
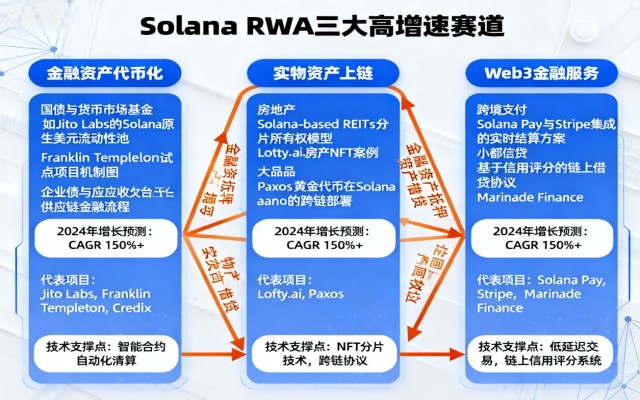
一、资产聚焦化:代币化国债成突破口,私人信贷紧随其后
Solana 生态的 RWA 并非全面铺开,而是呈现 “重点突破、梯度推进” 的鲜明特征,先以高流动性、低风险的标准化资产打开市场,再逐步拓展至复杂资产类型,这种策略让生态快速积累用户与资金。
1. 代币化国债领跑,构建低风险收益底座
在所有 RWA 品类中,代币化美国国债成为 Solana 生态的 “流量入口”,这一选择既顺应高利率市场环境,又精准匹配加密用户对稳定性的需求。美国国债本身具备流动性强、监管清晰的优势,代币化后无需改造复杂的传统交易流程,更易实现链上落地。
Solana 上的相关项目已形成规模化效应:部分平台通过合规托管机构 1:1 持有美国国债,发行对应的代币化凭证,为用户提供 4-5% 的年化收益率,且以稳定币计价,避免了原生加密资产的剧烈波动。对 DAO 和稳定币发行人而言,这类资产成为理想的储备配置选择 —— 既能通过国债获取稳定收益,又无需脱离区块链生态,资产流动性远优于链下持有。这种 “低风险、高熟悉度” 的特性,正吸引传统机构与加密原生用户双向涌入。
2. 私人信贷崛起,填补传统金融服务空白
私人信贷是 Solana 生态 RWA 的另一增长极,截至 2025 年 6 月,全球代币化私人信贷规模已达 140 亿美元,Solana 凭借技术效率在该领域占据重要份额。传统私人信贷市场存在审核流程繁琐、资金匹配效率低、中小微企业融资难等问题,而 Solana 的链上机制恰好能解决这些痛点。
生态内的信贷协议通过智能合约自动化审核借款人资质,结合 RedStone 等专业 RWA 预言机提供的财务数据,快速完成风险定价,将传统数周的融资周期缩短至数小时。例如,某专注中小企业信贷的 Solana 项目,通过代币化企业应收账款,让投资者能直接认购小额信贷份额,既为企业提供了快速融资渠道,也为投资者带来了 8-12% 的年化收益,这种 “精准匹配、小额分散” 的模式,正在重塑私人信贷市场的格局。
 二、技术优势转化:高吞吐量与低费用构建核心竞争力
RWA 的大规模落地离不开底层区块链的性能支撑,Solana 的技术特性恰好契合传统金融资产高频交易、低成本结算的需求,成为其与其他公链竞争的关键壁垒。
1. 性能适配:满足机构级交易需求
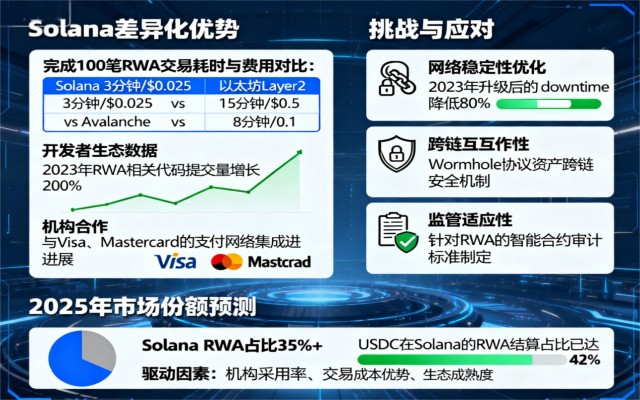
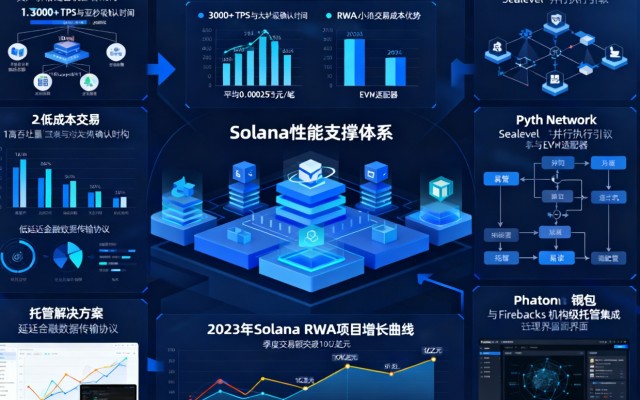
传统金融资产的交易往往涉及高频流转与大额结算,对区块链的吞吐量和确认速度要求极高。Solana 采用的 “历史证明 + 涡轮机” 技术架构,能实现每秒数千笔交易的处理能力,且交易最终确定性仅需数秒,这一性能远超许多公链。
对代币化国债这类高流动性资产而言,这种性能优势尤为重要。当市场利率波动时,投资者需要快速调整持仓,Solana 的高速交易能力可确保订单即时成交,避免因网络拥堵导致的交易滑点;对机构投资者来说,每秒数千笔的处理量能支撑其大规模资金进出,无需担心网络吞吐量不足的限制。这种 “机构级性能” 让 Solana 成为传统金融资产上链的优选载体。
2. 成本优势:降低资产代币化门槛
RWA 的核心价值之一是降低投资门槛,而区块链的交易成本直接影响这一价值的实现。Solana 的单笔交易费用通常仅需几分钱,远低于其他主流公链,这种低成本特性让小额资产交易具备可行性。
以代币化私募股权为例,若某私募股权基金拆分为 10000 枚代币,每枚价值 100 美元,投资者购买 1 枚代币的交易费用若为 1 美元,成本占比就达 1%,而在 Solana 上,同样的交易费用仅 0.01 美元,成本占比可忽略不计。这种低成本优势不仅吸引个人投资者参与小额配置,也让项目方更愿意将资产在 Solana 上代币化 —— 无需承担高昂的链上运营成本,就能实现资产的碎片化与流动性提升。
 三、生态协同化:合规先行,构建 TradFi 与 DeFi 融合网络
RWA 的可持续发展离不开合规框架与生态协同,Solana 生态正通过 “协议联动、机构合作、监管适配” 三大动作,打造 TradFi 与 DeFi 融合的闭环,这也是其 RWA 能快速起量的关键。
1. 协议横向联动,形成 RWA 服务矩阵
Solana 生态的 RWA 并非单一项目孤军奋战,而是形成了涵盖资产发行、定价、交易、借贷的全链条服务矩阵。发行端有 Securitize 等合规平台负责资产代币化与备案;定价端有 RedStone 等专业 RWA 预言机,整合净资产价值、监管数据等传统金融指标,提供精准定价服务;交易端则依托 Kamino、Pendle 等 DeFi 协议,为代币化资产提供流动性池与收益策略;借贷端可通过质押代币化资产获取稳定币贷款,实现资产的再利用。
这种 “各司其职、相互联动” 的生态格局,让 RWA 从发行到流通的全流程都能在链上完成。例如,某代币化国债在 Securitize 完成发行后,由 RedStone 提供实时价格数据,在 Kamino 上形成流动性池供投资者交易,投资者还可将持有的国债代币质押到借贷协议获取贷款,整个过程无需脱离 Solana 生态,极大提升了资产运营效率。
2. 机构深度入局,打通传统金融链路
Solana 生态的 RWA 增长并非仅靠加密原生力量,传统金融机构的入局起到了关键推动作用。贝莱德、富兰克林邓普顿等头部资管机构已在 Solana 上部署代币化资产项目,通过与生态内协议合作,将其传统金融资源导入链上。
这些机构的参与带来了双重价值:一方面,其持有的海量传统资产为 Solana 生态提供了丰富的 RWA 供给,例如某头部机构将旗下 50 亿美元国债通过 Solana 代币化,直接壮大了生态的 RWA 规模;另一方面,机构的品牌背书降低了市场信任门槛,让此前对加密货币持谨慎态度的家族办公室、金融科技公司开始参与 Solana 的 RWA 交易,推动生态用户从加密原生群体向传统金融用户延伸。
3. 适配全球监管,降低合规风险
RWA 横跨传统金融与加密领域,监管政策是绕不开的核心问题。Solana 生态采取 “主动适配、区域聚焦” 的监管策略,优先在监管清晰的地区落地项目,降低合规风险。
在新加坡、阿联酋等对 RWA 持支持态度的国家,Solana 生态内的项目积极申请合规牌照,按照当地监管要求完成资产托管与信息披露;针对美国市场,项目方则严格遵循 SEC 对证券型代币的监管框架,确保代币化资产符合 “豪威测试” 等合规标准。这种 “合规先行” 的策略,让 Solana 的 RWA 项目能规避监管风险,吸引更多合规资金入场,为生态的长期发展奠定基础。
 四、趋势挑战与应对:看清机遇背后的潜在风险
尽管 Solana 生态的 RWA 趋势向好,但仍面临 “跨链互通不足、资产确权复杂、监管差异” 等现实挑战,这些问题若不能妥善解决,可能制约生态的进一步发展。
1. 跨链互通瓶颈:资产流动性割裂
目前不同公链的 RWA 生态相对独立,Solana 上的代币化资产难以与其他公链的 DeFi 协议联动,导致资产流动性被割裂。例如,某投资者持有 Solana 上的代币化黄金,若想在以太坊上的借贷协议质押融资,需通过中心化交易所跨链转移资产,既耗时又增加了交易成本。
为解决这一问题,Solana 生态正推进与其他公链的跨链协议开发,通过原子交换技术实现代币化资产的跨链流转;部分项目也在探索发行跨链 RWA 代币,让资产能在多链生态中自由流通,整合不同链上的流动性,提升资产的交易效率与价值。
2. 复杂资产确权:从标准化到非标准化的跨越
目前 Solana 生态的 RWA 以国债、私人信贷等标准化资产为主,而房地产、艺术品等非标准化资产的代币化仍进展缓慢,核心瓶颈在于资产确权的复杂性。非标准化资产往往存在产权登记不清晰、价值评估差异大等问题,链上代币难以与现实资产实现精准对应。
生态内的项目正通过 “第三方托管 + 智能合约审计” 的方式破解这一难题。例如,某代币化房地产项目引入知名律所负责产权核查,由专业资产评估机构出具价值报告,再由合规托管机构持有房产,智能合约则将产权信息与代币权益绑定,确保每一枚代币都对应清晰的房产权益。这种 “多重背书” 的模式,正在为非标准化资产上链铺路。
3. 全球监管差异:合规成本居高不下
不同国家对 RWA 的监管政策差异极大,美国、新加坡等国监管清晰,但许多国家仍处于政策空白期,这让 Solana 生态的 RWA 项目面临 “合规成本高、市场拓展难” 的问题。若项目想在多个国家开展业务,需适配不同地区的监管要求,仅法律合规成本就可能占据项目预算的很大比例。
对此,生态内的头部项目正联合成立 RWA 合规联盟,推动形成跨国家的行业标准,通过 “一套标准、多地区适配” 的方式降低合规成本;同时,项目方也优先聚焦监管清晰的核心市场,待模式成熟后再向其他地区拓展,避免因盲目扩张陷入监管风险。
五、总结:Solana RWA—— 效率与合规驱动的金融新范式
Solana 生态的 RWA 趋势,本质是技术优势与市场需求的精准匹配:以高吞吐量、低费用的技术底座为支撑,以合规化的资产发行与流通为路径,以 TradFi 与 DeFi 的融合为目标,正在构建一个高效、低成本、低门槛的链上金融新范式。从代币化国债的突破到私人信贷的崛起,从协议协同到机构入局,每一步都紧扣 “解决传统金融痛点” 的核心,这也是其能在 RWA 赛道快速崛起的关键。
未来,随着跨链技术的成熟与非标准化资产的上链,Solana 生态的 RWA 规模有望进一步扩大,成为连接 400 万亿美元传统金融资产与加密世界的重要桥梁。但对投资者与项目方而言,仍需警惕跨链、确权、监管等潜在风险,选择合规备案、生态协同的项目参与。在金融数字化的浪潮中,Solana 生态的 RWA 正以 “效率 + 合规” 的双轮驱动,书写着传统金融与去中心化金融融合的新篇章。

下一篇
Linea 的交易速度有多快?6200 TPS 背后的技术密码与实测体验
-

- 区块链百科
- 2025-11-13 10:15:39
- 10134
- Linea 6200 TPS 的交易速度,本质是 “零知识证明技术 + EVM 兼容性 + 持续优化” 共同作用的结果。它不仅解决了以太坊的性能瓶颈,更通过即时确认、低成本等特性,让区块链技术更接近主流应用需求。对用户而言,选择 Linea 不仅是选择更快的交易速度,更是选择一个与以太坊生态无缝衔接、安全可靠的 Layer 2 环境。在 Layer 2 竞争白热化的当下,Linea 用性能证明了 zk Rollup 路线的可行性,也为行业树立了 “速度与合规并重” 的标杆。
24小时热点



热点专题
 148577