LTC 币适合定投吗?从优势、风险到策略,新手也能看懂的定投指南
-
目录LTC 币(莱特币)适合有长期持币计划、能接受加密货币波动的投资者定投,但不适合追求短期暴利、风险承受能力低的人。作为 “比特币黄金搭档”,莱特币价格波动比比特币小,长期有减半周期和支付场景支撑,定投能通过分散买入降低成本,平滑市场波动风险;不过它也存在监管政策收紧、技术迭代落后等风险,定投前需要理清自身需求和风险承受力。想知道 LTC 币定投的核心逻辑、具体操作方法、如何规避风险,下面会从定投适配性分析、实操步骤到风险控制,全方位拆解,帮你判断是否该用定投方式配置 LTC 币。
LTC 币(莱特币)适合有长期持币计划、能接受加密货币波动的投资者定投,但不适合追求短期暴利、风险承受能力低的人。作为 “比特币黄金搭档”,莱特币价格波动比比特币小,长期有减半周期和支付场景支撑,定投能通过分散买入降低成本,平滑市场波动风险;不过它也存在监管政策收紧、技术迭代落后等风险,定投前需要理清自身需求和风险承受力。想知道 LTC 币定投的核心逻辑、具体操作方法、如何规避风险,下面会从定投适配性分析、实操步骤到风险控制,全方位拆解,帮你判断是否该用定投方式配置 LTC 币。
一、先搞懂:什么是定投?为什么 LTC 币适合用定投?
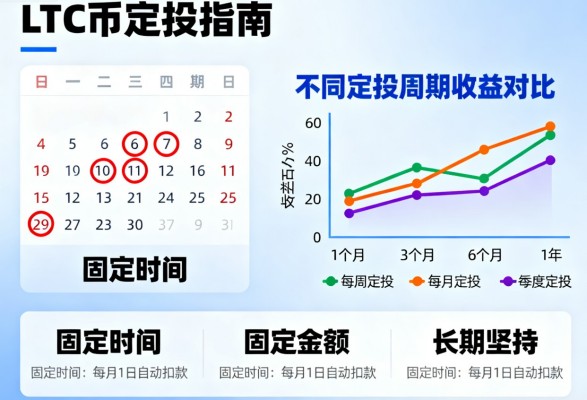
很多新手听到 “定投” 会觉得复杂,其实它的逻辑很简单 —— 定期、定额买入某类资产,比如每个月 1 号买 100 美元的 LTC 币,不管当天价格是涨是跌,都按计划买入。这种方式对 LTC 币这类波动较大的资产特别友好,核心原因藏在 LTC 币的特性里。
1. 定投的本质:用 “纪律性” 对抗 “人性贪婪与恐惧”
加密货币市场波动极大,LTC 币价格可能一天涨 10%,也可能一周跌 20%,普通人很容易在涨的时候追高、跌的时候割肉,最后亏得一塌糊涂。而定投强制你 “不管涨跌都买入”,比如 LTC 币从 100 美元跌到 80 美元,别人恐慌卖出时,你按计划继续买,相当于用更低的价格 “抄底”;涨到 120 美元时,你也不贪多,按计划买入,避免追高风险。
长期下来,定投能摊薄平均成本。比如你每个月买 100 美元 LTC 币,第一个月 100 美元 / 枚,买 1 枚;第二个月 80 美元 / 枚,买 1.25 枚;第三个月 120 美元 / 枚,买 0.83 枚,三个月共花 300 美元,持有 3.08 枚,平均成本约 97.4 美元,比一次性在 100 美元买入的成本更低,后续只要价格超过 97.4 美元就能盈利,盈利门槛降低不少。
2. LTC 币的特性:波动适中 + 有长期支撑,定投 “容错率” 高
不是所有加密货币都适合定投,像空气币、小众新币可能归零,定投只会越投越亏,而 LTC 币的特性让它的定投 “容错率” 更高:
首先是波动相对可控。对比比特币和以太坊,LTC 币的市值排名稳定在前十,价格波动幅度更小 —— 比特币可能一年涨 10 倍也可能跌 80%,而 LTC 币的涨跌幅度通常是比特币的 0.6-0.8 倍,对新手来说,这种波动既能享受上涨收益,又不会因为短期暴跌心态崩溃,更容易坚持定投。
其次是有长期价值支撑。LTC 币作为 2011 年诞生的 “老币”,有明确的定位 —— 比特币的 “补充支付工具”,出块速度比比特币快 4 倍,手续费更低,至今仍有不少商家接受 LTC 币支付(比如部分跨境电商、线下咖啡店)。而且它和比特币一样有 “减半周期”,每 4 年减半一次,减半后矿工奖励减少,理论上会减少供给,对长期价格有支撑,这让定投有明确的 “时间锚点”,不用盲目持有。
 二、LTC 币定投的 “优势”:这些点让它比其他币种更值得考虑
除了定投本身的特性,LTC 币还有几个独特优势,让它在定投选择中更具竞争力,尤其适合新手和稳健型投资者。
1. 门槛低,新手容易上手
LTC 币的单价通常在几十到几百美元之间(比如 2024 年多数时间在 50-150 美元),定投时不用投入太多资金,比如每个月投 50 美元就能买 0.3-1 枚,比定投比特币(单价几万美元)的门槛低很多,新手可以用小额资金试水,熟悉定投流程后再加大投入,不会因为 “起点高” 而不敢尝试。
而且购买渠道多,主流交易所(比如 Binance、Coinbase、OKX)都支持 LTC 币定投功能,有些平台还能设置 “自动定投”,绑定银行卡或余额后,系统会按你设置的周期自动买入,不用手动操作,对没时间盯盘的上班族特别友好。
2. 流动性好,急需用钱时能快速变现
定投不是 “锁死资金”,遇到急需用钱的情况,需要能快速卖出资产。LTC 币的流动性在加密货币中排名靠前,每天的交易量超过 10 亿美元,不管你定投了多少,在主流交易所都能快速卖出,而且卖出后提现到银行卡的速度也快 —— 比如在 Binance 卖出 LTC 币换成 USDT,再兑换成法币提现,通常 1-2 个工作日就能到账,不会出现 “想卖卖不掉” 的情况,资金灵活性比小众币种高很多。
3. 与比特币 “联动但不同步”,能分散风险
很多投资者定投时会配置比特币,但比特币的波动太大,而 LTC 币和比特币的价格走势 “联动但不同步”—— 比特币涨的时候 LTC 币通常也会涨,但涨幅可能不同;比特币跌的时候 LTC 币可能跌得更少,甚至在某些阶段独立上涨。
比如 2023 年比特币从 2 万美元涨到 4 万美元,涨幅 100%,而 LTC 币从 60 美元涨到 120 美元,涨幅也是 100%;但 2024 年初比特币跌 10% 时,LTC 币只跌了 6%。这种特性让定投 LTC 币可以和比特币形成 “搭配”,分散单一资产的波动风险,让整体定投组合更稳健。
 三、LTC 币定投的 “风险”:这些坑不避开,可能越投越亏
定投 LTC 币不是 “稳赚不赔”,它依然存在加密货币的共性风险,甚至有一些定投特有的坑,新手如果没提前了解,可能会让定投变成 “无效投入”,甚至亏损。
1. 监管政策风险:可能面临 “无法交易” 的困境
加密货币的监管政策是最大的不确定性。目前全球很多国家对加密货币的态度不同,比如中国禁止加密货币交易和挖矿,美国 SEC 把部分加密货币列为 “证券” 进行监管,一旦未来监管政策收紧,比如交易所下架 LTC 币、禁止法币交易,定投可能被迫中断,甚至无法卖出持有的 LTC 币。
比如 2021 年中国清退加密货币交易所后,很多投资者手里的 LTC 币只能通过场外交易卖出,不仅手续费高,还面临被骗风险。虽然 LTC 币作为主流币种,被全面禁止的概率较低,但监管政策的变化依然会影响它的流动性和价格,这是定投前必须接受的风险。
2. 技术迭代风险:被新币种 “替代” 的可能
LTC 币的核心优势是 “比比特币快、比比特币便宜”,但随着区块链技术的发展,越来越多新币种在速度和成本上超越了 LTC 币,比如 Solana、Avalanche 的出块速度比 LTC 币快 10 倍以上,手续费更低。如果未来这些新币种的生态发展起来,LTC 币的 “支付工具” 定位可能被替代,导致长期价值下降,定投收益也会受影响。
比如 2022 年 Solana 生态爆发时,很多资金从 LTC 币流向 Solana,导致 LTC 币价格跌幅超过比特币,这种 “技术迭代带来的替代风险”,是 LTC 币定投比比特币定投多出来的隐患。
3. 定投 “不止损” 的坑:遇到极端行情会大幅亏损
很多人觉得 “定投不用止损”,不管价格跌多少都继续买,但如果遇到极端行情,比如 LTC 币价格从 100 美元跌到 20 美元(跌幅 80%),此时继续定投虽然能摊薄成本,但短期内亏损幅度会很大,很多人会因为心态崩溃而在最低点割肉,反而亏得更多。
比如 2022 年加密货币熊市,LTC 币从 180 美元跌到 50 美元,跌幅近 70%,如果从 180 美元开始定投,不设置任何止损,到 50 美元时,平均成本可能在 120 美元左右,亏损幅度超过 50%,这种亏损会持续很长时间,对投资者的心态和资金都是极大的考验。
 四、LTC 币定投前,必须明确的 3 个核心问题
想让 LTC 币定投有效果,不是随便设置个周期买入就行,定投前要先明确这三个问题,相当于给定投 “定方向”,避免盲目操作。
1. 你的 “定投周期” 是多久?短期和长期策略完全不同
定投周期直接决定你的操作策略。如果是短期定投(1 年以内),比如想在 6 个月后用这笔钱买车,此时要更关注短期波动,设置 “止盈点”,比如盈利 10%-20% 就卖出,避免因为短期暴跌回吐收益;而且短期定投尽量不要投入太多资金,防止遇到行情不好无法及时变现。
如果是长期定投(3 年以上),比如为 5 年后的养老或教育储备资金,此时可以忽略短期波动,甚至在价格暴跌时加大投入(比如价格跌 30% 以上时,每月定投金额增加 50%),因为长期来看,LTC 币的减半周期和生态支撑更可能带来收益,短期波动会被时间平滑。
2. 你能承受的 “最大亏损” 是多少?别用 “救命钱” 定投
定投前要算清楚 “最坏情况”—— 如果 LTC 币价格跌 50%,你的心态会不会崩溃?会不会因为急需用钱而被迫割肉?建议定投 LTC 币的资金,必须是 “闲钱”,也就是扣除生活费、房贷、应急储备金后剩下的钱,而且这部分钱即便全部亏损,也不会影响你的正常生活。
比如你每个月收入 1 万元,扣除各项开支后剩下 2000 元,那么每月定投 LTC 币的金额建议不超过 500 元(占闲钱的 25%),这样即便亏损,也不会对你的生活造成压力,更容易坚持长期定投。
3. 你选 “手动定投” 还是 “自动定投”?各有优缺点
目前主流交易所有两种定投方式,各适合不同的人:
自动定投:在交易所设置好周期(比如每周一)和金额(比如 100 美元),系统会自动扣款买入,不用手动操作,适合没时间盯盘、容易受情绪影响的人。但自动定投的缺点是 “不够灵活”,比如遇到价格暴跌时,无法手动加大投入,错过摊薄成本的机会。
手动定投:自己按计划在固定时间买入,比如每个月 1 号手动在交易所买 100 美元 LTC 币。这种方式更灵活,价格跌的时候可以多买,价格涨的时候可以少买(比如价格涨 20% 以上时,当月定投金额减少 50%),但需要你有纪律性,不能因为 “今天价格涨了就不买” 或 “明天价格跌了就多买很多”,破坏定投纪律。
五、LTC 币定投实操指南:从平台选择到止盈止损,一步到位
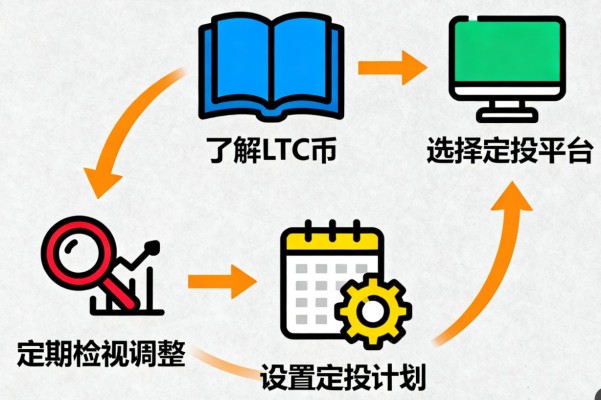
明确了方向后,下面用 “长期定投(3 年)、每月定投 100 美元” 为例,教你从平台选择到止盈止损的完整操作,新手可以跟着步骤来,降低操作风险。
1. 选对平台:优先合规、支持自动定投的主流交易所
不要在小众交易所定投,安全和流动性都没保障,优先选合规的主流交易所,比如 Binance(国际版,支持全球多数地区)、Coinbase(美国合规平台)、OKX(支持自动定投功能),这些平台不仅安全,还能提供定投数据分析(比如你的平均成本、累计收益),方便后续调整策略。
以 Binance 为例,打开 APP 后搜索 “LTC”,点击 “定投” 按钮,就能设置定投周期(每周 / 每两周 / 每月)、定投金额(美元或 USDT)、扣款方式(从余额或银行卡扣款),设置完成后,系统会在固定时间自动买入,不用手动操作,非常方便。
2. 确定定投金额:“等额买入” 为主,“灵活调整” 为辅
长期定投建议以 “等额买入” 为主,比如每月固定买 100 美元 LTC 币,这种方式最简单,也容易坚持;但在极端行情下可以灵活调整:
· 价格暴跌时(跌幅超过 30%):可以将当月定投金额增加 50%-100%,比如从 100 美元增加到 150 美元,用更低的价格买入更多筹码,摊薄平均成本;
· 价格暴涨时(涨幅超过 50%):可以将当月定投金额减少 50%,比如从 100 美元减少到 50 美元,避免在高位买入太多,降低后续回调风险。
比如 2023 年 LTC 币从 50 美元涨到 150 美元(涨幅 200%),此时可以将定投金额减少到 50 美元;2024 年如果跌到 80 美元(跌幅 47%),再把金额增加到 150 美元,通过这种 “低买少卖” 的调整,让平均成本更低。
3. 止盈止损设置:别让 “盈利变亏损”,也别 “死扛到底”
很多人定投赚了钱但没及时止盈,最后又亏回去,也有人遇到暴跌不止损,越亏越多,所以必须设置止盈止损点:
· 止盈点:长期定投可以设置 “阶梯止盈”,比如盈利 50% 时卖出 20% 的仓位,盈利 100% 时卖出 30% 的仓位,盈利 200% 时卖出 50% 的仓位,这样既能锁定部分收益,又能享受后续上涨;短期定投可以设置 “固定止盈”,比如盈利 15% 就全部卖出,落袋为安。
· 止损点:虽然长期定投不建议频繁止损,但如果遇到极端情况,比如 LTC 币价格跌 60% 以上,且持续 6 个月没有反弹,此时可以暂停定投,甚至卖出 30% 的仓位,避免后续继续大幅亏损。比如 2022 年 LTC 币跌 70% 后,暂停定投,等价格稳定后再恢复,能减少亏损。
4. 记录定投数据:用表格跟踪,清楚自己的成本和收益
定投不是 “买了就不管”,要定期记录数据,比如用 Excel 或手机备忘录记录每次买入的时间、价格、金额、数量,计算累计投入、持有数量、平均成本,这样能清楚知道自己的收益情况,也能根据数据调整策略。
比如你每月 1 号定投 100 美元,3 个月后累计投入 300 美元,持有 4 枚 LTC 币,平均成本 75 美元,当价格涨到 100 美元时,盈利 100 美元(收益率 33%),此时可以根据止盈点决定是否卖出部分仓位;如果价格跌到 60 美元,亏损 60 美元(收益率 - 20%),可以考虑是否加大后续定投金额。
六、总结:什么样的人适合定投 LTC 币?
看完上面的内容,你应该能判断自己是否适合定投 LTC 币了。简单来说,满足这几个条件的人,定投 LTC 币的成功率更高:
1、有3 年以上的长期资金,能接受资金在这段时间内被占用,且不会因为短期亏损而急需变现;
2、风险承受能力中等,能接受50% 以内的短期亏损,不会因为价格暴跌而心态崩溃、割肉离场;
3、没时间盯盘,不想花太多精力研究行情,希望用 “纪律性操作” 获取加密货币的长期收益;
4、已经配置了比特币等核心资产,想通过 LTC 币定投分散风险,让投资组合更均衡。
如果你的情况相反 —— 比如只有短期资金、风险承受能力低、想靠定投快速赚大钱,建议不要定投 LTC 币,甚至不要参与加密货币投资,因为加密货币的波动和风险,远超过你的承受范围。
最后要提醒的是,定投 LTC 币只是投资的一种方式,不是 “稳赚不赔的秘籍”,它需要你有耐心、有纪律性,还需要关注市场变化,及时调整策略。只有把定投当成 “长期理财工具”,而不是 “短期投机手段”,才能在 LTC 币的波动中拿到属于自己的收益。

下一篇
莱特币与狗狗币关系深度解析:同属加密货币,为何命运大不同?
-

- 区块链百科
- 2025-11-03 10:19:09
- 19927
- 莱特币与狗狗币的关系,是加密货币市场 “技术驱动” 与 “热度驱动” 两种生存逻辑的典型代表: 莱特币是 “技术派” 的代表,靠优化比特币的技术、落地支付场景,在加密货币市场占据了 “支付补充” 的一席之地,发展平稳,适合追求稳定的长期投资者; 狗狗币是 “热度派” 的代表,靠 meme 文化、社区共鸣和名人效应破圈,虽然缺乏技术和场景支撑,但凭借高波动性吸引了大量短期投机者,成为加密货币市场的 “流量明星”。 两者没有 “谁更好” 的说法,而是适合不同的用户:如果你看重加密货币的 “实际用途” 和 “稳定性”,莱特币可能更适合;如果你喜欢 “高风险高收益”,能接受大起大落,狗狗币或许是选择。但无论选择哪种,都需要明白:莱特币的价值来自 “技术和场景”,狗狗币的价值来自 “热度和社区”,两者的生存逻辑不同,风险也完全不同。 对于普通投资者来说,理解两者的关系和差异,不仅能帮助你更理性地选择投资标的,也能让你看清加密货币市场的多样性 —— 既有像莱特币这样 “稳扎稳打的技术型资产”,也有像狗狗币这样 “靠热度生存的 meme 币”,不同类型的资产有不同的玩法和风险,需要根据自己的风险承受能力和投资目标做出选择。
24小时热点


热点专题


 2445382