非洲 OTC 市场:如何成为稳定币 adoption 的核心增长引擎?
-
非洲 OTC(场外交易)市场通过解决当地支付基础设施不足、法币波动剧烈、跨境转账高昂这三大核心痛点,正成为稳定币在非洲大陆实现大规模应用的关键驱动力。它不仅为用户提供了便捷的法币与稳定币兑换通道,更直接推动稳定币渗透到日常支付、跨境贸易、汇款等高频场景,重塑着非洲的金融生态。 接下来,我们将从非洲金融市场的现状切入,拆解 OTC 市场如何为稳定币铺路,分析其具体的驱动路径与典型案例,并探讨未来面临的机遇与挑战,让你完整看懂二者之间的共生关系。
非洲 OTC(场外交易)市场通过解决当地支付基础设施不足、法币波动剧烈、跨境转账高昂这三大核心痛点,正成为稳定币在非洲大陆实现大规模应用的关键驱动力。它不仅为用户提供了便捷的法币与稳定币兑换通道,更直接推动稳定币渗透到日常支付、跨境贸易、汇款等高频场景,重塑着非洲的金融生态。
接下来,我们将从非洲金融市场的现状切入,拆解 OTC 市场如何为稳定币铺路,分析其具体的驱动路径与典型案例,并探讨未来面临的机遇与挑战,让你完整看懂二者之间的共生关系。
一、先搞懂:非洲为什么需要稳定币?
要理解 OTC 对稳定币的驱动作用,首先得明白非洲市场对稳定币的 “刚需” 从何而来。这片大陆的金融环境,天然为稳定币的生长提供了土壤。
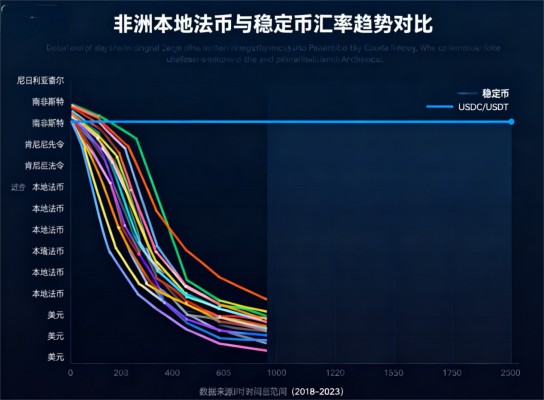
非洲多数国家的法币稳定性极差。以尼日利亚奈拉、加纳塞地为例,过去五年对美元的贬值幅度均超过 50%,普通民众辛苦攒下的积蓄,可能因为汇率波动在短时间内大幅缩水。而稳定币(如 USDT、USDC)锚定美元,价值相对稳定,成为民众对冲法币风险的 “安全港”。
同时,非洲的传统金融覆盖率极低。世界银行数据显示,非洲有超过 5 亿成年人没有银行账户,无法使用正规的转账、储蓄服务。但移动互联网普及率却在快速提升,2024 年已突破 40%,这让基于手机端的加密货币 OTC 交易和稳定币使用成为可能,填补了传统金融的空白。
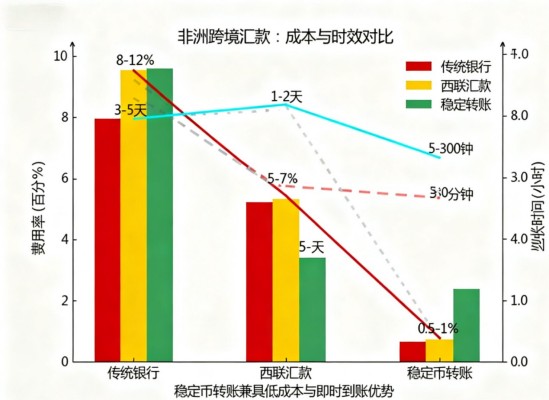
更关键的是,非洲是全球跨境汇款需求最旺盛的地区之一。非洲侨民每年向家乡汇款超过 400 亿美元,但通过西联、MoneyGram 等传统渠道,手续费高达 8%-10%,到账时间常需 1-3 天。稳定币跨境转账几乎零手续费、秒到账的特性,精准击中了这一痛点 —— 而 OTC 市场,正是连接 “海外稳定币” 与 “本地法币” 的核心桥梁。
二、OTC 市场如何为稳定币 “打开大门”?
稳定币的价值再高,也需要一个能让普通用户轻松获取的通道 —— 非洲 OTC 市场就扮演了这个 “连接器” 的角色,解决了稳定币落地的最大障碍:法币兑换。
传统加密货币交易所对 KYC(身份验证)要求严格、交易门槛高,且很多平台不支持非洲本地法币。而 OTC 交易通过点对点的模式,让用户可以直接与交易商或其他用户对接,用奈拉、兰特、肯尼亚先令等本地货币购买稳定币,流程更简单,也更贴合非洲用户的使用习惯。
比如在尼日利亚,用户只需通过当地主流的 OTC 平台(如 Paxful、LocalBitcoins),绑定手机号或银行账户,就能找到愿意接受奈拉转账的卖家,付款后对方直接将 USDT 转到用户的钱包地址,整个过程通常不超过 10 分钟。这种 “低门槛、高便捷” 的模式,让稳定币从 “小众投资品” 变成了人人可用的 “支付工具”。
此外,OTC 市场还解决了稳定币的 “流动性难题”。非洲单一国家的市场规模有限,交易所的深度往往不足,大额稳定币交易容易引发价格波动。而 OTC 交易商通过聚合大量买卖订单,能提供更充足的流动性,支持从几十美元到上万美元的交易需求,满足个人用户日常使用和中小企业跨境结算的不同场景。

(示意图:展示用户从 “发起本地法币转账” 到 “收到稳定币” 的核心步骤,标注关键节点如 “选择交易商”“确认付款”“钱包到账”)
 三、三大核心场景:OTC 驱动稳定币 “落地生根”
如果说 OTC 是稳定币进入非洲的 “大门”,那具体的应用场景就是让稳定币 “扎根” 的土壤。目前,有三大场景最能体现二者结合的价值,且都依赖 OTC 完成 “法币 - 稳定币 - 法币” 的闭环。
1. 跨境汇款:替代传统渠道,成本直降 90%
非洲侨民向家乡汇款,是稳定币 + OTC 最成熟的场景。以在欧洲工作的尼日利亚人为例,过去他需要通过西联汇款,将 1000 欧元换成奈拉,扣除 80 欧元手续费后,到账金额还会因汇率波动再缩水;现在他只需在欧洲的 OTC 平台用欧元买入 USDT,将 USDT 转到家人的钱包,家人再通过尼日利亚本地 OTC 平台卖出 USDT 换成奈拉,全程手续费不到 10 欧元,到账时间从 3 天缩短到 5 分钟。
世界银行数据显示,2023 年非洲跨境汇款平均手续费为 8.2%,而通过稳定币 + OTC 的模式,手续费可降至 1% 以下。这意味着每年能为非洲家庭节省超过 30 亿美元的汇款成本,对人均 GDP 不足 2000 美元的非洲来说,这是实实在在的 “增收”。
2. 日常支付:从 “线下现金” 到 “线上稳定币”
在肯尼亚、加纳等移动支付普及的国家,稳定币正通过 OTC 渗透到日常消费中。比如内罗毕的小商贩,过去收现金需要担心假币、找零,且存钱到银行还要跑远路;现在他们通过手机钱包接收客户的 USDT 付款,当天就能通过 OTC 平台换成肯尼亚先令,直接转到自己的移动支付账户(如 M-Pesa),用于进货或日常开销。
更有趣的是,一些非洲电商平台(如 Jumia)也开始支持稳定币支付。用户通过 OTC 购买 USDT 后,在平台付款时直接抵扣,避免了法币汇率波动导致的 “付款时价格上涨” 问题。这种模式尤其受年轻用户欢迎,2024 年数据显示,非洲 18-35 岁用户中,有 15% 曾使用稳定币进行日常消费,其中 80% 通过 OTC 完成兑换。
3. 贸易结算:解决中小企业 “美元荒”
非洲很多国家存在 “美元荒”—— 央行外汇储备不足,企业难以兑换到美元用于进口货物。而稳定币锚定美元,且通过 OTC 可自由兑换,恰好解决了这个问题。比如加纳的一家服装进口商,过去从中国供应商进货,需要先找银行兑换美元,不仅手续费高,还可能面临 “配额限制”;现在他可以通过 OTC 平台用加纳塞地买入 USDT,直接转给中国供应商,供应商再在国内 OTC 平台换成人民币,整个流程无需依赖银行,也不受外汇管制限制。
这种模式不仅提高了贸易效率,还降低了汇率风险。2023 年,加纳、尼日利亚的中小企业使用稳定币进行跨境贸易结算的规模同比增长了 200%,其中绝大部分交易的兑换环节都通过 OTC 完成。

(柱状图:对比 2023-2024 年跨境汇款、日常支付、贸易结算三大场景的稳定币使用渗透率,标注 OTC 在各场景中的作用占比)
 四、头部玩家与案例:谁在主导非洲 OTC + 稳定币市场?
目前非洲 OTC + 稳定币市场已形成一批核心玩家,它们的模式各有侧重,但都抓住了 “本地化” 和 “低门槛” 两个关键点,推动市场规模快速增长。
1. Paxful:以 “点对点” 模式抢占下沉市场
Paxful 是非洲 OTC 市场的 “元老”,也是最早支持稳定币交易的平台之一。它采用 C2C(用户对用户)模式,用户可以自由发布买卖稳定币的订单,选择用本地银行转账、移动支付(如 M-Pesa、Airtel Money)甚至线下现金交易的方式完成结算。
在尼日利亚,Paxful 的本地化做得尤为深入。它支持尼日利亚所有主流银行的转账,还与当地的便利店合作,用户可以直接在便利店用现金购买 USDT—— 这对没有银行账户的用户来说非常友好。截至 2024 年,Paxful 在非洲的月活用户超过 100 万,其中稳定币交易占比超过 60%。
2. Binance OTC:靠 “大额度 + 低费率” 吸引企业用户
如果说 Paxful 瞄准个人用户,那 Binance OTC 则更侧重服务中小企业和大额交易者。它提供的稳定币交易额度从 100 美元到 100 万美元不等,且针对大额订单(超过 10 万美元)提供 0.1% 的优惠费率,远低于行业平均的 0.5%。
Binance OTC 还与非洲本地的支付服务商合作,比如在南非,用户可以通过本地支付平台 Ozow 直接用兰特购买 USDT,无需跳转多个平台。2023 年,Binance OTC 在非洲的稳定币交易规模突破 50 亿美元,其中 70% 来自企业用户的跨境贸易结算需求。
3. 本地平台:用 “熟人信任” 打破使用壁垒
除了国际平台,非洲本土也涌现出一批 OTC 平台,比如尼日利亚的 Luno、肯尼亚的 BitPesa。这些平台最大的优势是 “懂本地用户”—— 它们会通过社区讲座、线下培训的方式,教用户如何使用稳定币和 OTC 交易,甚至推出 “熟人担保交易” 模式,降低用户的信任成本。
以 Luno 为例,它在尼日利亚的 Lagos、Abuja 等大城市设立了线下服务中心,用户遇到问题可以直接上门咨询,还能通过平台的 “信任商家” 体系,找到本地口碑好的交易商进行交易。这种 “线上 + 线下” 结合的模式,让很多对加密货币心存顾虑的用户愿意尝试使用稳定币,推动 Luno 在尼日利亚的稳定币用户数在 2024 年突破 50 万。

(折线图:展示 2022-2024 年 Paxful、Binance OTC、Luno 三大平台在非洲的稳定币交易规模变化,标注关键增长节点)
五、机遇背后的挑战:非洲 OTC 驱动稳定币还需跨越哪些坎?
尽管非洲 OTC 市场为稳定币提供了强劲的增长动力,但要实现长期、健康的发展,还需要解决监管、风险、基础设施这三大核心挑战。
1. 监管政策不明确:“灰色地带” 让用户和平台都不安
目前,非洲多数国家对加密货币和 OTC 交易的监管政策还处于 “模糊状态”。比如尼日利亚央行曾在 2021 年禁止银行与加密货币相关企业合作,但 2023 年又放松限制,允许合规的 OTC 平台开展业务;南非则将加密货币定义为 “金融资产”,要求 OTC 平台进行牌照申请,但具体细则尚未落地。
这种政策的不确定性,让用户担心自己的交易是否合法,也让平台面临 “随时被监管” 的风险。比如 2023 年,肯尼亚一家 OTC 平台因未获得监管牌照被查封,导致用户的资金无法取出,影响了整个市场的信任度。未来,只有当更多非洲国家出台清晰、友好的监管政策,明确 OTC 平台的合规要求和稳定币的法律地位,才能让市场放心发展。
2. 诈骗和安全风险:技术门槛让用户容易 “踩坑”
非洲用户对加密货币的认知水平相对较低,这让诈骗分子有了可乘之机。常见的诈骗手段包括 “虚假交易商”—— 用户付款后对方不转稳定币,或 “钓鱼链接”—— 诱导用户点击虚假 OTC 平台链接,盗取钱包私钥。2024 年,尼日利亚警方通报的加密货币诈骗案件中,有 60% 与 OTC 交易相关,涉案金额超过 1 亿美元。
同时,OTC 平台的安全技术也参差不齐。一些小型平台因缺乏足够的安全防护,容易遭受黑客攻击,导致用户信息和资金泄露。要解决这个问题,不仅需要平台加强安全技术(如采用冷钱包存储用户资金、开启双重认证),还需要通过普及教育,让用户学会识别诈骗风险,保护自己的资产。
3. 基础设施仍有短板:网络和电力限制使用场景
虽然非洲的移动互联网普及率在提升,但在偏远地区,网络覆盖仍不全面,且网速较慢,这会影响 OTC 交易的流畅性 —— 比如用户发起转账后,因网络延迟无法及时确认,可能导致交易失败。此外,非洲部分地区的电力供应不稳定,频繁停电会让用户无法正常使用手机钱包和 OTC 平台,限制了稳定币的使用场景。
不过,这个问题正在逐步改善。随着非洲各国推进 “数字基建” 计划,比如肯尼亚的 “全国光纤网络项目”、尼日利亚的 “5G 覆盖计划”,未来网络和电力条件将不断优化,为 OTC 和稳定币的进一步渗透奠定基础。

(思维导图:左侧列出监管、安全、基础设施三大挑战,右侧对应标注政策完善、用户教育、基建升级等解决方向)
六、未来展望:OTC + 稳定币将如何重塑非洲金融?
从目前的发展趋势来看,非洲 OTC 市场驱动稳定币增长的势头还将持续,且可能在未来 3-5 年迎来三大关键变化,进一步重塑非洲的金融生态。
首先,稳定币可能从 “补充工具” 变成 “主流支付选项”。随着 OTC 平台与本地移动支付(如 M-Pesa)、电商平台的合作加深,用户可能不再需要特意 “兑换稳定币”,而是直接在日常消费中使用稳定币付款,就像现在用微信、支付宝一样便捷。
其次,监管可能从 “模糊” 走向 “合规化”。预计未来 1-2 年,南非、尼日利亚、肯尼亚等非洲主要经济体将出台明确的加密货币监管框架,要求 OTC 平台进行牌照申请、落实 KYC 和反洗钱(AML)措施。这虽然会提高平台的运营成本,但也会淘汰不合规的玩家,让市场更健康、更规范。
最后,本地化稳定币可能会崛起。目前非洲市场的稳定币以 USDT、USDC 等国际稳定币为主,但未来可能会出现锚定本地一篮子法币的 “非洲稳定币”,比如锚定奈拉、兰特、肯尼亚先令的稳定币。这种本地化稳定币结合 OTC 市场,能更好地适应非洲的经济环境,进一步降低使用门槛。
总的来说,非洲 OTC 市场与稳定币的结合,不是偶然的 “风口”,而是解决非洲金融痛点的必然选择。OTC 市场为稳定币提供了落地的 “通道”,稳定币则为 OTC 市场赋予了 “价值”,二者相互驱动,正在让非洲这个 “金融洼地” 变成全球稳定币应用最具潜力的市场之一。

下一篇
香港金管局稳定币监管细则:《条例》落地后,发牌、储备与合规有哪些新规则?
-

- 区块链网快讯
- 9分钟前
- 0
- 香港金管局的稳定币监管,用 “强制发牌 + 刚性合规” 的组合拳,为全球稳定币监管提供了 “香港样本”。2500 万港元的资本门槛、100% 高流动性储备要求、跨境价值锚定监管等规则,既解决了过去稳定币市场 “储备不透明、兑付无保障” 的核心痛点,也向市场传递了 “合规者方能生存” 的明确信号。 站在 2025 年 10 月的时间节点,首批牌照的申请窗口期已进入尾声 —— 金管局鼓励有意向的机构在 8 月 31 日前联系沟通,并于 9 月 30 日前提交申请。市场普遍预期,首批持牌机构将以具备金融背景的头部企业为主,这或将进一步巩固香港作为 “加密货币合规枢纽” 的地位。 对于从业者和投资者而言,理解香港金管局的监管逻辑,就看懂了未来稳定币行业的发展方向:合规不再是 “可选项”,而是 “入场券”。而这一监管框架的长期效果,既取决于金管局能否及时适配技术创新,也依赖于国际监管协调的推进 —— 毕竟,在全球化的加密货币市场中,单一地区的完善监管,仍需全球协同才能实现真正的风险防控。
24小时热点
Bitcoin Network Hashrate Took Breather in First Two Weeks of October: JPMorgan
The Bitcoin network hashrate d ...
0
Fed's Barkin: Consumer spending remains robust but has become more cautious
According to Bijie.com and ME ...
0
Pinterest adds controls to let you limit the amount of ‘AI slop’ in your feed
Pinterest has launched new too ...
0
Bank of America Sets New Gold Target as RSI Hits Record High | US Crypto News
Bank of America raised its gol ...
0
Singularity Guofeng, a Hong Kong-listed company, did not participate in the issuance, promotion, or sale of RWA tokens.
According to information discl ...
0
Nasdaq-listed real estate firm Caliber boosts Chainlink treasury holdings with $2 million purchase
Nasdaq-listed Caliber (CWD) pu ...
0
Philippines' blockchain budget bill sparks legal scrutiny, raising concerns about centralization and data privatization risks
According to Bijie.com on Octo ...
0
Bittam: Trade Bold – 200x leverage, no slippage, no funding fees, and a $3,000 new user Rewards Waiting for You
Bitcoin's volatility around $1 ...
0
热点专题
 0