香港金管局稳定币监管细则:《条例》落地后,发牌、储备与合规有哪些新规则?
-
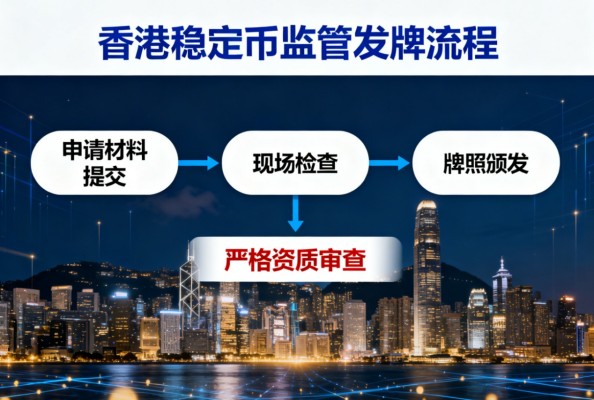
香港金管局对稳定币的监管核心,是 2025 年 8 月 1 日正式生效的《稳定币条例》所确立的强制发牌制度—— 任何在香港发行法币稳定币,或在境外发行锚定港元价值稳定币的机构,都必须向金融管理专员申领牌照,未持牌者开展相关业务将属违法。这一监管框架的落地,标志着香港成为全球首个对法币稳定币实施全面监管的司法管辖区,既为行业划定了合规红线,也为创新留出了明确空间。接下来,我们将从监管框架的核心架构、准入与运营的刚性要求、对市场生态的实际冲击、跨境监管的独特逻辑及未来挑战五个层面,拆解香港金管局稳定币监管的全貌。
香港金管局对稳定币的监管核心,是 2025 年 8 月 1 日正式生效的《稳定币条例》所确立的强制发牌制度—— 任何在香港发行法币稳定币,或在境外发行锚定港元价值稳定币的机构,都必须向金融管理专员申领牌照,未持牌者开展相关业务将属违法。这一监管框架的落地,标志着香港成为全球首个对法币稳定币实施全面监管的司法管辖区,既为行业划定了合规红线,也为创新留出了明确空间。接下来,我们将从监管框架的核心架构、准入与运营的刚性要求、对市场生态的实际冲击、跨境监管的独特逻辑及未来挑战五个层面,拆解香港金管局稳定币监管的全貌。
一、监管基石:《稳定币条例》的核心架构是什么?
香港金管局的稳定币监管并非零散规则的堆砌,而是以《稳定币条例》为核心,配套两大指引形成的 “1+2” 完整框架,实现了从准入到运营的全流程覆盖。
《稳定币条例》的立法根基是 “平衡金融稳定与创新活力”。2025 年 5 月 21 日,香港特区立法会审议通过该条例草案,经过两个多月的准备,于 8 月 1 日正式生效。条例明确监管范围聚焦 “法币稳定币”,即锚定单一法币(如港元、美元)价值的稳定币,暂不涵盖算法稳定币等非锚定型产品,这种聚焦性监管既避免了规则过于宽泛,又能精准防控主流稳定币的潜在风险。
两大配套指引则让监管要求更具操作性。金管局同步刊宪的《持牌稳定币发行人监管指引》和《打击洗钱及恐怖分子资金筹集指引 (持牌稳定币发行人适用)》,分别从日常运营和风险防控两个维度细化了规则。前者明确了储备资产管理、赎回机制等核心要求,后者则针对性提出反洗钱(AML)与反恐怖融资(CFT)的具体操作标准,形成 “基础条例 + 专项指引” 的监管闭环。
值得注意的是,监管实施设置了缓冲机制。条例生效后设有六个月的 “不违反期”,期间未持牌机构可逐步整改,但仅允许持牌发行人的稳定币广告合法传播,从源头防范无资质机构的误导性营销。这种 “先立规矩、再给缓冲” 的方式,既体现了监管的刚性,也兼顾了市场的过渡适应性。
二、准入与运营:持牌必须满足哪些硬性条件?
香港金管局的牌照并非 “宽进宽出”,从资本门槛到储备管理,再到人员资质,均设置了多道刚性门槛,确保持牌机构具备稳健运营能力。
准入环节的核心是 “资本 + 资质” 双重核验。非银行类发行人需满足2500 万港元实缴资本要求,而银行类机构可豁免这一条件,这种差异化设置既考虑了传统金融机构的合规基础,也对非银机构的抗风险能力提出明确要求。更关键的是 “适当人选” 评估 —— 金管局会对发行人的核心管理层、控股股东进行背景审查,有金融犯罪记录或合规劣迹者将直接被拒,从源头保障机构的合规基因。
储备资产管理是运营环节的 “生命线” 要求。条例强制规定,持牌机构的储备资产必须 100% 为高流动性资产,包括现金、短期国债等,且需实行独立托管,与机构自有资产严格分隔。这种 “全额高流动性储备” 规则,彻底杜绝了部分稳定币发行人将储备金投入高风险资产的操作,从根本上保障用户 “按面额赎回” 的权利。金管局还要求储备资产需每月审计,并向公众公开披露结果,让储备状况始终处于市场监督之下。
赎回机制的刚性设计则直击用户最关心的 “退出难题”。条例明确要求,持牌发行人必须在 “合理条件下按面额处理赎回要求”,这里的 “合理条件” 通常指赎回申请提交后 1-3 个工作日内完成兑付,且不得设置过高的赎回门槛或额外费用。这种强制赎回规则,解决了过去部分稳定币 “兑付难、折价兑” 的行业痛点,为用户资产安全加上了 “双保险”。
 三、市场冲击:监管落地后行业发生了哪些变化?
《稳定币条例》生效后的两个多月里,香港稳定币市场已出现明显的 “洗牌效应”,行业格局从 “野蛮生长” 转向 “合规集中”。
中小机构的 “退出潮” 成为最直接的反应。对于缺乏充足资本和合规能力的中小发行人而言,2500 万港元的实缴资本、独立托管的储备要求以及复杂的反洗钱系统搭建,构成了难以逾越的门槛。据行业统计,截至 2025 年 10 月,已有超过 30 家小型稳定币发行机构宣布停止服务或转向技术服务领域,其中多数机构的储备资产占比不足 80%,原本就存在兑付隐患。这种自然淘汰让市场资源向合规能力更强的头部机构集中。
头部机构则加速了 “抢滩布局”。多家国际支付巨头和加密货币平台已明确表达申领牌照的意愿,部分机构甚至在条例生效前就完成了储备资产的合规整改 —— 将原有低流动性资产全部置换为短期国债,并与香港本地持牌银行签订托管协议。市场预期,首批牌照可能在 2026 年初发放,获批机构有望借助香港的金融枢纽优势,打通稳定币与传统金融体系的连接通道。
零售投资者的保护机制也已显现成效。条例明确规定,只有持牌发行人的稳定币才可销售给零售投资者,且仅指定持牌机构有权开展销售业务。这一规则让此前充斥市场的 “无资质稳定币推广” 失去生存空间,截至 2025 年 10 月,香港金管局已查处 5 起非法销售非持牌稳定币的案件,追回资金超过 2000 万港元,有效遏制了诈骗风险。
四、跨境逻辑:如何监管 “境外发行的港元稳定币”?
香港金管局的稳定币监管突破了 “属地管辖” 的传统逻辑,创造性地采用 “价值锚定监管” 原则,将境外发行但锚定港元的稳定币纳入监管范围,展现了对跨境风险的精准防控。
这一监管原则的核心是 “锚定港元即受管”。无论稳定币发行主体注册在新加坡、美国还是其他地区,只要其宣称 “锚定港元价值”,就必须向香港金管局申领牌照,否则不得在香港开展发行或销售业务。这种规则设计源于稳定币的跨境流通特性 —— 一枚在境外发行的港元稳定币,可能通过加密货币交易所快速流入香港市场,若缺乏监管,其储备不足或兑付风险将直接冲击香港金融稳定。
跨境监管的落地依赖 “双向协作” 机制。金管局一方面通过自身执法力量监控香港市场的稳定币流通情况,对未持牌的境外港元稳定币实施交易限制;另一方面与国际监管机构建立信息共享通道,核查境外发行人的储备资产状况和合规记录。2025 年 9 月,金管局就通过与新加坡金融管理局的协作,发现某境外机构发行的港元稳定币储备覆盖率仅 65%,及时阻止其在香港市场的流通,避免了潜在风险扩散。
这种跨境监管模式也为香港的金融枢纽地位加分。对于希望面向全球发行港元稳定币的机构而言,香港的牌照成为 “合规通行证”,既满足了香港的监管要求,也向其他地区证明了其运营的规范性。有业内人士测算,持有香港牌照的稳定币发行人,其跨境交易成本可降低 15%-20%,因为合规资质减少了不同司法管辖区的审核障碍。
 五、现实挑战:监管框架面临哪些待解难题?
尽管《稳定币条例》的落地被视为行业里程碑,但香港金管局的稳定币监管仍面临技术适配、国际协调等多重挑战,考验着监管的灵活性与前瞻性。
最突出的是 “技术创新与规则滞后” 的矛盾。条例聚焦于传统法币稳定币,但市场已出现 “AI 驱动储备管理”“跨链锚定” 等新型稳定币形态。例如,某机构推出的港元稳定币通过 AI 算法动态调整储备资产配置,虽提升了资金效率,但与 “储备资产固定为现金与短期国债” 的监管要求产生冲突。金管局虽表示会 “适时就详细监管要求作进一步咨询”,但规则更新速度能否跟上技术迭代,仍是未知数。
国际监管协调的复杂性也不容忽视。不同国家和地区对稳定币的监管逻辑存在差异 —— 美国采用 “多机构分工监管”,欧盟侧重 “统一牌照互认”,而香港的 “强制发牌 + 价值锚定监管” 与之形成独特体系。当一家持牌机构同时在香港、美国和欧盟开展业务时,可能面临多重规则冲突。例如,欧盟要求稳定币储备资产需存放于欧盟境内银行,而香港允许托管于符合资质的国际银行,这种差异可能增加机构的合规成本。
中小机构的 “合规成本压力” 也引发关注。对于非银行类发行人而言,2500 万港元的实缴资本、独立托管费用以及反洗钱系统搭建成本,合计可能超过 4000 万港元,这对初创机构构成沉重负担。部分行业人士建议设置 “阶梯式资本要求”,根据稳定币发行量调整资本门槛,但金管局担忧此举可能降低监管标准,目前尚未采纳这一建议。
结语:监管落地后,香港稳定币市场将走向何方?
香港金管局的稳定币监管,用 “强制发牌 + 刚性合规” 的组合拳,为全球稳定币监管提供了 “香港样本”。2500 万港元的资本门槛、100% 高流动性储备要求、跨境价值锚定监管等规则,既解决了过去稳定币市场 “储备不透明、兑付无保障” 的核心痛点,也向市场传递了 “合规者方能生存” 的明确信号。
站在 2025 年 10 月的时间节点,首批牌照的申请窗口期已进入尾声 —— 金管局鼓励有意向的机构在 8 月 31 日前联系沟通,并于 9 月 30 日前提交申请。市场普遍预期,首批持牌机构将以具备金融背景的头部企业为主,这或将进一步巩固香港作为 “加密货币合规枢纽” 的地位。
对于从业者和投资者而言,理解香港金管局的监管逻辑,就看懂了未来稳定币行业的发展方向:合规不再是 “可选项”,而是 “入场券”。而这一监管框架的长期效果,既取决于金管局能否及时适配技术创新,也依赖于国际监管协调的推进 —— 毕竟,在全球化的加密货币市场中,单一地区的完善监管,仍需全球协同才能实现真正的风险防控。

下一篇
Uniswap 交易所的中文名称是什么?一文读懂 DEX 龙头的命名争议与生态价值
-

- 区块链网快讯
- 12分钟前
- 0
- 回到最初的问题,Uniswap 没有官方中文名称的现状,恰恰映射了其去中心化的本质 —— 它不属于任何单一机构,自然也无需通过官方命名来确立权威。而其真正的价值,早已超越名称本身:用 AMM 模式重构了交易规则,用社区治理定义了平台归属,用技术迭代推动了行业进步。 站在 2025 年的时间节点看,Uniswap 的下一站将聚焦三个方向:通过 Layer3 解决方案进一步降低交易成本,目标是将确认时间压缩至 5 秒内;借助 Hooks 机制构建 “交易应用生态”,让开发者能基于其搭建各类定制化交易工具;在合规与隐私之间找到更优平衡,推出零知识证明驱动的 “可验证合规” 方案。 对于用户而言,无论称呼它 “优尼瓦普” 还是直接叫 “Uniswap”,更值得关注的是其技术创新带来的机遇与风险。这个没有官方中文名的交易所,用十年时间证明了去中心化金融的可行性,而它的下一个十年,或将决定整个 Web3 金融基础设施的进化方向 —— 这远比一个中文名称更具分量。
24小时热点
Bitcoin Network Hashrate Took Breather in First Two Weeks of October: JPMorgan
The Bitcoin network hashrate d ...
0
Fed's Barkin: Consumer spending remains robust but has become more cautious
According to Bijie.com and ME ...
0
Pinterest adds controls to let you limit the amount of ‘AI slop’ in your feed
Pinterest has launched new too ...
0
Bank of America Sets New Gold Target as RSI Hits Record High | US Crypto News
Bank of America raised its gol ...
0
Singularity Guofeng, a Hong Kong-listed company, did not participate in the issuance, promotion, or sale of RWA tokens.
According to information discl ...
0
Nasdaq-listed real estate firm Caliber boosts Chainlink treasury holdings with $2 million purchase
Nasdaq-listed Caliber (CWD) pu ...
0
Philippines' blockchain budget bill sparks legal scrutiny, raising concerns about centralization and data privatization risks
According to Bijie.com on Octo ...
0
Bittam: Trade Bold – 200x leverage, no slippage, no funding fees, and a $3,000 new user Rewards Waiting for You
Bitcoin's volatility around $1 ...
0
热点专题
 0