去中心化金融潜力何在?从技术革新到生态重构的深度解读
-
DeFi 到底有多大潜力?其实它的价值远不止 “炒币”,而是在重构金融的 “公平性、包容性、效率性”,从根本上解决传统金融的痛点。这篇内容就从核心潜力、应用场景、技术支撑、挑战与未来等方面,带你全面看懂 DeFi 的潜力所在。
提到金融,大多数人想到的是银行柜台、股票账户、贷款合同这些 “中心化” 的场景 —— 钱要存在银行才放心,贷款要经过机构审核,投资要通过券商渠道。但去中心化金融(DeFi)的出现,正在打破这种固有模式。它不用依赖银行、交易所这些中间机构,而是通过区块链技术和智能合约,让普通人直接参与金融活动。很多人好奇,DeFi 到底有多大潜力?其实它的价值远不止 “炒币”,而是在重构金融的 “公平性、包容性、效率性”,从根本上解决传统金融的痛点。这篇内容就从核心潜力、应用场景、技术支撑、挑战与未来等方面,带你全面看懂 DeFi 的潜力所在。
潜力一:打破金融壁垒,让 “人人都能享受金融服务”
传统金融最大的痛点之一,是 “包容性不足”。全球有超过 17 亿成年人没有银行账户(世界银行数据),他们因为没有稳定收入、没有信用记录、身处偏远地区等原因,被排除在金融体系之外 —— 想存钱没地方存,想贷款没渠道,想投资更是无从谈起。而 DeFi 的出现,正在改变这种局面,它的核心潜力之一,就是让金融服务 “无门槛、无歧视”。
DeFi 不需要你提供身份证、银行流水、信用报告,只要你有一个区块链钱包(比如 MetaMask),能连接到 DeFi 平台,就能参与各种金融活动。比如在 Aave、Compound 这些 DeFi 借贷平台,你不用找银行审核,只要抵押一定数量的加密资产(比如 ETH、USDT),就能直接借出稳定币,整个过程几分钟就能完成,而且不管你在非洲的小村庄,还是在亚洲的大城市,享受的服务和利率都一样。
再比如投资,传统金融里,想购买海外基金、股票,需要通过券商开户,还要满足 “资产门槛”(比如某些私募产品要求百万起投)。但在 DeFi 平台,你哪怕只有 10 美元,也能参与 “流动性挖矿”—— 把资金存入平台的资金池,为其他用户的交易提供流动性,就能获得平台代币奖励,相当于 “低门槛的理财”。这种 “无门槛参与” 的特性,让无数被传统金融排斥的人,第一次拥有了享受金融服务的机会。
更重要的是,DeFi 没有 “歧视性条款”。传统金融里,女性、少数族裔、低收入人群常常面临更高的贷款利息、更严格的审核标准;而在 DeFi 里,所有用户都基于 “代码和算法” 平等交互,智能合约不会因为你的性别、肤色、收入而区别对待。这种 “金融公平”,正是 DeFi 最具吸引力的潜力之一。
潜力二:重构金融效率,把 “几天的流程” 压缩到 “几分钟”
传统金融的流程有多慢?办一张信用卡要等 1-2 周,申请一笔贷款要等 3-7 天,跨境转账要等 3-5 个工作日,而且每一步都要经过银行、券商、清算机构等多个中间环节,不仅耗时久,还会产生高额手续费(比如跨境转账手续费通常在 1%-3%)。而 DeFi 通过区块链和智能合约,彻底重构了金融效率,把 “几天的流程” 压缩到 “几分钟”,还大幅降低了成本。
以跨境转账为例:你想给国外的朋友转 1 万美元,通过传统银行,需要先去柜台填写申请,银行审核后把资金转到清算机构,清算机构再转到对方银行,对方银行还要审核后才能入账,整个过程要等 3-5 天,手续费可能高达 300-500 美元。而在 DeFi 平台,你只要在钱包里输入对方的钱包地址,选择用 USDT、DAI 这些稳定币转账,几分钟就能到账,手续费通常只有几美元,甚至更低。
再看借贷流程:传统银行贷款,需要提交收入证明、资产证明,银行还要派人上门评估,审核通过后才能放款,整个过程至少要 3 天。而在 DeFi 借贷平台,比如 MakerDAO,你只要把 ETH 存入智能合约作为抵押,智能合约会自动评估抵押资产的价值,符合条件就会立刻发放 DAI(稳定币),整个过程不需要人工干预,几分钟就能完成。如果想还款,也是直接在平台操作,还款后抵押的 ETH 会自动解锁,没有任何繁琐流程。
这种效率提升的核心,是 DeFi 去掉了 “中间环节”。传统金融的中间机构,本质上是 “信任中介”—— 你相信银行会帮你保管资金,相信清算机构会完成转账,所以愿意忍受慢流程和高成本。而 DeFi 通过区块链的 “去中心化信任”(所有节点共同验证交易)和智能合约的 “自动执行”,不需要中间机构背书,就能实现金融活动的高效运转。未来,随着区块链技术的升级(比如 Layer2 扩容),DeFi 的效率还会进一步提升,甚至可能超越传统金融的极限。
潜力三:创新金融产品,让 “资产增值有更多可能”
传统金融的产品有多单一?普通人能接触到的,无非是存款、理财、基金、股票这几类,而且大多受限于地域和监管(比如你在国内很难买到国外的小众基金)。而 DeFi 凭借 “代码开源、生态开放” 的特性,正在催生无数创新金融产品,让用户的资产增值有了更多可能。
“流动性挖矿” 是 DeFi 最经典的创新产品之一。传统理财是 “把钱存银行,拿固定利息”;而流动性挖矿是 “把钱存入资金池,为交易提供流动性,拿动态奖励”。比如在 Uniswap(DeFi 交易所),你把 USDT 和 ETH 按 1:1 的比例存入资金池,就能成为 “流动性提供者”,当其他用户在这个交易对交易时,你能获得交易手续费分成,还能获得 Uniswap 的平台代币 UNI 奖励。这种 “双重收益” 模式,比传统理财的收益更高,也更灵活 —— 你随时可以把资金从资金池取出,没有锁定期限制。
“合成资产” 是另一个极具潜力的 DeFi 产品。传统金融里,你想投资黄金、原油、股票,需要通过专门的平台,还可能受限于地域和资产门槛;而在 DeFi 平台,比如 Synthetix,你可以用加密资产抵押,生成 “合成黄金(sXAU)”“合成美股(sAAPL)” 等资产,这些合成资产的价格与真实资产挂钩,你可以通过交易合成资产来赚取差价,不用真的持有真实资产。比如你看好苹果公司的股票,但没有美股账户,就可以在 Synthetix 生成 sAAPL,通过买入卖出赚取收益,而且 24 小时都能交易,没有涨跌停限制。
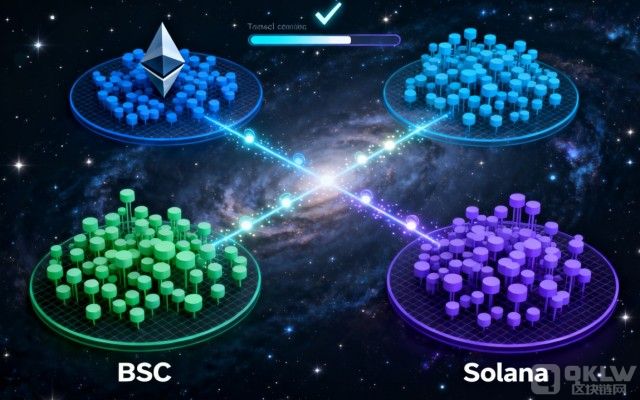
还有 “跨链金融产品”,解决了不同区块链之间的资产互通问题。传统金融里,不同银行的账户之间转账需要手续费和时间;而在 DeFi 里,不同区块链(比如以太坊、币安智能链、Solana)的资产很难直接交互。但通过 Avalanche、Polygon 等跨链 DeFi 平台,你可以把以太坊上的 ETH,跨链到币安智能链上使用,参与当地的 DeFi 活动,实现 “一份资产,多链使用”,进一步提升资产的增值空间。
这些创新产品,不仅丰富了用户的投资选择,还打破了传统金融的 “产品壁垒”,让全球的金融资产都能在 DeFi 生态中自由流通,这正是 DeFi 未来发展的重要潜力。
潜力四:重塑金融透明,让 “每一笔钱的流向都看得见”
传统金融最大的隐患之一,是 “不透明”。银行的资金流向不对外公开,基金的持仓信息滞后披露,券商的交易记录普通人无法查询 —— 这种不透明,不仅导致用户对金融机构的信任度低,还容易滋生腐败、挪用资金、内幕交易等问题(比如某银行员工挪用客户存款炒股,某基金经理老鼠仓等)。而 DeFi 通过区块链的 “公开透明” 特性,让 “每一笔钱的流向都看得见”,从根本上解决了金融不透明的问题。
DeFi 的所有交易和资金流动,都记录在区块链上,任何人都能通过区块链浏览器(比如 Etherscan)查询。比如你在 Aave 平台存了 1000 USDT,你可以在 Etherscan 上查到 “这笔 USDT 什么时候存入 Aave 的资金池”“资金池的总规模有多大”“其他用户从这个资金池借走了多少资金”“你能获得多少利息”—— 所有信息都实时公开,没有任何隐藏。
再比如 DeFi 项目的资金管理,传统金融机构的资金由内部人员管理,用户无法监督;而 DeFi 项目的资金大多由 “去中心化自治组织(DAO)” 管理,资金的使用需要社区成员投票决定,投票记录和资金流向都公开在区块链上。比如 MakerDAO 的资金使用,任何社区成员都可以提交提案(比如 “增加某类抵押资产”“调整贷款利率”),其他成员通过投票决定是否通过,通过后智能合约会自动执行,整个过程完全透明,没有任何暗箱操作。
这种透明性,不仅让用户对 DeFi 平台更信任,还能有效防范风险。比如某个 DeFi 平台的资金池突然减少,用户能通过区块链浏览器及时发现,提前取出自己的资金,避免损失;而在传统金融里,用户往往要等到机构爆雷后才知道资金出了问题,此时已经为时已晚。
潜力五:赋能实体经济,从 “炒币工具” 变成 “产业助力”
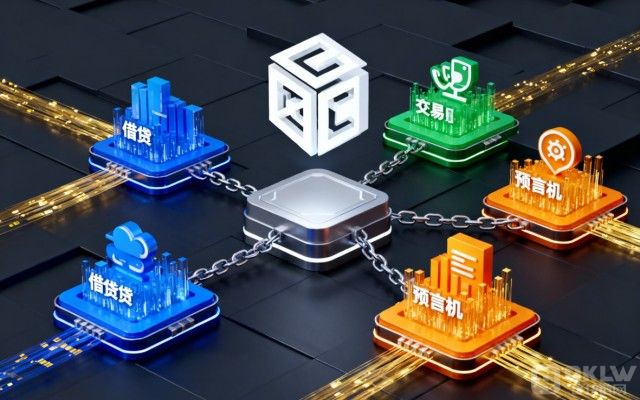
很多人误以为 DeFi 只是 “炒币的工具”,只能用来交易、挖矿、赚差价。但实际上,DeFi 的潜力远不止于此,它正在逐步赋能实体经济,成为传统产业的 “金融助力”—— 从供应链金融到跨境贸易,从小微企业贷款到知识产权融资,DeFi 正在用技术手段解决实体经济的融资难题。
在供应链金融领域,传统模式下,供应商给核心企业供货后,需要等待 3-6 个月才能拿到货款,导致供应商资金紧张,只能通过高利息的民间贷款缓解压力。而通过 DeFi,核心企业可以将 “应付账款” 做成 “数字凭证”(基于区块链的 NFT),供应商拿到数字凭证后,不需要等待,可以直接在 DeFi 平台将凭证抵押,借出稳定币,用于生产经营。等核心企业付款后,平台会自动用货款偿还贷款,释放数字凭证。这种模式,让供应商的 “应收账款” 变成了 “可流通、可融资的资产”,解决了供应链中的资金周转问题。比如蚂蚁链联合某 DeFi 平台,为某服装供应链提供服务,引入 DeFi 后,供应商的融资成本降低了 30%,资金周转周期从 3 个月缩短到 1 周。
在跨境贸易领域,传统模式下,企业需要通过信用证进行结算,流程复杂、手续费高、周期长(通常要 1-2 个月)。而通过 DeFi,买卖双方可以在区块链上签订智能合约,约定 “买方付款后,智能合约自动释放货物凭证;卖方发货后,智能合约自动提醒买方付款”,整个过程不需要银行作为中介,结算时间从 1-2 个月缩短到 1-2 天,手续费降低 80% 以上。比如某跨境电商平台引入 DeFi 结算后,每月的跨境贸易交易量增长了 50%,因为企业再也不用忍受传统结算的慢流程和高成本。
在小微企业贷款领域,传统银行因为小微企业 “规模小、信用记录少、缺乏抵押资产”,很少愿意给它们贷款。而 DeFi 平台可以通过 “数据抵押” 的方式,为小微企业提供贷款 —— 小微企业将自己的经营数据(比如订单量、现金流、客户评价)上传到区块链,DeFi 平台的 AI 系统分析这些数据,评估企业的还款能力,符合条件就会发放贷款,不需要传统的抵押资产。这种模式,让无数缺乏抵押的小微企业,第一次获得了正规的金融支持。
DeFi 潜力释放的技术支撑:区块链和智能合约是 “基石”
DeFi 的所有潜力,都离不开两大技术支撑 —— 区块链和智能合约。没有这两项技术,DeFi 就成了 “空中楼阁”,无法实现去中心化、透明化、高效化的金融活动。
区块链的核心作用是 “去中心化信任”。传统金融依赖中间机构的信任,而区块链通过 “分布式账本”,让所有节点共同记录和验证交易 —— 每一笔交易都需要经过全网多数节点的确认才能上链,一旦上链就无法篡改。这种 “去中心化的信任机制”,让 DeFi 不需要中间机构背书,用户就能放心地参与金融活动。比如你在 DeFi 平台存钱,不用相信平台会不会卷款跑路,因为你的资金是由智能合约管理的,所有资金流向都记录在区块链上,全网可见,平台无法私自挪用。
智能合约的核心作用是 “自动执行规则”。智能合约是一段写在区块链上的代码,它会按照预设的规则自动执行,不需要人工干预。比如 DeFi 借贷平台的智能合约,会预设 “抵押率、贷款利率、清算规则”—— 当用户存入抵押资产时,智能合约自动计算可贷金额;当抵押资产价格下跌到清算线时,智能合约自动卖出抵押资产偿还贷款;当用户还款时,智能合约自动解锁抵押资产。整个过程没有任何人工操作,既高效又避免了人为干预的风险(比如传统银行员工的暗箱操作)。
除了区块链和智能合约,Layer2 扩容技术也在助力 DeFi 潜力释放。早期的 DeFi 主要在以太坊上运行,但以太坊存在 “交易拥堵、手续费高” 的问题 —— 高峰期一笔交易的手续费可能高达几十美元,而且要等十几分钟才能确认,这严重影响了 DeFi 的用户体验。而 Layer2 技术(比如 Arbitrum、Optimism)通过 “链下计算、链上确权” 的方式,大幅提升了以太坊的交易吞吐量,降低了手续费。比如在 Arbitrum 上进行 DeFi 交易,手续费通常只有几美分,交易确认时间缩短到几秒,这让更多普通用户愿意参与 DeFi,进一步释放了 DeFi 的潜力。
DeFi 潜力释放面临的挑战:不是 “一帆风顺”
虽然 DeFi 潜力巨大,但目前仍面临不少挑战,这些挑战如果不解决,会影响 DeFi 潜力的进一步释放。
挑战一:安全风险,黑客攻击是 “最大威胁”
DeFi 平台因为管理着大量用户资金,成了黑客攻击的重点目标。黑客通常通过 “智能合约漏洞”“钓鱼攻击”“私钥盗取” 等方式,窃取 DeFi 平台的资金。比如 2023 年,某 DeFi 平台因为智能合约存在漏洞,被黑客盗取了超过 1 亿美元的资金;2024 年,某钓鱼网站模仿知名 DeFi 平台的界面,骗取用户的私钥,导致数千用户资产被盗。这些安全事件,不仅让用户遭受损失,还打击了市场对 DeFi 的信任。
解决安全风险,需要从技术和用户教育两方面入手:技术上,DeFi 项目要对智能合约进行严格的审计(比如找 CertiK、OpenZeppelin 等专业审计机构),修复潜在漏洞;用户教育上,要提醒用户 “不要点击不明链接、不要泄露私钥、在正规平台操作”,避免落入黑客的陷阱。
挑战二:监管政策不明确,合规风险高
DeFi 的去中心化特性,与传统金融的监管体系存在冲突 —— 传统金融监管的是 “中心化机构”,而 DeFi 没有中心化机构,监管对象不明确;传统金融要求 “KYC(身份验证)”,而 DeFi 允许匿名参与,这可能被用于洗钱、恐怖融资等非法活动。目前,全球很多国家和地区对 DeFi 的监管政策还不明确,部分国家甚至将 DeFi 列为 “非法金融活动”,这让 DeFi 项目面临很高的合规风险。
比如美国 SEC(证券交易委员会)曾将多个 DeFi 平台的代币认定为 “证券”,要求平台停止交易并缴纳罚款;中国明确禁止任何 DeFi 相关的活动,包括交易、挖矿、融资等。这种监管的不确定性,让很多企业不敢轻易进入 DeFi 领域,也限制了 DeFi 的用户群体(比如机构投资者因为合规风险,很少参与 DeFi)。
未来,DeFi 需要与监管机构积极沟通,探索 “去中心化与合规” 的平衡点 —— 比如通过 “链上 KYC” 技术,在保护用户隐私的同时,满足监管的身份验证要求;通过 “去中心化自治组织(DAO)” 的合规治理,确保 DeFi 活动符合当地法律法规。
挑战三:用户体验差,普通人 “看不懂、不会用”
目前的 DeFi 对普通人来说,还是 “太复杂”。要参与 DeFi,需要先注册区块链钱包、购买加密资产、学习如何连接钱包和平台、理解 “流动性挖矿”“质押”“清算” 等专业术语 —— 这对没有区块链基础的普通人来说,门槛太高了。很多人因为 “看不懂操作流程”“害怕操作失误导致资产损失”,而放弃参与 DeFi。
比如你想在 DeFi 平台进行流动性挖矿,需要先在交易所购买 ETH 和 USDT,然后将它们转到钱包,再把钱包连接到 DeFi 平台,选择对应的资金池,输入存入金额,确认交易 —— 整个过程涉及多个步骤,任何一步操作失误(比如转错钱包地址、选错资金池),都可能导致资产损失。这种复杂的用户体验,严重限制了 DeFi 的普及,也阻碍了其潜力的释放。
解决用户体验问题,需要 DeFi 项目 “简化操作流程”—— 比如开发更友好的移动端 APP,将复杂的操作步骤简化为 “一键操作”;提供更通俗易懂的教程,用视频、漫画等形式解释 DeFi 概念和操作流程;推出 “法币入金” 功能,让用户不用先购买加密资产,直接用人民币、美元就能参与 DeFi 活动。
结语:DeFi 的潜力,是 “让金融回归本质”
很多人讨论 DeFi,只看到它的 “炒币属性”,却忽略了它的核心潜力 —— 让金融回归 “服务实体、普惠大众” 的本质。传统金融发展到今天,已经逐渐偏离了初心,变成了 “中间机构赚取高额利润、普通人被排斥在外” 的体系。

下一篇
稳定币能融合 AI 吗?从技术逻辑到场景落地的深度解析
-

- 区块链网快讯
- 23分钟前
- 118
- 两者的融合不是简单的 “技术叠加”,而是通过 AI 的智能能力,解决稳定币在风险控制、运营效率、场景拓展等方面的痛点,同时稳定币也能为 AI 的商业化落地提供 “稳定的价值载体”。这篇内容就从技术逻辑、融合场景、面临挑战等方面,带你全面看懂稳定币与 AI 的融合潜力。
 0