稳定币能融合 AI 吗?从技术逻辑到场景落地的深度解析
-
提到稳定币,大家想到的是 “加密世界里的稳定支付工具”;提到 AI,脑海里浮现的是 “能自主学习、处理复杂数据的智能系统”。这两个看似不相关的领域,最近却频繁被放在一起讨论 —— 稳定币能融合 AI 吗?
提到稳定币,大家想到的是 “加密世界里的稳定支付工具”;提到 AI,脑海里浮现的是 “能自主学习、处理复杂数据的智能系统”。这两个看似不相关的领域,最近却频繁被放在一起讨论 —— 稳定币能融合 AI 吗?答案是肯定的。两者的融合不是简单的 “技术叠加”,而是通过 AI 的智能能力,解决稳定币在风险控制、运营效率、场景拓展等方面的痛点,同时稳定币也能为 AI 的商业化落地提供 “稳定的价值载体”。这篇内容就从技术逻辑、融合场景、面临挑战等方面,带你全面看懂稳定币与 AI 的融合潜力。
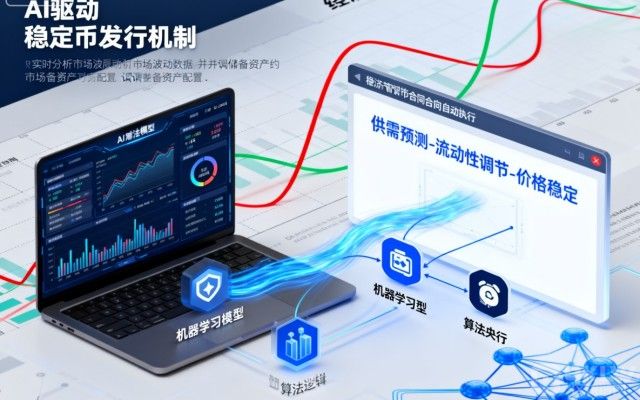
先理清:稳定币与 AI 融合的底层逻辑,不是 “为了融合而融合”
很多人会疑惑,稳定币追求 “稳定、安全、高效”,AI 主打 “智能、数据处理、自主决策”,两者为啥能融合?其实,稳定币的运营和发展中,存在很多需要 “智能决策” 和 “数据处理” 的环节,而这正是 AI 的优势所在;反过来,AI 在商业化落地时,也需要 “稳定的价值传输工具”,稳定币恰好能满足这一需求。
从稳定币的角度看,它面临三个核心痛点,需要 AI 来解决:一是风险控制难,比如法币抵押型稳定币的储备资产管理,需要实时监控资产波动,一旦出现风险要及时调整,人工处理效率低且容易出错;二是运营效率低,稳定币的发行、赎回、转账等流程,涉及大量数据核对和合规审查,传统人工模式耗时久,用户体验差;三是场景拓展窄,目前稳定币主要用于加密市场避险、跨境转账,想要进入更多现实场景(如日常消费、供应链金融),需要精准匹配用户需求,这就需要对海量用户数据进行分析,人工很难做到。
从 AI 的角度看,它的商业化落地需要 “稳定的价值载体”。AI 提供服务时,比如 AI 绘画、AI 数据分析,需要收取费用,但传统支付方式存在汇率波动、到账慢等问题;而稳定币价格稳定、转账快,能成为 AI 服务的 “即时支付工具”。同时,AI 的训练需要大量数据,部分数据涉及用户隐私,稳定币结合区块链的不可篡改性,还能为 “数据交易” 提供安全的价值交换通道 —— 用户分享数据给 AI 训练,获得稳定币奖励,既保护了数据隐私,又实现了数据的价值变现。
简单来说,稳定币与 AI 的融合,是 “需求与能力的匹配”:稳定币需要 AI 解决运营痛点,AI 需要稳定币实现价值落地,两者相互赋能,形成 “1+1>2” 的效果。
稳定币融合 AI 的核心场景:从风险控制到场景拓展,这些方向已落地
稳定币与 AI 的融合不是停留在概念层面,目前已有不少项目开始尝试,主要集中在四个核心场景,每个场景都解决了稳定币发展中的实际问题。
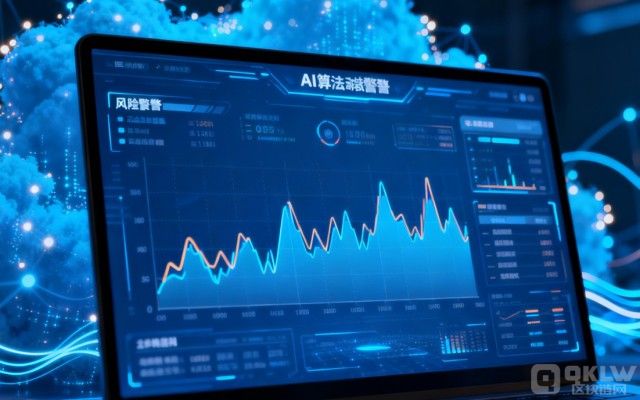
场景一:AI 助力稳定币储备资产管理,实时防控风险
法币抵押型稳定币的 “命门” 在于储备资产 —— 只有储备资产足够安全、流动性足够高,稳定币的价格才能稳定。但储备资产(如现金、国债、商业票据)的市场波动频繁,传统人工监控很难做到 “实时预警”,而 AI 能通过数据分析,实现储备资产的动态管理。
举个例子:USDC 的发行方 Circle,管理着数百亿美元的储备资产,这些资产分散在不同银行和金融机构,涉及多种类型的金融产品。如果用人工监控,需要大量员工实时跟踪每个资产的价格、流动性变化,不仅成本高,还可能错过风险信号。而引入 AI 系统后,情况就不一样了 ——AI 能实时抓取全球金融市场数据,比如国债收益率、商业票据违约率、银行信用评级等,通过预设的风险模型,对每笔储备资产进行 “风险评分”。
当某类资产的风险评分超过阈值(比如商业票据的违约率突然上升),AI 会自动发出预警,并给出调整建议,比如 “减少该类商业票据的持有比例,增加国债配置”;如果某家合作银行的信用评级下降,AI 会提醒 Circle 及时将资金转移到更安全的银行。这种实时监控和智能决策,能让储备资产的风险降到最低,进而保障稳定币的价格稳定。
目前,已有部分稳定币项目开始采用 AI 进行储备资产管理,比如 Paxos 发行的 PAX,就引入了 AI 风控系统,对储备资产的流动性和安全性进行动态监测,数据显示,引入 AI 后,储备资产的风险预警响应时间从原来的 24 小时缩短到了 1 小时以内。
场景二:AI 优化稳定币的发行与赎回,提升运营效率
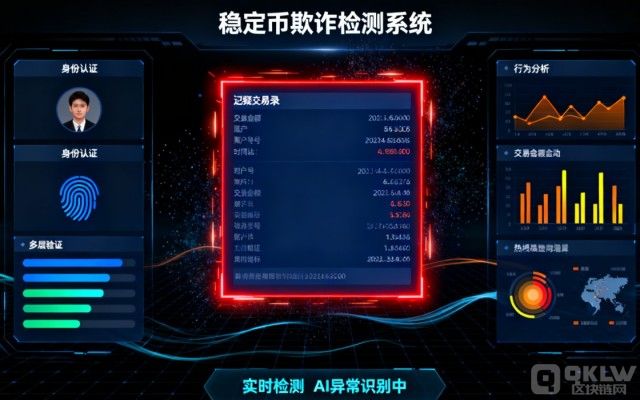
稳定币的发行和赎回流程,涉及用户身份验证、资金核对、合规审查等多个环节,传统模式下,这些环节需要人工逐一处理,用户往往要等待数小时甚至数天才能完成操作。AI 能通过自动化和智能识别,大幅缩短流程时间,提升运营效率。
以稳定币的发行为例:用户想用美元兑换 USDT,传统流程是用户提交身份信息、银行转账凭证,平台人工审核这些材料,确认资金到账后,再向用户发放 USDT。整个过程至少需要 2-3 小时,遇到高峰期可能要等更久。而引入 AI 后,流程会被彻底优化 ——AI 通过 OCR(光学字符识别)技术,自动识别用户提交的身份证、银行卡信息,与公安系统的身份数据库进行实时比对,完成身份验证;同时,AI 对接银行的支付系统,自动核实资金是否到账,无需人工核对;对于合规审查,AI 能根据不同国家和地区的监管要求,自动判断用户的交易是否符合规定,比如是否属于 “高风险地区用户”“大额异常交易”。
整个流程下来,用户从提交申请到拿到 USDT,只需要 5-10 分钟,效率提升了 20 倍以上。而且 AI 还能通过学习用户的交易习惯,为高频用户提供 “一键发行 / 赎回” 服务,进一步优化用户体验。
除了发行和赎回,AI 还能优化稳定币的转账流程。比如,用户向境外转账 USDT 时,AI 能自动识别收款方的地址是否合规,是否存在 “黑名单地址” 风险,同时根据不同地区的网络状况,选择最优的转账路线,减少转账延迟和手续费。
场景三:AI 拓展稳定币的现实应用场景,精准匹配需求
目前稳定币的应用场景主要集中在加密领域,想要进入更多现实场景(如日常消费、供应链金融、跨境贸易),需要精准了解不同场景下的用户需求,而 AI 能通过数据分析,为稳定币找到 “适配的应用场景”。
以供应链金融场景为例:在传统供应链中,核心企业、供应商、经销商之间的资金流转依赖票据、信用证等工具,流程复杂、周期长。稳定币凭借价格稳定、转账快的优势,很适合用于供应链中的资金结算,但问题是 “如何让供应链中的企业愿意使用稳定币”?这就需要 AI 分析供应链中的痛点。
AI 可以抓取供应链中的数据,比如核心企业的应付账款周期、供应商的资金需求时间、经销商的回款速度等,找到 “资金流转的瓶颈”。比如,AI 发现某供应商给核心企业供货后,需要等待 3 个月才能拿到货款,导致供应商资金紧张。这时,就可以设计 “稳定币 + AI” 的解决方案:核心企业用稳定币向供应商支付货款,供应商拿到稳定币后,可随时在合规平台兑换成法币,或者用稳定币向自己的上游供应商付款;AI 还能根据供应商的历史交易数据,为其提供 “稳定币质押贷款”—— 供应商把稳定币质押给平台,AI 评估其信用风险后,快速发放贷款,解决短期资金需求。
这种基于 AI 数据分析的场景适配,能让稳定币真正融入供应链金融,解决实际问题。目前,已有部分区块链公司与 AI 企业合作,在供应链金融领域试点 “稳定币 + AI” 模式,比如蚂蚁链联合某 AI 公司,为某汽车供应链提供稳定币结算服务,引入 AI 后,供应链的资金流转周期从原来的 3 个月缩短到了 1 周,供应商的融资成本降低了 20%。
在日常消费场景中,AI 也能助力稳定币的落地。比如,AI 通过分析用户的消费数据,了解用户的消费习惯(如经常在某类商店消费、每月消费金额),然后与商家合作,推出 “稳定币消费优惠”—— 用户在合作商家用稳定币付款,可获得 AI 推荐的专属折扣,既促进了稳定币的使用,又提升了用户的消费体验。
场景四:AI 驱动稳定币的去中心化治理,提升决策科学性
很多稳定币项目(尤其是加密资产抵押型和算法稳定币)采用去中心化治理模式,即由社区成员投票决定项目的重要事项(如调整抵押率、修改算法参数)。但传统的去中心化治理存在 “投票率低、决策效率低、意见分散” 等问题,AI 能通过智能分析,提升治理的科学性和效率。
比如,某加密资产抵押型稳定币项目要调整抵押率,传统流程是社区成员提交提案,然后大家投票表决,整个过程可能需要 1-2 周,而且很多成员因为不了解抵押率调整的影响,会随意投票。引入 AI 后,AI 会先分析 “调整抵押率” 对项目的影响:比如,将抵押率从 150% 降到 140%,会增加稳定币的供应量,可能导致价格下跌,同时也会降低用户的抵押成本,吸引更多用户参与。AI 会将这些分析结果以 “通俗易懂的报告” 形式呈现给社区成员,帮助大家理解提案的利弊。
在投票阶段,AI 还能汇总社区成员的意见,找出 “分歧点”,比如部分成员担心价格下跌,部分成员希望降低抵押成本。AI 会针对这些分歧点,提出 “折中方案”,比如 “先将抵押率降到 145%,观察 1 个月后再决定是否继续调整”,然后将折中方案再次提交社区投票,减少意见分歧,提高决策效率。
目前,已有部分去中心化稳定币项目开始尝试 AI 辅助治理,比如 MakerDAO(发行 DAI 的项目),就引入了 AI 系统,为社区治理提供数据分析支持,数据显示,引入 AI 后,社区提案的通过率提升了 30%,决策时间缩短了 50%。
稳定币融合 AI 面临的挑战:不是 “一路坦途”,这些问题要解决
虽然稳定币与 AI 的融合前景广阔,但目前仍面临技术、监管、安全等方面的挑战,这些问题不解决,会影响两者融合的推进速度和落地效果。
挑战一:AI 模型的 “黑箱问题”,影响稳定币的安全性
AI 的核心是模型算法,而很多 AI 模型(尤其是深度学习模型)存在 “黑箱问题”—— 模型做出的决策,人类无法理解其背后的逻辑。这对稳定币来说是个大问题,因为稳定币的运营需要 “可解释、可追溯”,如果 AI 做出错误决策(比如误判储备资产的风险,导致稳定币价格波动),人类无法快速找到问题根源,可能会引发更大的风险。
比如,AI 在管理稳定币储备资产时,突然决定大量抛售某类国债,导致该国债价格下跌,进而影响储备资产的价值。如果无法解释 AI 做出这个决策的原因,运营方就不知道是 “数据错误” 还是 “模型漏洞” 导致的,只能被动应对,可能会错过挽回损失的最佳时机。
想要解决这个问题,需要开发 “可解释 AI”(XAI)模型,让 AI 的决策逻辑变得透明。但目前可解释 AI 的技术还不够成熟,尤其是在处理复杂金融数据时,很难做到 “完全透明”,这需要技术人员进一步突破。
挑战二:数据安全与隐私问题,用户信息面临泄露风险
AI 需要大量数据来训练模型,比如稳定币用户的身份信息、交易数据、储备资产数据等。这些数据中很多涉及用户隐私和商业机密,如果数据安全得不到保障,很容易被黑客攻击或滥用,导致用户信息泄露、商业机密外泄。
比如,AI 在分析稳定币用户的交易数据时,需要获取用户的转账记录、消费习惯等信息。如果这些数据没有经过加密处理,或者 AI 系统存在安全漏洞,黑客可能会窃取这些数据,用于诈骗、洗钱等非法活动。而且,部分 AI 企业可能会将用户数据出售给第三方,侵犯用户的隐私权。
解决这个问题,需要从技术和制度两方面入手:技术上,采用 “联邦学习” 等技术,让 AI 在不获取原始数据的情况下训练模型,保护数据隐私;制度上,建立严格的数据安全管理制度,明确 AI 企业对数据的使用范围和责任,防止数据滥用。但目前这些技术和制度还不够完善,需要行业共同努力。
挑战三:监管政策不明确,融合项目面临合规风险
稳定币本身就面临严格的监管,不同国家和地区对稳定币的定义、发行、运营有不同的规定;AI 的监管也处于 “探索阶段”,很多国家还没有出台专门的 AI 监管政策。当稳定币与 AI 融合后,监管政策会变得更加复杂 —— 如何界定 “AI 驱动的稳定币” 的法律属性?AI 在稳定币运营中的责任如何划分?这些问题目前都没有明确答案。
比如,某稳定币项目用 AI 管理储备资产,导致储备资产亏损,进而引发稳定币挤兑。这时,监管机构会追究谁的责任?是稳定币发行方,还是 AI 技术提供方?如果监管政策不明确,会导致项目方不敢轻易尝试融合,担心面临合规风险。
目前,只有少数国家开始关注 “稳定币与 AI 融合” 的监管问题,比如美国 SEC(证券交易委员会)在 2024 年发布的《数字资产监管框架》中,提到要 “加强对 AI 驱动的稳定币的监管,明确项目方和 AI 技术提供方的责任”,但具体的监管细则还没有出台。未来,需要更多国家和地区出台明确的监管政策,为两者融合提供合规指引。
挑战四:技术成本高,中小项目难以承受
AI 技术的研发和应用需要大量资金投入,比如开发 AI 风控系统、训练 AI 模型、维护 AI 系统,都需要专业的技术人员和昂贵的设备。对于大型稳定币项目(如 USDT、USDC)来说,可能有足够的资金承担这些成本,但对于中小稳定币项目,技术成本会成为 “拦路虎”。
比如,一个中小稳定币项目想要引入 AI 进行储备资产管理,需要花费数百万美元开发 AI 系统,还要每年投入数十万美元维护。这对很多中小项目来说是难以承受的,导致它们无法享受 AI 带来的优势,只能继续采用传统的人工模式,进而加剧稳定币市场的 “马太效应”—— 大型项目越来越强,中小项目越来越弱。
想要解决这个问题,需要降低 AI 技术的应用成本,比如推出 “AI 即服务”(AIaaS)平台,中小稳定币项目可以通过 “租用” 的方式使用 AI 服务,无需自己开发和维护,大幅降低成本。目前,已有部分科技公司开始推出这类平台,比如亚马逊 AWS 的 AI 服务平台,就为中小稳定币项目提供 AI 风控、数据分析等服务,费用按使用量收取,降低了中小项目的门槛。
未来展望:稳定币与 AI 融合的三个发展方向
随着技术的进步和监管的完善,稳定币与 AI 的融合会朝着更深入、更广泛的方向发展,未来可能会出现三个核心趋势:
趋势一:“AI + 稳定币” 成为跨境支付的主流模式
目前,跨境支付面临 “成本高、到账慢、汇率波动” 等问题,稳定币虽然能解决汇率波动和到账慢的问题,但在 “精准匹配支付需求” 和 “风险防控” 方面还有提升空间。未来,AI 会与稳定币深度融合,成为跨境支付的主流模式 ——AI 通过分析用户的跨境支付需求(如支付金额、到账时间、目的地),自动选择最优的稳定币和支付路线,比如 “向欧洲支付,选择锚定欧元的稳定币 EUROC,通过欧洲本地的区块链网络转账,降低手续费和到账时间”;同时,AI 实时监控跨境支付中的风险,比如 “是否涉及高风险地区、是否存在洗钱嫌疑”,确保支付合规。
预计到 2027 年,全球会有 30% 以上的跨境支付采用 “AI + 稳定币” 模式,尤其是在跨境电商、外贸等领域,这种模式会成为主流。
趋势二:AI 驱动的 “自适应稳定币” 会出现
目前的稳定币,无论是法币抵押型、加密资产抵押型还是算法稳定币,其稳定机制都是 “固定的”,比如法币抵押型稳定币的储备资产比例固定,算法稳定币的调节规则固定。未来,AI 会驱动 “自适应稳定币” 的出现 —— 这种稳定币的稳定机制会根据市场变化 “自动调整”。
比如,当市场恐慌情绪上升,用户大量赎回稳定币时,AI 会自动提高储备资产的流动性比例,确保用户能及时赎回;当市场处于稳定状态,用户对稳定币的需求增加时,AI 会自动降低储备资产的流动性比例,增加收益性资产的配置,提高储备资产的收益。这种 “自适应” 的稳定机制,能让稳定币更好地应对市场变化,降低风险。
目前,已有部分科研机构开始研究 “自适应稳定币”,比如麻省理工学院的区块链实验室,就开发了基于 AI 的自适应稳定币模型,通过模拟测试,该模型在市场波动时的稳定性比传统稳定币提升了 40%。
趋势三:“AI + 稳定币 + 物联网” 融合,进入日常生活
随着物联网(IoT)的发展,越来越多的智能设备(如智能家电、智能汽车)会需要 “自主支付” 功能,比如智能冰箱自动购买食材、智能汽车自动支付停车费。这时,“AI + 稳定币” 会与物联网深度融合 ——AI 作为智能设备的 “大脑”,判断何时需要支付、支付多少。

下一篇
如何向朋友解释稳定币?从生活场景到核心逻辑的通俗指南
-

- 区块链网快讯
- 29分钟前
- 0
- 稳定币跟比特币、以太坊这些 “大起大落” 的加密货币完全不同,它更像 “加密世界里的人民币”,价格稳得很。
 0