如何向朋友解释稳定币?从生活场景到核心逻辑的通俗指南
-
你可以这么开场:“你平时用微信钱包、支付宝转账,里面的钱是不是 1 块就是 1 块,不会今天 1 块能买瓶水,明天就只能买半瓶?稳定币就跟微信里的余额差不多,它的价格锚定了法定货币,比如 1 个 USDT(最常见的稳定币)就对应 1 美元,不管加密市场怎么波动,它的价格基本都在 1 美元左右,不会像比特币那样一天涨 20%,也不会突然跌 30%。”
“稳定币?听着就跟加密货币有关,是不是跟比特币一样忽涨忽跌?” 每次跟朋友聊起稳定币,总能听到类似的疑问。其实稳定币跟比特币、以太坊这些 “大起大落” 的加密货币完全不同,它更像 “加密世界里的人民币”,价格稳得很。但要把它讲明白,不能只说 “价格稳定”,得从朋友熟悉的生活场景入手,把复杂的技术逻辑和运作机制,拆成能听懂的日常例子。这篇指南就帮你梳理清楚,怎么跟朋友聊稳定币,既专业又不晦涩,还能让他真正搞懂稳定币到底是啥、有啥用。
先破误区:稳定币不是 “会稳定上涨的币”,而是 “价格锚定法币的币”
跟朋友解释稳定币,第一步得先纠正最常见的认知偏差 —— 很多人以为 “稳定币” 是 “能稳定赚钱、不会跌的币”,其实完全不是这么回事。
你可以这么开场:“你平时用微信钱包、支付宝转账,里面的钱是不是 1 块就是 1 块,不会今天 1 块能买瓶水,明天就只能买半瓶?稳定币就跟微信里的余额差不多,它的价格锚定了法定货币,比如 1 个 USDT(最常见的稳定币)就对应 1 美元,不管加密市场怎么波动,它的价格基本都在 1 美元左右,不会像比特币那样一天涨 20%,也不会突然跌 30%。”
用 “微信余额” 这个例子,能瞬间让朋友 get 到 “稳定” 的核心 —— 稳定币的 “稳定”,不是 “价值稳定增长”,而是 “价格锚定法币、波动极小”。你还可以补一句:“就像你把人民币换成外汇,1 美元换 7 块人民币,不管你怎么存、怎么转,1 美元对应的人民币价值基本稳定,稳定币就是加密世界里的‘外汇’,只不过锚定的是美元、欧元这些法币。”
还要特别跟朋友说清楚:稳定币不是 “新的投资品”,它更像 “加密世界的支付工具”。很多人买比特币是为了 “低买高卖赚差价”,而用稳定币,更多是为了在加密市场里 “安全地转账、暂存资产”—— 比如你觉得比特币现在价格太高,想先把资产换成稳定币,等价格跌了再换回来,这样就不用把钱转回银行,还能避免币价波动带来的损失。
用生活例子讲透:稳定币为啥能 “稳”?三种常见类型的运作逻辑
朋友搞懂 “稳定币是啥” 之后,肯定会问:“它凭啥能一直稳定在 1 美元?万一发行方耍赖怎么办?” 这时候就得用生活里的 “担保”“抵押” 例子,讲清楚稳定币的三种核心类型 —— 法币抵押型、加密资产抵押型、算法稳定币,每种类型的 “稳定逻辑” 都不一样。
法币抵押型稳定币:就像 “加密世界的定期存款单”
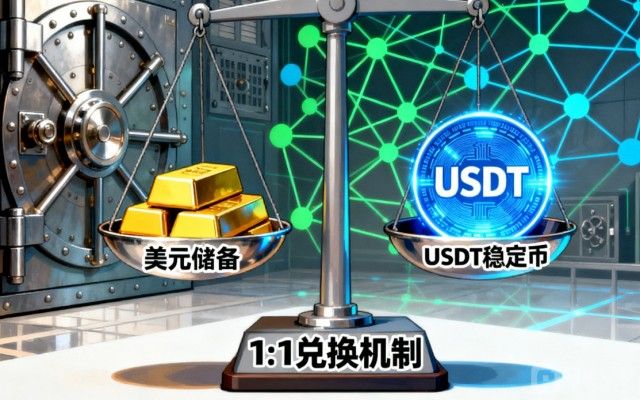
这种是最常见、最容易理解的稳定币类型,比如 USDT、USDC、BUSD 都属于这类。你可以跟朋友这么解释:“你去银行存 100 块,银行给你一张存款单,这张单子就代表你有 100 块的存款。法币抵押型稳定币也是这个逻辑 —— 发行方每发行 1 个 USDT,背后就对应存了 1 美元的法定货币(可能是现金、银行存款、国债这些低风险资产),相当于你手里的 USDT,就是一张‘能在加密世界流通的美元存款单’。”
为了让朋友更放心,你可以补充:“正规的法币抵押稳定币,会定期公布‘储备资产报告’,就像银行会公布存款准备金一样,让所有人看到‘发行的 USDT 数量’和‘背后的美元储备’是对等的。比如 USDC 的发行方 Circle,每个月都会找第三方审计机构查账,证明 1 个 USDC 对应 1 美元的储备,这样大家才相信它能稳定在 1 美元。”
还可以举个实际场景:“你想在加密平台买比特币,手里只有人民币,就得先把人民币换成 USDT(相当于把人民币换成美元),再用 USDT 买比特币。因为 USDT 价格稳定,你换的时候不用担心‘换完就跌了’,买币的时候也能清楚算出‘花了多少美元’,就像用外汇买东西一样方便。”
加密资产抵押型稳定币:类似 “用房子做抵押的贷款”
这种稳定币不依赖法币,而是用其他加密货币做抵押,比如 DAI 就属于这类。跟朋友解释的时候,可以用 “抵押贷款” 的例子:“你有一套价值 200 万的房子,想从银行贷 100 万,银行会把房子抵押起来,万一你还不上钱,银行就把房子卖了抵债。加密资产抵押稳定币也是这个道理 —— 你想生成 100 个 DAI(锚定 100 美元),就得抵押价值 150 美元的以太坊(抵押率通常高于 100%,防止以太坊价格下跌导致抵押不足),这些以太坊会被智能合约锁定,就像房子被银行抵押一样。”
接着要讲清楚 “怎么保持稳定”:“如果以太坊价格跌了,比如从 150 美元跌到 120 美元,抵押的资产不够覆盖 100 美元的 DAI 了,智能合约就会自动把你的以太坊卖掉,换成 DAI 来偿还债务,确保 DAI 的价格不会跌。如果以太坊价格涨了,你还能把多出来的以太坊取走,就像房子升值了,你能把增值部分变现一样。”
这种类型的好处,你可以跟朋友总结:“它不用依赖发行方的信用,全靠智能合约和加密资产抵押来维持稳定,更符合加密世界‘去中心化’的特点。但缺点是操作稍微复杂,而且如果抵押的加密货币价格暴跌太快,可能会出现‘清算不及时’的风险,不过现在主流的项目都有完善的机制来应对。”
算法稳定币:像 “自动调节供需的菜市场”
这种稳定币最特殊,既不用法币抵押,也不用加密资产抵押,全靠算法调节供需来维持价格稳定,比如早期的 UST(现已崩盘)、FEI 都属于这类。解释的时候,可以用 “菜市场调价” 的例子:“菜市场里的白菜,如果供不应求,价格就会涨,这时候卖家就会多进货,增加供给,让价格降下来;如果供过于求,价格就会跌,卖家就会少进货,减少供给,让价格涨回去。算法稳定币就是用类似的逻辑,通过算法自动调节‘稳定币的供应量’,来维持 1 美元的价格。”
具体怎么调节,你可以再细化:“当稳定币价格超过 1 美元时,算法会鼓励大家‘ mint ’(生成)新的稳定币 —— 比如你可以用 1 美元的其他资产,换 1.01 个稳定币,这样大家就会愿意多生成,增加供应量,让价格跌回 1 美元;当稳定币价格低于 1 美元时,算法会鼓励大家‘ burn ’(销毁)稳定币 —— 比如你销毁 1 个稳定币,能拿到 1.01 美元的其他资产,这样大家就会愿意销毁,减少供应量,让价格涨回 1 美元。”
这里一定要跟朋友强调风险:“算法稳定币全靠‘市场参与者的共识’和‘算法的有效性’,一旦共识破裂,比如大家都不相信算法能调节价格,纷纷抛售,就会导致价格崩盘。之前的 UST 就是因为市场恐慌,大量用户抛售,算法来不及调节,最后价格跌到几乎为零,很多人亏了钱。所以现在市面上靠谱的算法稳定币很少,普通人尽量别碰。”
稳定币的核心用途:不止是 “避险”,这些场景朋友可能也用得上
朋友搞懂稳定币的类型和稳定逻辑后,肯定会问:“这东西跟我有啥关系?我又不炒币,用它干嘛?” 这时候就得结合朋友可能接触到的场景,讲清楚稳定币的实际用途,让他觉得 “这东西不是只有炒币的人才用得上”。
加密市场里的 “避险工具”:避免 “币价波动白忙活”
这是稳定币最基础的用途,你可以跟朋友举个炒币的例子:“你朋友小王买了 1 个比特币,当时价格是 3 万美元,后来比特币跌到 2.5 万美元,他怕继续跌,就把比特币换成了 2.5 万个 USDT。这时候不管比特币再怎么跌,他手里的 USDT 还是 2.5 万美元的价值,等比特币跌到 2 万美元的时候,他再把 USDT 换成 1.25 个比特币,相当于用同样的钱,多买了 0.25 个比特币。如果他不换稳定币,一直拿着比特币,可能会亏更多,或者等价格涨回来才回本,白忙活一场。”
即使朋友不炒币,也可以跟他说:“现在很多人在加密市场里做‘搬砖套利’(在不同平台买低价币、卖高价币赚差价),稳定币就是中间的‘中转工具’。因为不同平台的比特币价格不一样,但 USDT 价格基本一致,用 USDT 转账,能避免因币价波动导致套利收益缩水,这也是稳定币的重要用途。”
跨境转账:比银行更便宜、更快
这是稳定币最实用的场景之一,尤其适合有跨境汇款需求的朋友。你可以跟朋友对比:“你表哥在国外工作,想给家里寄 1 万美元,通过银行转账,不仅要收 1% - 3% 的手续费,还要等 3 - 7 天才能到账,而且汇率还可能有波动。如果他用 USDT 转账,先在国外的加密平台把美元换成 USDT,然后把 USDT 转到国内家人的钱包里,家人再在国内平台把 USDT 换成人民币,手续费可能只有 0.1% - 0.5%,到账时间只要几分钟,而且汇率基本跟市场一致,不会有太大损失。”
还要跟朋友说明:“现在很多跨境电商、外贸公司也在用稳定币转账,因为传统跨境支付依赖 SWIFT 系统,流程复杂、成本高,而稳定币能绕过这些中间环节,直接点对点转账,效率更高。不过要注意,国内对加密货币的跨境转账有监管要求,一定要通过合规渠道操作,不能私下交易。”
去中心化金融(DeFi)里的 “基础资产”:赚利息、借贷款
如果朋友对金融理财感兴趣,可以跟他讲讲稳定币在 DeFi 里的用途:“你把钱存银行,能拿 2% 左右的利息;把稳定币存到 DeFi 平台,比如 Aave、Compound,能拿 5% - 10% 的年化利息,而且随时能取出来。这是因为 DeFi 平台会把你的稳定币借给其他需要的用户,用户支付的利息,一部分分给你,一部分平台赚,就像银行的存贷款业务,但更灵活、利息更高。”
借贷款的场景也可以提:“如果你手里有以太坊,想用钱但又不想卖掉(怕以后涨了亏),就可以把以太坊抵押到 DeFi 平台,借出稳定币来用,等有钱了再把稳定币还回去,赎回以太坊。比如你有价值 1000 美元的以太坊,能借到 500 美元的 USDT,用来日常消费或投资,既不影响以太坊的持有,又能拿到现金,这也是稳定币的重要用法。”
不过一定要提醒风险:“DeFi 平台虽然利息高,但也有风险,比如平台被黑客攻击、抵押资产价格暴跌导致被清算等。所以要选择口碑好、安全系数高的平台,不要把所有钱都放进去。”
怎么安全使用稳定币?给朋友的 3 个实操建议
朋友觉得稳定币有用,可能会问:“那我怎么买稳定币?怎么用才安全?” 这时候就得给一些实用的建议,帮他避开坑,尤其是新手容易犯的错误。
选对稳定币:优先 “主流、合规、有审计” 的品种
跟朋友说:“买稳定币就像选银行,要选规模大、口碑好、有监管的。目前市面上最安全的是法币抵押型稳定币,比如 USDC(由 Circle 发行,受美国监管,定期审计)、BUSD(由 Paxos 发行,跟币安合作,合规性强)、USDT(规模最大,但早期有过储备不透明的争议,现在也在逐步合规)。这些稳定币用户多、流通性好,价格稳定,不容易出问题。”
要提醒他避开小众稳定币:“那些名字很奇怪、没听说过的稳定币,尤其是算法稳定币,尽量别碰。之前很多小的算法稳定币,发行没几个月就崩盘了,用户的钱都拿不回来。就算是主流稳定币,也要在正规平台购买,不要私下从个人手里买,防止收到‘黑钱’或被骗。”
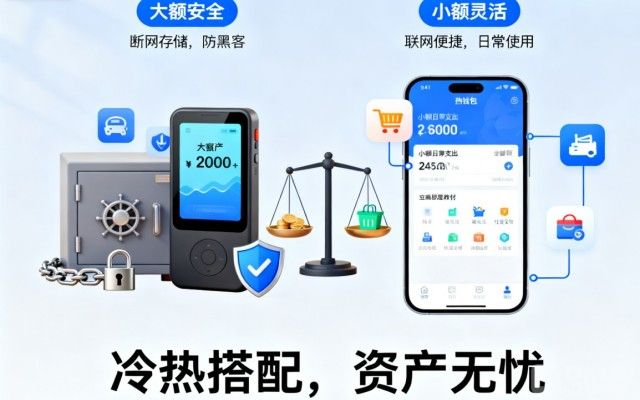
用对钱包:“冷钱包” 存大额,“热钱包” 存小额
钱包是存储稳定币的工具,跟朋友解释清楚不同钱包的区别:“你平时带少量现金在身上,用钱包装;大额现金会存银行,或者放家里的保险柜。稳定币的钱包也分两种:‘热钱包’是联网的,比如 MetaMask、Trust Wallet,用手机或电脑就能操作,适合存少量稳定币,方便日常转账、交易;‘冷钱包’是不联网的,比如 Ledger、Trezor,像个 U 盘一样,把稳定币存在里面,黑客攻不进来,适合存大额稳定币,更安全。”
教他怎么选:“如果只是偶尔用稳定币转账,存个几千美元,用热钱包就够了,记得把钱包的‘助记词’抄下来,存到安全的地方,不要截屏、不要存手机里,丢了助记词,钱包里的钱就找不回来了。如果存的钱比较多,比如几万美元以上,一定要用冷钱包,虽然操作麻烦点,但安全系数高。”
注意监管:国内使用要遵守法律法规
最后,必须跟朋友强调监管问题:“国内不允许加密货币的交易炒作,但也没有完全禁止稳定币的合法用途,比如跨境贸易中的合规支付。不过一定要通过正规的、有资质的平台操作,不要参与‘炒币’‘合约交易’等违规活动,也不要用稳定币进行洗钱、转账等非法行为,否则会面临法律风险。”
可以举个例子:“之前有人用 USDT 帮别人转账,赚取手续费,后来发现转账的钱是诈骗来的,结果被警方调查,不仅赚的钱没了,还可能承担刑事责任。所以用稳定币一定要守住法律底线,只做合法合规的事。”
结语:稳定币是 “加密世界的基础设施”,懂它能更懂数字金融
跟朋友聊到最后,可以总结一下:“稳定币不是什么高深莫测的东西,它就是加密世界里‘价格稳定的支付工具和资产载体’,就像现实世界里的人民币、美元一样,是数字金融的基础设施。不管你是想在加密市场里避险、做跨境转账,还是想尝试 DeFi 理财,都离不开它。”
还要让他明白:“懂稳定币,不只是为了用它,更是为了理解数字金融的发展逻辑 —— 未来可能会有更多‘锚定真实资产’的稳定币出现,比如锚定黄金、锚定大宗商品的,它们会让数字世界和现实世界的联系更紧密。就算你现在不用,多了解一点,对以后理解新的金融工具也有帮助。”
最后补一句:“如果以后你想尝试用稳定币,或者有其他疑问,随时问我,咱们一起研究,避开坑,安全用好这个工具。” 这样既专业又贴心,朋友也能真正接受和理解稳定币。

下一篇
NFT 如何实现版权保护?从技术原理到实操场景的全面解析
-

- 区块链网快讯
- 36分钟前
- 0
- NFT 的核心价值,是为数字作品的 “所有权归属” 提供了不可篡改的证明,而不是直接赋予版权。但这种 “所有权证明” 恰恰是版权保护的基础 —— 在没有 NFT 之前,数字作品的所有权难以界定,你说这张图片是你的,他说他先保存的,谁也说不清;有了 NFT 之后,区块链上的交易记录能清晰显示 “谁在什么时候拥有这个数字资产”,这就为后续的版权确权、侵权追溯打下了基础。
 0