现货以太坊ETF推出在即,市场对冲活动显著增加
-
随着美国首个现货以太坊 ETF 的推出日期临近,市场上围绕以太坊的对冲活动显著增加。投资者纷纷涌向期权市场,以保护其现有市场头寸免受可能的价格波动影响。
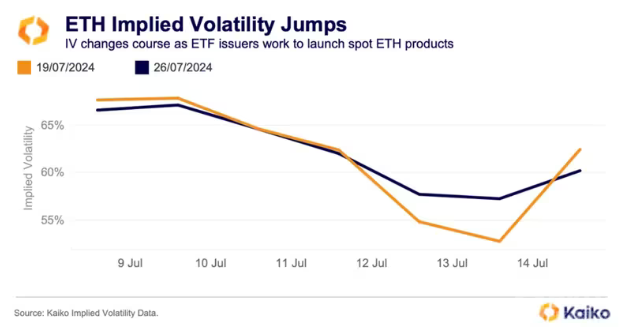
根据 Deribit 和 Kaiko 的数据,隐含波动率(IV)已在不同时间范围内不断上升。这表明市场对期权的需求增加,以防范价格波动。例如,短期合约的对冲活动尤为明显。Kaiko 报告显示,与 7月26日到期的合约相比,7月19日到期的期权隐含波动率近期有所增加,从周六的53%上升到周一的62%。
Kaiko 分析师指出,7月19日到期合约的IV增加表明,交易者愿意支付更多费用来对冲现有头寸,以防范近期价格剧烈波动。这种短期合约 IV 的飙升显示了交易员对市场不确定性的担忧程度。
数据还显示,市场预期以太坊相对于比特币的波动性将会增加。Deribit 的比特币和以太币30天隐含波动率指数(BTC DVOL 和 ETH DVOL)之间的价差自5月底以来一直平均在10%左右,明显高于第一季度的 5%。
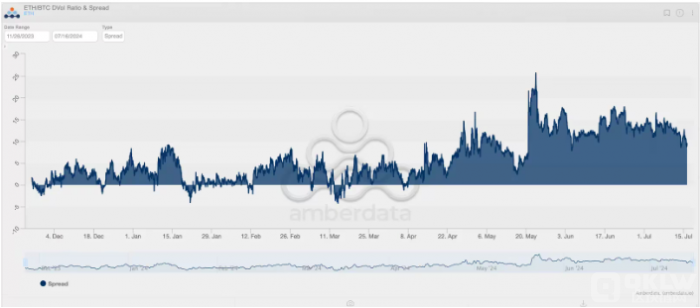
Bybit 和 BlockScholes 在一份报告中指出,投资者对 ETH 越来越乐观,尤其是预计美国首个现货 ETH ETF 即将推出。这种乐观情绪反映在 ETH 相对于 BTC 的持续波动溢价上,即使在市场活动增加的情况下,这种溢价也在持续存在。
以太坊对冲活动的增加与现货 ETF 的推出预期高度相关。根据 Galaxy 的预测,这些基金可能在前五个月内吸引50亿美元的净资本,从而提升以太坊相对于比特币的市值。此外,交易员还注意到1月11日比特币 ETF 推出后出现的“卖事实”现象,并可能为以太坊类似的价格波动做好准备。
尽管市场对以太坊 ETF 的预期较为乐观,但当前的市场情绪和看涨情绪比1月初的比特币更加谨慎。

下一篇
以太坊ETF有望带动ETH创历史新高
-
- 区块链圈小菜鸡
- 2024-07-17 16:43:24
- 13117
- Bitwise 首席投资官 Matt Hougan 近日表示,以太坊 ETF 的推出可能会推动 ETH 价格升至历史新高,突破5,000美元大关。Hougan 的这一观点得到了花旗银行和传奇交易员 Peter Brandt 的支持,他们都认为 ETF 将成为以太坊价格的重要推动力。
24小时热点
热点专题
 285361