什么是梯度保证金制度?原理、作用与实战应用全解析
-
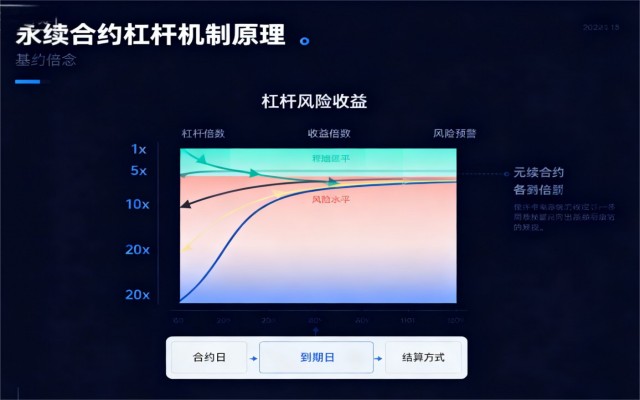
目录梯度保证金制度是金融市场(尤其是衍生品交易)中一种根据持仓规模动态调整保证金比例的风险控制机制,简单说就是投资者持有的合约仓位越大,需要缴纳的保证金比例越高 —— 持仓规模越小,保证金比例越低,降低中小投资者的资金压力;持仓规模超过设定阈值后,保证金比例逐级提升,强制大额持仓者增加资金储备,防范极端行情下的爆仓风险。这种制度既兼顾了普通投资者的资金效率,又能通过 “持仓越大、保证金要求越严” 的规则,遏制过度投机,维护市场稳定。接下来,我们从制度原理、核心要素、应用场景,到与传统保证金的区别、实战操作要点,全方位拆解梯度保证金制度的底层逻辑与实际价值,帮你搞懂它如何运作、对交易有何影响。
梯度保证金制度是金融市场(尤其是衍生品交易)中一种根据持仓规模动态调整保证金比例的风险控制机制,简单说就是投资者持有的合约仓位越大,需要缴纳的保证金比例越高 —— 持仓规模越小,保证金比例越低,降低中小投资者的资金压力;持仓规模超过设定阈值后,保证金比例逐级提升,强制大额持仓者增加资金储备,防范极端行情下的爆仓风险。这种制度既兼顾了普通投资者的资金效率,又能通过 “持仓越大、保证金要求越严” 的规则,遏制过度投机,维护市场稳定。接下来,我们从制度原理、核心要素、应用场景,到与传统保证金的区别、实战操作要点,全方位拆解梯度保证金制度的底层逻辑与实际价值,帮你搞懂它如何运作、对交易有何影响。
一、梯度保证金制度的核心原理:为什么需要 “动态调整”?
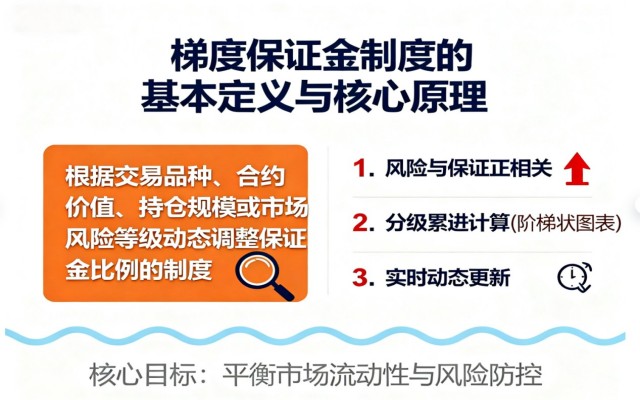
要理解梯度保证金制度,首先得搞懂它解决的核心问题 —— 传统 “固定保证金制度” 无法应对 “不同持仓规模的风险差异”,而梯度保证金通过 “规模与保证金挂钩”,实现了 “风险与资金储备的匹配”。
1. 底层逻辑:持仓规模越大,风险越高
在衍生品交易(如期货、永续合约)中,持仓规模直接决定了风险敞口大小:
· 中小持仓者(如持有 10 手 BTC 永续合约),对市场价格的影响极小,即使爆仓,仅涉及自身资金,不会引发连锁反应;
· 大额持仓者(如持有 1000 手 BTC 永续合约),若市场价格大幅波动导致爆仓,大量仓位集中平仓可能引发 “穿仓”(亏损超过保证金,需交易所风险准备金兜底),甚至触发市场恐慌性抛售,引发系统性风险。
梯度保证金制度的核心逻辑就是 “风险越高,保证金要求越严”:通过逐级提升大额持仓的保证金比例,强制大额持仓者预留更多资金应对波动,从源头降低爆仓与穿仓风险,同时避免对中小持仓者的资金效率造成过度影响。
比如某交易所的 BTC 永续合约梯度保证金规则:持仓量≤100 手时,保证金比例为 1%;100 手<持仓量≤500 手时,保证金比例升至 2%;500 手<持仓量≤1000 手时,保证金比例升至 5%;持仓量>1000 手时,保证金比例升至 10%。这种设置让中小持仓者用 1% 保证金就能交易,大额持仓者则需承担更高资金成本,平衡了 “效率” 与 “安全”。
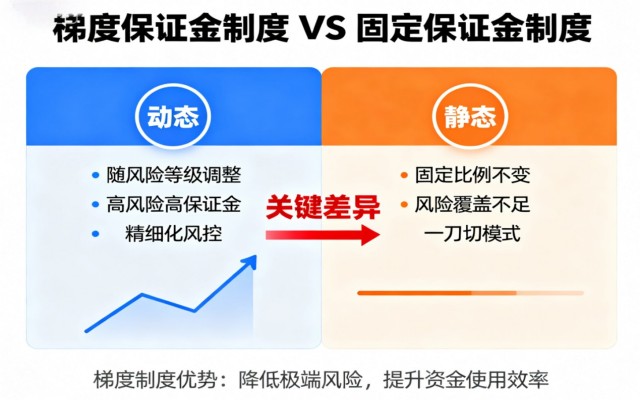
2. 与固定保证金的本质区别:从 “一刀切” 到 “精准风控”
传统固定保证金制度采用 “一刀切” 模式 —— 无论投资者持仓规模大小,均按统一比例缴纳保证金(如所有持仓者均需缴纳 5% 保证金),这种模式存在明显弊端:
· 对中小持仓者:资金效率低,原本 1% 保证金就能覆盖的风险,却要占用 5% 资金,导致资金闲置;
· 对大额持仓者:风险控制不足,5% 保证金可能无法应对大额持仓的波动风险,容易引发爆仓。
梯度保证金制度则实现了 “精准风控”:根据持仓规模分级设定保证金比例,让不同规模的持仓者承担与其风险匹配的资金成本 —— 中小持仓者享受低保证金的资金效率,大额持仓者通过高保证金降低风险,既满足了不同投资者的需求,又提升了市场整体的抗风险能力。
 二、梯度保证金制度的核心要素:分级阈值、比例与计算方式
梯度保证金制度的运作,依赖三个核心要素:分级阈值(持仓规模的划分标准)、各级保证金比例、保证金计算方式,这三个要素直接决定了制度的风控效果与对投资者的影响。
1. 分级阈值:如何划分 “中小持仓” 与 “大额持仓”?
分级阈值是梯度保证金的 “划分线”,即根据持仓量(或持仓市值)设定不同区间,每个区间对应不同的保证金比例。阈值的设定通常参考两个因素:
· 市场流动性:流动性高的品种(如 BTC、ETH 合约),阈值可设置得更高(如 1000 手),因大额持仓平仓时对价格影响小;流动性低的品种(如小众山寨币合约),阈值需设置得更低(如 100 手),避免大额持仓引发价格剧烈波动;
· 交易所风控偏好:风控严格的交易所,会将阈值设置得更低,更早提升保证金比例(如 500 手就开始提至 5%);风控宽松的交易所,阈值设置更高,对大额持仓的限制更弱(如 1000 手才提至 5%)。
常见的分级阈值设置有 “3-5 级”,以某交易所 ETH 永续合约为例:
持仓量区间(手)
对应的保证金比例
0<持仓量≤200
1%
200<持仓量≤500
2%
500<持仓量≤1000
4%
1000<持仓量≤2000
8%
持仓量>2000
15%
这种多级阈值设置,能让保证金比例随持仓规模逐步提升,避免 “一步提至高位” 对投资者造成过度冲击。
2. 保证金比例:如何设定 “合理的梯度”?
各级保证金比例的设定,需平衡 “风控效果” 与 “投资者资金成本”,核心原则是 “小幅递增、大额严管”:
· 中小持仓区间:保证金比例较低(通常 1%-2%),与固定保证金制度中的 “初始保证金” 接近,确保中小投资者的资金效率;
· 大额持仓区间:保证金比例逐步递增,且增幅随区间升级扩大(如从 2% 升至 4%,再从 4% 升至 8%),对超大持仓设置 “高比例上限”(如 15%-20%),强制大额持仓者大幅增加资金储备。
比例设定的关键是 “覆盖对应持仓的潜在风险”:以 BTC 永续合约为例,持仓量 1000 手的投资者,若价格波动 5%,可能导致保证金亏损殆尽,因此将该区间的保证金比例设定为 8%,即使价格波动 5%,仍有 3% 的保证金缓冲,降低爆仓风险。
3. 保证金计算方式:“逐仓” 与 “全仓” 的差异
梯度保证金的计算方式,需结合交易所的保证金模式(逐仓或全仓),两者的计算逻辑不同,对投资者的影响也不同:
· 逐仓模式:按单个仓位的持仓规模计算保证金,不同仓位独立核算,互不影响。例如投资者同时持有两个 BTC 永续合约仓位,仓位 A 为 100 手(保证金比例 1%),仓位 B 为 600 手(保证金比例 4%),则仓位 A 按 1% 计算保证金,仓位 B 按 4% 计算,两者的保证金亏损不互通。这种模式下,梯度保证金仅影响单个大额仓位,对其他中小仓位无影响;
· 全仓模式:按账户内同一品种的总持仓规模计算保证金,所有仓位共享账户资金。例如投资者账户内共有 800 手 BTC 永续合约(多个仓位合计),则按 “500<持仓量≤1000” 区间的 4% 计算总保证金,账户内所有资金作为保证金储备。这种模式下,即使单个仓位规模小,但总持仓达标,仍需按高比例缴纳保证金,对资金效率影响更大。
目前主流交易所多采用 “逐仓模式计算梯度保证金”,更贴合投资者的实际操作需求,避免因总持仓达标导致中小仓位的资金成本上升。
三、梯度保证金制度的核心作用:对市场与投资者的双重保护
梯度保证金制度不仅是交易所的 “风控工具”,更对市场稳定与投资者权益有双重保护作用,核心体现在 “遏制过度投机、降低系统性风险、保护中小投资者” 三个方面。
1. 遏制过度投机:防止 “大额持仓操控市场”
在衍生品市场中,部分大额资金持有者可能通过 “集中持仓 + 价格操控” 进行投机(如通过大额多单拉涨价格,再平仓获利),而梯度保证金制度通过 “提升大额持仓成本”,从源头遏制这种行为:
· 大额持仓者需缴纳更高比例的保证金,资金占用成本大幅增加,投机成本上升,降低其 “控盘” 的意愿;
· 若大额持仓者因价格波动面临保证金不足,需追加更多资金,否则会被强制平仓,且因持仓规模大,平仓时可能引发自身亏损扩大,进一步抑制过度投机。
例如某投资者原本计划持有 2000 手 BTC 永续合约(固定保证金制度下按 1% 计算,需 200 万美元保证金),但在梯度保证金制度下,持仓量>2000 手需按 15% 计算,需 3000 万美元保证金,资金成本大幅上升,使其放弃大额持仓计划,避免了对市场的潜在操控。
2. 降低系统性风险:避免 “爆仓引发连锁反应”
极端行情下,大额持仓者的爆仓可能引发 “连锁反应”—— 大量仓位集中平仓导致价格大幅波动,引发更多中小持仓者爆仓,甚至导致交易所穿仓(亏损超过投资者保证金,需交易所风险准备金兜底)。
梯度保证金制度通过 “强制大额持仓者预留更多资金”,降低了其爆仓概率:
· 高保证金比例为大额持仓提供了更充足的 “缓冲空间”,即使价格大幅波动,也不易触发爆仓;
· 若大额持仓者仍需平仓,因前期已缴纳高比例保证金,平仓时的亏损相对可控,不易引发价格极端波动,从而保护中小持仓者免受 “系统性爆仓” 的冲击。
2024 年加密货币市场因监管政策突变,BTC 价格 1 小时内暴跌 10%,某交易所采用梯度保证金制度,大额持仓者(持仓量>1000 手)因保证金比例达 8%,仅少数仓位爆仓,且平仓规模小,未引发连锁反应;而未采用梯度保证金的小型交易所,因大额持仓者集中爆仓,导致 BTC 价格进一步下跌 5%,大量中小投资者被迫爆仓。
3. 保护中小投资者:平衡 “资金效率” 与 “风险”
对中小投资者而言,梯度保证金制度的核心价值是 “在风控前提下,最大化资金效率”:
· 中小持仓者只需缴纳低比例保证金(如 1%-2%),与固定保证金制度相比,资金占用大幅减少,可将更多资金用于其他交易,提升资金利用率;
· 因大额持仓者的爆仓风险降低,中小投资者无需担心 “被大额持仓平仓拖累”,交易环境更稳定,亏损概率降低。
例如某中小投资者有 1 万美元本金,在固定保证金制度下(5% 保证金),最多可交易 20 万美元的合约;在梯度保证金制度下(1% 保证金,持仓量≤100 手),最多可交易 100 万美元的合约,资金效率提升 5 倍,且无需承担大额持仓的风险。
 四、梯度保证金制度的应用场景:从传统金融到加密货币
梯度保证金制度广泛应用于衍生品交易场景,无论是传统金融市场(如期货、期权),还是新兴的加密货币市场,均将其作为核心风控工具,只是在具体规则上因品种特性有所差异。
1. 传统金融市场:以期货交易为核心
在传统金融市场中,梯度保证金制度主要应用于商品期货、金融期货等品种,由交易所根据品种的流动性、波动风险设定规则:
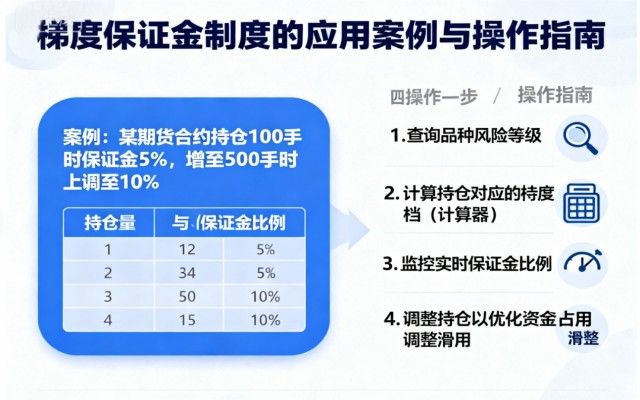
· 商品期货:如原油期货、黄金期货,因涉及实物交割,且价格受供需、地缘政治影响大,波动风险高,梯度保证金的分级更细,比例提升幅度更大。例如某交易所原油期货规则:持仓量≤100 手,保证金比例 5%;100 手<持仓量≤500 手,比例 8%;500 手<持仓量≤1000 手,比例 12%;持仓量>1000 手,比例 20%,通过高比例限制大额持仓,防范交割风险;
· 金融期货:如股指期货、国债期货,价格受宏观经济、政策影响大,流动性高,梯度保证金的阈值设置更高,比例提升更平缓。例如某交易所沪深 300 股指期货规则:持仓量≤500 手,保证金比例 8%;500 手<持仓量≤1000 手,比例 10%;持仓量>1000 手,比例 15%,兼顾大额资金的交易需求与市场稳定。
传统金融市场的梯度保证金规则更严格,且会根据 “交割月份” 调整 —— 临近交割月,无论持仓规模大小,保证金比例都会统一提升,进一步防范交割风险。
2. 加密货币市场:以永续合约为核心
在加密货币市场中,梯度保证金制度主要应用于永续合约、期货合约,因加密货币价格波动剧烈(单日波动 10%-20% 常见),且无实物交割,规则设计更侧重 “应对极端价格波动”:
· 主流加密货币合约:如 BTC、ETH 永续合约,流动性高,梯度保证金的阈值设置较高,比例提升相对平缓。例如 Binance 的 BTC 永续合约规则:持仓量≤200 手,保证金比例 1%;200 手<持仓量≤500 手,比例 2%;500 手<持仓量≤1000 手,比例 4%;1000 手<持仓量≤2000 手,比例 8%;持仓量>2000 手,比例 15%,平衡大额交易与风险;
· 小众加密货币合约:如山寨币永续合约,流动性低,价格波动更大,梯度保证金的阈值设置更低,比例提升更激进。例如某交易所 SOL 永续合约规则:持仓量≤50 手,保证金比例 2%;50 手<持仓量≤100 手,比例 5%;100 手<持仓量≤200 手,比例 10%;持仓量>200 手,比例 20%,通过严格限制大额持仓,避免流动性不足导致的价格操控。
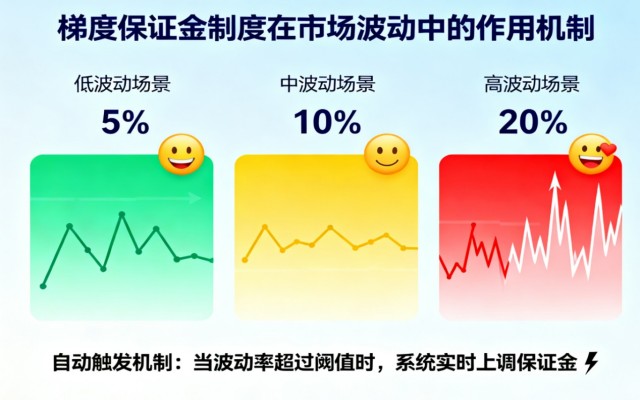
加密货币市场的梯度保证金规则更灵活,部分交易所会根据 “市场波动情况” 动态调整 —— 当价格波动率超过设定阈值(如单日波动 15%),会临时上调各级保证金比例,进一步强化风控。
 五、投资者实战要点:如何适应梯度保证金制度?
对投资者而言,理解并适应梯度保证金制度,是降低交易风险、提升资金效率的关键,核心需关注 “仓位控制、保证金监控、规则熟悉” 三个要点。
1. 合理控制仓位:避免 “触发高比例保证金”
梯度保证金制度下,仓位规模直接影响资金成本,投资者需根据自身资金实力,合理控制持仓规模,避免因仓位过大触发高比例保证金:
· 中小投资者:建议将持仓规模控制在 “低保证金区间”(如 BTC 永续合约≤200 手),既能享受低保证金的资金效率,又无需承担高比例的资金成本;
· 大额投资者:若需持有大额仓位,需提前测算保证金成本,确保账户有足够资金覆盖高比例保证金。例如计划持有 1000 手 BTC 永续合约(保证金比例 4%),需确保账户内的保证金资金能覆盖 4% 的要求,避免因保证金不足被强制平仓。
实战中,可通过交易所的 “仓位计算器” 提前测算:输入计划持仓量,计算器会自动显示对应的保证金比例与所需保证金金额,帮助投资者判断是否符合资金实力。
2. 实时监控保证金:避免 “保证金不足爆仓”
梯度保证金制度下,若投资者持仓规模因 “加仓” 或 “其他仓位合并” 进入更高区间,保证金比例会自动提升,若账户资金不足,可能触发 “保证金不足警告”,甚至爆仓。
投资者需实时监控保证金状态,重点关注两个指标:
· 保证金率:交易所通常会显示 “当前保证金率”(实际缴纳保证金 / 所需保证金),若保证金率低于 “维持保证金率”(通常低于开仓保证金率,如开仓比例 4%,维持比例 2%),会触发强制平仓;
· 可用资金:可用资金为账户内除已占用保证金外的剩余资金,若可用资金为负,说明保证金不足,需立即追加资金或减仓,否则会被强制平仓。
建议投资者开启交易所的 “保证金不足提醒” 功能(如短信、APP 推送),及时获取风险预警,避免因未及时操作导致爆仓。
3. 熟悉平台规则:注意 “不同平台的差异”
不同交易所的梯度保证金规则(分级阈值、比例、计算方式)存在差异,投资者在跨平台交易时,需提前熟悉对应平台的规则,避免因规则误解导致风险:
· 分级阈值差异:如 A 交易所 BTC 永续合约的 “低保证金区间” 为≤200 手,B 交易所为≤100 手,投资者在 B 交易所若按 A 交易所的习惯持仓 200 手,会进入高保证金区间,资金成本上升;
· 比例差异:如 A 交易所 500 手<持仓量≤1000 手的保证金比例为 4%,B 交易所为 6%,投资者在 B 交易所持有 800 手,需准备更多保证金;
· 计算方式差异:如 A 交易所采用 “逐仓计算”,B 交易所采用 “全仓计算”,投资者在 B 交易所持有多个中小仓位,若总持仓达标,仍需按高比例缴纳保证金。
实战中,可在交易所的 “合约规则” 页面下载 “梯度保证金明细表”,或咨询客服确认规则细节,避免因规则差异导致亏损。

下一篇
DeFi 中 DEX 是怎么运作的?底层逻辑、核心机制与实战流程全解析
-

- 区块链百科
- 2025-11-11 10:41:16
- 46211
- ①优先选择合约开源且多轮审计的 DEX 开源合约意味着代码公开透明,可接受全球开发者审查,减少隐藏漏洞;多轮审计则能进一步排查风险,审计机构需选择行业知名且口碑良好的,如 CertiK、OpenZeppelin。像 Uniswap、Curve 等主流 DEX,不仅合约开源,还会定期邀请多家审计机构进行安全检测,安全性更有保障,能大幅降低遭遇漏洞攻击的概率。 ②避开新上线、知名度低的 DEX 新上线或知名度低的 DEX,往往存在合约审计不充分的问题。部分平台为快速上线抢占市场,可能简化审计流程,甚至未经过专业审计就开放交易。这类平台合约隐藏漏洞的可能性极高,黑客也更倾向于选择这类防护薄弱的目标。用户若在此类 DEX 交易或提供流动性,将面临极大风险,需坚决避开。 ③交易前核查 DEX 安全事件记录 交易前要通过官方公告、行业安全平台等渠道,查看 DEX 过往安全事件记录。若平台有过被黑客攻击的历史,需进一步了解攻击原因、后续整改措施是否到位。若平台未彻底修复漏洞或整改敷衍,即使当前暂无安全问题,后续也可能再次遭遇攻击,这类 DEX 同样不建议选择,避免重蹈其他投资者的覆辙。
24小时热点



热点专题
 148577