什么是交易平台的风险准备金?一文看懂它如何守护你的资产安全
-
目录交易平台的风险准备金,是平台为应对 “极端市场风险、用户穿仓、系统故障” 等突发情况,提前计提并专项管理的资金池,核心作用是在用户因平台可控风险遭受损失时,优先用于赔付,降低用户资产损失概率。简单说,它就像交易平台的 “安全垫”—— 当行情剧烈波动导致用户爆仓后仍有债务,或平台因技术问题出现资产异常时,风险准备金会启动赔付,避免用户承担额外损失。但这笔资金从哪来?具体能应对哪些风险?普通用户该如何判断平台风险准备金的可靠性?接下来,我们从定义、运作机制到实用判断方法,全方位拆解交易平台风险准备金的核心逻辑。
交易平台的风险准备金,是平台为应对 “极端市场风险、用户穿仓、系统故障” 等突发情况,提前计提并专项管理的资金池,核心作用是在用户因平台可控风险遭受损失时,优先用于赔付,降低用户资产损失概率。简单说,它就像交易平台的 “安全垫”—— 当行情剧烈波动导致用户爆仓后仍有债务,或平台因技术问题出现资产异常时,风险准备金会启动赔付,避免用户承担额外损失。但这笔资金从哪来?具体能应对哪些风险?普通用户该如何判断平台风险准备金的可靠性?接下来,我们从定义、运作机制到实用判断方法,全方位拆解交易平台风险准备金的核心逻辑。
一、风险准备金的核心定义:不是 “存款保险”,却是 “安全缓冲”
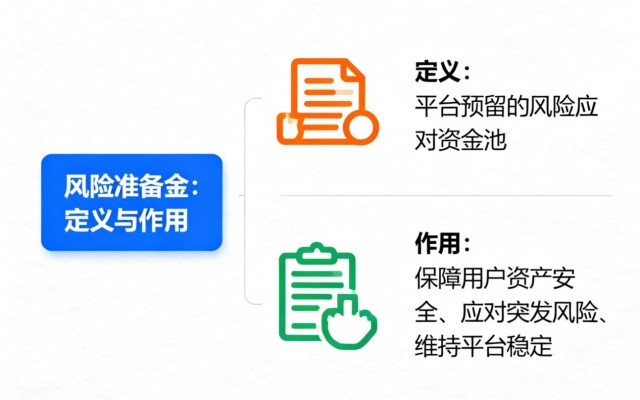
很多用户会把风险准备金和银行存款保险混淆,但二者本质不同 —— 存款保险是国家强制要求的金融保障制度,而交易平台的风险准备金是平台自主设立的风险应对机制,其核心定位和覆盖范围有明确边界。
1. 本质:平台自主计提的 “风险应对资金池”
风险准备金由交易平台主动从自身收益或交易手续费中计提,资金所有权归平台,但用途被严格限制,仅能在特定风险事件发生时用于用户赔付,不能挪作他用(如平台日常运营、投资)。比如某期货交易平台,每产生一笔交易手续费,就从中提取 10% 存入风险准备金账户,当用户因行情跳空导致穿仓(亏损超过保证金)时,就用这笔资金弥补穿仓缺口,不让其他用户或平台承担这部分损失。
它与存款保险的关键区别在于 “强制性” 和 “覆盖范围”:存款保险由央行统一管理,所有银行必须参与,覆盖 50 万元以内的存款;而风险准备金是平台自愿设立,不同平台的计提比例、资金规模、赔付规则差异极大,且仅覆盖平台明确约定的风险场景(如穿仓、系统故障导致的资产损失),不包含用户自身操作失误(如误转账、密码泄露)造成的损失。
2. 核心作用:应对 “平台相关风险”,降低用户损失
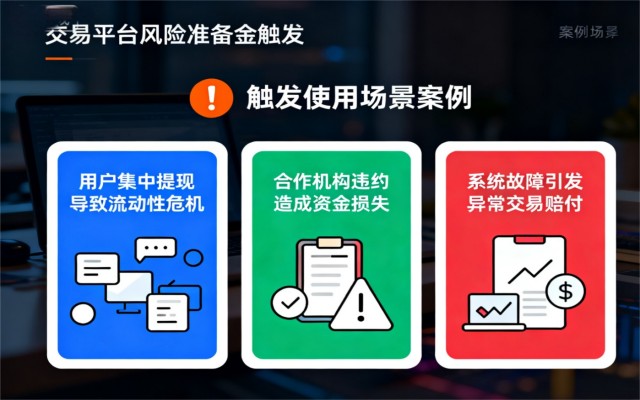
风险准备金的核心价值是 “隔离平台可控风险对用户的影响”,主要应对三类场景:
· 用户穿仓风险:在杠杆交易(如期货、合约)中,当行情波动远超预期,用户账户保证金不足以覆盖亏损时,就会出现 “穿仓”—— 比如用户用 1000 美元保证金开 10 倍杠杆做多,行情暴跌 15%,用户不仅亏光 1000 美元保证金,还欠平台 500 美元。此时风险准备金会优先赔付这 500 美元,避免平台向其他用户追偿或转嫁损失。
· 系统故障导致的资产损失:若因平台技术漏洞(如交易系统卡顿、订单无法正常平仓)、人为操作失误(如后台数据错误)导致用户资产受损,风险准备金会用于赔付用户的直接损失。比如某平台因系统故障,导致用户在行情暴跌时无法平仓,产生额外亏损,平台就需用风险准备金赔偿这部分亏损。
· 极端市场流动性风险:当市场出现 “黑天鹅事件”(如某币种突然暴跌 90%),大量用户集中爆仓,平台无法通过常规清算流程覆盖所有亏损时,风险准备金会作为 “最后防线”,填补清算资金缺口,防止平台因资金链断裂倒闭,保障用户剩余资产的安全。
 二、风险准备金的资金来源:不是 “凭空印钱”,而是 “专项计提”
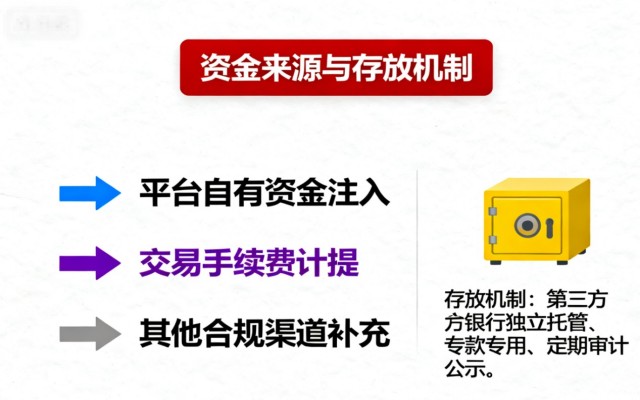
风险准备金的可靠性,首先取决于资金来源是否稳定、透明 —— 正规平台的风险准备金都有明确的计提规则,不会随意挪用或虚构,常见来源主要有三类:
1. 交易手续费计提:最主流的来源
大部分交易平台(尤其是期货、合约平台)会从每笔交易手续费中按固定比例提取资金注入风险准备金,计提比例通常在 5%-20% 之间,具体比例会在平台规则中明确公示。比如某平台的合约交易手续费率为 0.1%,同时约定 “从每笔合约手续费中提取 15% 作为风险准备金”,若用户完成一笔 1 万美元的合约交易,需支付 10 美元手续费,其中 1.5 美元会自动进入风险准备金账户,剩余 8.5 美元归平台所有。
这种来源的优势是 “资金持续稳定”—— 只要平台有交易流水,风险准备金就会不断累积,能应对长期的风险赔付需求;缺点是初期规模较小,若平台刚上线,风险准备金可能不足以覆盖大额穿仓损失,需平台额外补充。
2. 平台自有资金注入:提升初期可靠性
为增强用户信任,不少平台会在上线初期或风险准备金规模较小时,注入自有资金作为 “启动资金”。比如某新上线的期货平台,开业时就从公司自有资金中划拨 1000 万美元存入风险准备金账户,再结合后续手续费计提逐步增加资金规模。
自有资金注入能快速提升风险准备金的初始规模,让用户在平台运营初期也能获得较好的风险保障;但需注意,部分不良平台会 “虚构自有资金注入”,仅在公告中宣称注入大额资金,却不公示资金托管证明,用户需仔细核实。
3. 清算盈余划入:市场波动的 “额外补充”
在杠杆交易中,当用户爆仓后,平台通过清算用户资产获得的资金若超过用户实际亏损,这部分 “清算盈余” 也会划入风险准备金。比如用户账户保证金 1000 美元,爆仓时平台清算其资产获得 1200 美元,扣除用户应承担的 1000 美元亏损后,剩余 200 美元盈余就会进入风险准备金账户。
这种来源属于 “被动补充”,资金规模随市场波动变化 —— 行情剧烈时,爆仓用户增多,清算盈余也会增加,能为风险准备金提供额外补充;但行情平稳时,这部分资金贡献较小,不能作为主要依赖。
 三、风险准备金的运作机制:从资金管理到赔付流程,有明确规则
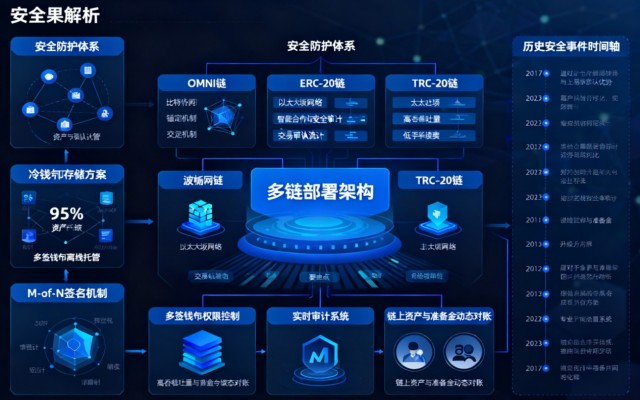
正规平台的风险准备金会建立严格的运作机制,包括资金托管、赔付条件、公示制度等,确保资金安全且使用透明,避免 “暗箱操作”。
1. 资金托管:独立账户,与平台运营资金隔离
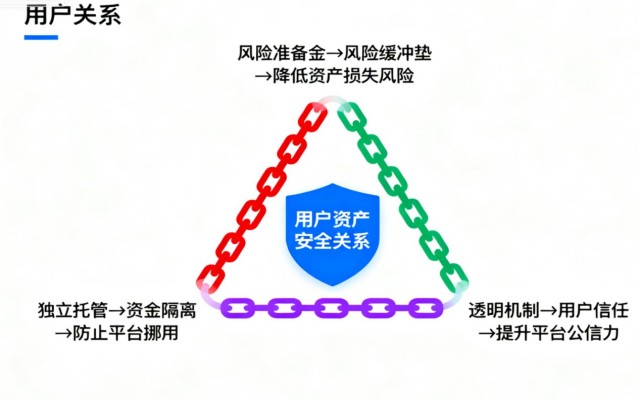
为防止风险准备金被挪用,正规平台会将其存入 “独立托管账户”,与平台自身的运营资金、用户交易资金完全隔离,且托管账户通常由第三方机构(如银行、合规的支付机构)管理,平台无法单独动用资金。比如某平台将风险准备金存入招商银行的专用托管账户,每次动用资金需满足 “用户赔付申请通过 + 第三方托管机构审核” 两个条件,确保资金仅用于约定用途。
用户可通过平台公示的 “风险准备金托管报告” 查看账户信息,包括托管机构名称、账户余额、资金流水等,若平台未公示托管信息或宣称 “自有账户管理”,需警惕资金被挪用的风险。
2. 赔付流程:触发条件明确,步骤公开可查
风险准备金的赔付不是 “随意启动”,而是有明确的触发条件和流程,通常分为四步:
· 风险事件认定:用户或平台发现符合赔付条件的风险事件(如穿仓、系统故障),向平台提交相关证明(如交易记录、故障截图),平台风控部门审核事件真实性,确认是否属于风险准备金覆盖范围。
· 损失核算:审核通过后,平台计算用户的实际损失金额,比如穿仓用户的亏损缺口、系统故障导致的额外交易损失等,核算结果需向用户公示,用户无异议后进入下一步。
· 资金划拨申请:平台向风险准备金托管机构提交资金划拨申请,附上事件认定书、损失核算报告等材料,托管机构审核材料无误后,同意划拨对应金额的资金。
· 用户赔付到账:托管机构将资金划转到平台用户赔付专用账户,平台再将资金发放到受损用户的账户中,整个过程通常在 1-3 个工作日内完成,用户可在账户流水或平台公告中查看赔付记录。
3. 信息公示:定期披露余额与使用情况
为保障用户知情权,正规平台会定期(如每月、每季度)公示风险准备金的相关信息,包括:
· 账户余额:截至公示日的风险准备金总金额,与上月 / 上季度余额对比,展示资金增减情况。
· 资金流水:公示期内风险准备金的收入(手续费计提、自有资金注入、清算盈余)和支出(用户赔付、银行手续费)明细,每笔流水都有对应的凭证编号。
· 赔付案例:公示期内启动的赔付案例,包括事件类型、用户损失金额、赔付金额、处理时间等,让用户了解资金实际使用情况。
若平台长期不公示风险准备金信息,或公示信息模糊(如仅显示余额,不提供流水和托管证明),很可能存在资金管理不规范的问题,用户需谨慎选择。
四、用户如何判断风险准备金的可靠性?避开三大 “陷阱”
不同平台的风险准备金差异极大,部分不良平台会通过 “虚增规模、模糊规则、隐瞒限制” 等方式误导用户,用户可通过三个维度判断其可靠性:
1. 看 “真实性”:托管证明 + 流水明细缺一不可
判断风险准备金是否真实存在,关键看两点:一是是否有第三方托管机构出具的托管证明(如银行盖章的账户余额证明),二是是否公示详细的资金流水(包括每笔收入和支出的时间、金额、用途)。
比如某平台公示了 “招商银行风险准备金托管报告”,报告中包含托管账户账号、截至日期的余额、银行联系人及联系方式,用户可拨打银行电话核实账户真实性;同时公示了当月的资金流水,每笔手续费计提都对应具体的交易订单号,每笔赔付都有用户匿名后的赔付记录,这种平台的风险准备金真实性较高。
若平台仅在官网宣称 “风险准备金规模 1 亿美元”,却不提供托管证明或流水明细,很可能是 “虚假宣传”,用户需警惕。
2. 看 “充足性”:规模与平台交易量、用户数匹配
风险准备金的规模不是 “越大越好”,而是要与平台的交易规模、用户数量、风险类型匹配。比如某小型现货交易平台(无杠杆),日均交易量 1000 万美元,风险准备金规模 100 万美元已足够应对日常风险;而某大型期货交易平台,日均合约交易量 10 亿美元,杠杆倍数最高 100 倍,风险准备金规模至少需要 1 亿美元以上,才能覆盖可能的穿仓损失。
用户可通过 “风险准备金覆盖率” 判断充足性:覆盖率 = 风险准备金余额 / 平台日均杠杆交易保证金规模,若覆盖率超过 10%,说明资金相对充足;若覆盖率低于 5%,则应对极端风险的能力较弱。比如某期货平台日均杠杆交易保证金规模 5 亿美元,风险准备金余额 6000 万美元,覆盖率 12%,充足性较好;若余额仅 2000 万美元,覆盖率 4%,则存在较大风险。
3. 看 “限制性”:明确赔付范围,不夸大保障能力
部分平台会夸大风险准备金的保障范围,宣称 “所有资产损失都能赔付”,但实际条款中隐藏大量限制,用户需仔细阅读风险准备金规则,关注三个 “不覆盖”:
· 不覆盖用户自身操作失误:如用户因忘记密码、误将资产转入错误地址、被钓鱼链接欺骗导致的资产损失,不属于风险准备金赔付范围。
· 不覆盖市场系统性风险:若因全球金融市场暴跌、币种本身归零(如空气币崩盘)等不可控因素导致的用户损失,风险准备金通常不赔付,除非平台明确约定覆盖此类场景。
· 不覆盖超额损失:部分平台会设置 “单次赔付上限” 或 “单个用户赔付上限”,如 “单次风险事件赔付不超过风险准备金余额的 50%”“单个用户单次赔付不超过 10 万美元”,用户需了解这些限制,避免预期过高。
五、风险准备金不是 “万能保险”:用户还需做好自身风险控制
虽然风险准备金能为用户提供一定保障,但它不是 “万能保险”,无法覆盖所有风险,用户在交易中仍需做好自身风险控制,避免过度依赖平台保障。
1. 选择合规平台:风险准备金的 “前提基础”
只有合规运营的平台,其风险准备金才可能真正发挥作用 —— 不合规平台可能根本不设立风险准备金,或设立后随意挪用,即使出现风险也无法兑现赔付承诺。用户在选择平台时,应优先选择有明确监管资质(如美国 MSB、新加坡 MAS、欧盟 MiFID)、运营时间长(超过 3 年)、用户口碑好的平台,这些平台的风险准备金管理更规范,赔付能力更有保障。
2. 控制杠杆与仓位:减少 “穿仓” 风险
风险准备金最常应对的是 “穿仓风险”,而穿仓主要源于用户过度使用杠杆或重仓交易。用户在进行杠杆交易时,应根据自身风险承受能力选择合适的杠杆倍数(如新手建议不超过 5 倍杠杆),同时控制单次交易的仓位(如每笔交易保证金不超过账户总资产的 10%),避免因行情波动导致穿仓,从源头减少对风险准备金的依赖。
3. 定期查看账户与平台公告:及时发现风险
用户应定期查看自己的交易账户和平台公告,关注两点:一是账户是否有异常交易记录(如未操作的订单、资产变动),若有异常及时联系平台,避免因延误导致损失扩大;二是平台是否公示风险准备金的最新信息,若平台长期不更新或信息异常(如余额突然大幅减少且无合理说明),需警惕平台风险,考虑转移资产。
 六、总结:风险准备金是 “安全加分项”,但不是 “选择唯一标准”
交易平台的风险准备金,是平台风险管理能力的重要体现,能在特定风险事件中为用户提供额外保障,降低资产损失概率,但它不是用户选择平台的唯一标准。用户在判断平台时,应结合 “风险准备金可靠性”“平台合规性”“自身风险控制能力” 综合考量 —— 选择有真实、充足风险准备金的合规平台,同时做好杠杆控制和账户管理,才能最大程度保障交易安全。
未来,随着交易平台监管越来越严格,风险准备金的管理也会更加规范,可能会出现 “行业统一计提标准” 或 “第三方监管机构统一托管” 的模式,进一步提升资金安全性和用户信任度。但对普通用户而言,始终保持理性交易、做好自身风险控制,才是守护资产安全的 “根本之道”。

下一篇
什么是标准化合约交易?规则、类型与实战价值全解析
-

- 区块链百科
- 2025-11-10 10:45:43
- 30377
- 标准化合约交易的核心价值,始终围绕使用者的认知与需求展开。对有风险对冲需求的企业和投资者而言,它是锁定成本、把控风险的 “防护盾”,能在市场波动中稳定经营与投资节奏;对精准判断趋势的交易者,它是放大收益、提升资金利用效率的 “助推器”,让专业能力更好转化为实际回报。 但它绝非无风险的 “摇钱树”,对盲目跟风、无视风险的人来说,忽视规则、过度投机只会让它变成 “双刃剑”,不仅难以获利,还可能因市场波动承受超出预期的损失。所以,与其纠结工具本身,不如先提升对它的认知,根据自身能力与需求合理使用,才能真正发挥其价值,避免陷入风险陷阱。
24小时热点



热点专题
 148577