深度解析:流动性池是什么?在 DeFi 生态中如何发挥关键作用?
-
简单来说,流动性池就是存储在智能合约中的加密货币资金池,它的核心作用是为去中心化金融(DeFi)平台提供充足的交易流动性,让用户能随时买卖数字资产,不用像传统交易所那样等待对手方接单。理解流动性池,就能抓住 DeFi 生态运转的核心逻辑 —— 毕竟没有流动性,任何去中心化交易、借贷、理财都无从谈起。接下来,我们会从流动性池的基本定义、运作原理,到它在 DeFi 各个场景中的具体作用,再到背后的风险与收益,一步步把这个关键概念讲透,帮你搞懂它为什么能成为 DeFi 的 “生命线”。
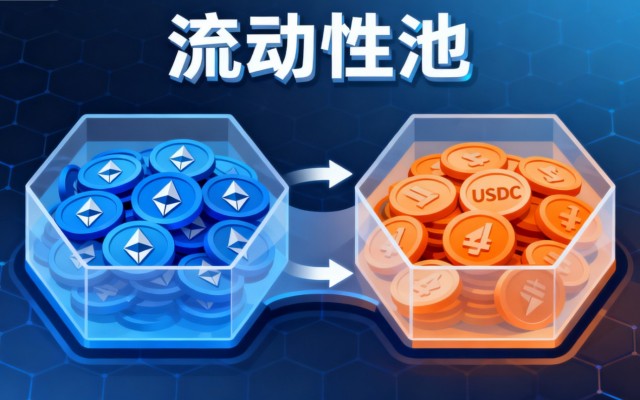 简单来说,流动性池就是存储在智能合约中的加密货币资金池,它的核心作用是为去中心化金融(DeFi)平台提供充足的交易流动性,让用户能随时买卖数字资产,不用像传统交易所那样等待对手方接单。理解流动性池,就能抓住 DeFi 生态运转的核心逻辑 —— 毕竟没有流动性,任何去中心化交易、借贷、理财都无从谈起。接下来,我们会从流动性池的基本定义、运作原理,到它在 DeFi 各个场景中的具体作用,再到背后的风险与收益,一步步把这个关键概念讲透,帮你搞懂它为什么能成为 DeFi 的 “生命线”。
一、先搞懂基础:流动性池到底是什么?
很多刚接触 DeFi 的人会疑惑,为什么在 Uniswap、SushiSwap 这些平台上,买币卖币不用等 “撮合”?答案就藏在流动性池里。
传统中心化交易所(比如币安、火币)用的是 “订单簿模式”,你挂一个买单,得等有人挂对应的卖单才能成交,要是市场冷清,可能半天都成交不了 —— 这就是 “流动性不足” 的问题。而 DeFi 平台的思路不一样,它不依赖 “人与人撮合”,而是让用户把钱放进一个 “公共资金池” 里,这个资金池就是流动性池。
具体来说,流动性池由两种互补的加密资产组成,比如在交易 ETH 和 USDT 的池子里,会同时有 ETH 和 USDT。这些资产不是平台自己放的,而是由普通用户(也就是 “流动性提供者”)主动存入的。存入后,用户会收到平台发行的 “流动性代币”(比如 Uniswap 的 LP 代币),这个代币相当于 “凭证”,代表用户在池子里的资产份额。以后想把资产取出来,只要把 LP 代币还回去,就能按比例拿回当初存入的加密货币,还能顺便拿到自己应得的收益。
举个直观的例子:假设你有 1 个 ETH(假设当时值 2000 USDT)和 2000 USDT,你可以把这两种资产一起存入 ETH-USDT 流动性池。存入后,平台会给你一定数量的 LP 代币。之后,只要有人在这个池子里交易 ETH 和 USDT,就会产生手续费,这些手续费会按比例分给所有持有该池 LP 代币的用户。等你想退出时,用 LP 代币兑换,就能拿回属于你的 ETH、USDT,再加上赚的手续费分成。
 二、流动性池的运作原理:核心是 “自动做市商(AMM)”
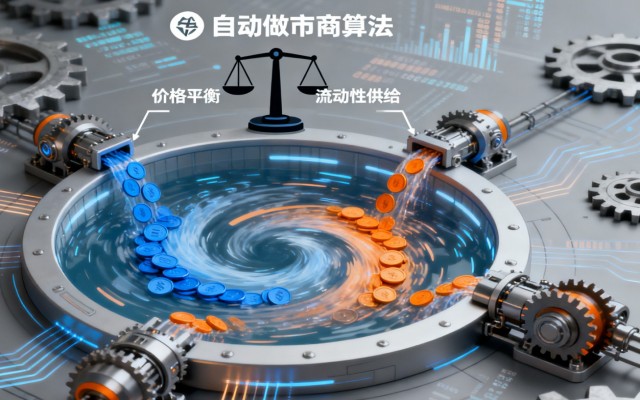
光知道流动性池是 “资金池” 还不够,得搞懂它怎么让交易顺利进行 —— 这就离不开 “自动做市商(AMM)” 机制,它是流动性池的 “大脑”。
传统交易所靠 “订单簿” 匹配买卖双方,AMM 则靠数学公式来确定资产价格和调节池内资产比例。最常见的公式是 “恒定乘积公式”:x * y = k(x 代表池子里 A 资产的数量,y 代表 B 资产的数量,k 是一个固定不变的常数)。这个公式的核心逻辑是:不管交易怎么进行,池子里两种资产的总市值始终保持不变(k 不变)。
举个例子:假设 ETH-USDT 池子里,初始有 10 个 ETH(每个 2000 USDT,总价值 20000 USDT)和 20000 USDT,那么 k=10*20000=200000。这时候,如果有人想用 1000 USDT 买 ETH,交易会怎么发生?
根据公式,交易后 k 还是 200000。用户投入 1000 USDT 后,池子里的 USDT 变成 20000+1000=21000,此时 x(ETH 数量)需要满足 x*21000=200000,所以 x=200000/21000≈9.5238 个。这意味着,池子里的 ETH 会从 10 个减少到 9.5238 个,减少的部分(10-9.5238≈0.4762 个)就是用户买到的 ETH。同时,交易后 ETH 的价格也会变化:原来 1 ETH=2000 USDT,现在池子里 ETH 少了、USDT 多了,ETH 价格变成 21000/9.5238≈2205 USDT,这就是 “滑点”—— 交易规模越大,滑点越高,因为会让池内资产比例偏离初始状态越多。
除了恒定乘积公式,还有一些 AMM 用其他公式,比如 “恒定均值公式”(适合稳定币交易,比如 USDT-USDC)、“弹性供应公式”(适合算法稳定币),但核心逻辑都是通过数学规则自动调节价格和流动性,不用人工干预,这也是 DeFi “去中心化” 的关键体现 —— 没有中介,全靠代码和公式运转。
另外,流动性池的 “再平衡” 也很重要。因为不断有交易发生,池子里两种资产的比例会越来越失衡(比如 ETH 越来越少,USDT 越来越多),这时候就需要 “套利者” 来帮忙。套利者会低买高卖:比如池子里 ETH 价格涨到 2200 USDT,而其他平台 ETH 只要 2100 USDT,套利者就会在其他平台买 ETH,再到这个池子里卖成 USDT,赚差价。这个过程会让池子里的 ETH 增多、USDT 减少,慢慢把资产比例拉回平衡,同时也让池内资产价格和市场公允价保持一致,避免出现大幅偏差。
 三、流动性池在 DeFi 中的核心作用:不止是 “提供交易流动性”
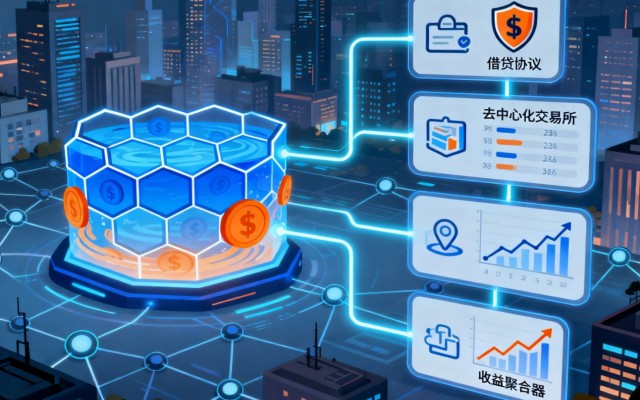
很多人以为流动性池只用来 “方便交易”,其实它是 DeFi 生态的 “基础设施”,几乎所有 DeFi 应用都离不开它,作用远比想象中更广泛。
1. 支撑去中心化交易(DEX):最核心的应用场景
去中心化交易所(比如 Uniswap、PancakeSwap)是流动性池最主要的 “战场”。没有流动性池,DEX 就成了 “空架子”—— 用户想交易却没资金对接,根本无法成交。
以 Uniswap 为例,它所有的交易都依赖用户创建的流动性池。用户可以任意创建两种代币的交易对池(比如 BTC-USDT、SOL-ETH),只要池子里有足够的流动性,其他用户就能随时在这个池子里买卖代币。而且,DEX 的 “无许可” 特性也靠流动性池实现:任何人都能创建流动性池,任何人都能成为流动性提供者,不用经过平台审核,真正做到 “去中心化”。
现在很多新项目发行代币后,第一步就是在主流 DEX 上创建流动性池,把一部分代币和主流资产(比如 USDT、ETH)一起存入池里,为代币提供初始流动性。这样用户才能买到新项目的代币,项目也才能获得市场流动性,进入正常流通。
2. 赋能去中心化借贷:作为抵押品和资金来源
流动性池在借贷领域也发挥着关键作用,最典型的就是 “抵押借贷” 和 “无抵押借贷(算法借贷)”。
在抵押借贷平台(比如 Aave、Compound),虽然用户主要是抵押自己的资产借主流币,但有些平台也支持用 “流动性池份额(LP 代币)” 作为抵押品。比如你在 Uniswap 存了 ETH-USDT 的 LP 代币,就可以把这个 LP 代币抵押给 Aave,借到一定数量的 USDT 或 ETH—— 这相当于让你的 “流动性资产” 再次产生价值,实现 “资产复用”。
而在一些算法借贷平台(比如 MakerDAO 的部分机制),流动性池则直接作为 “资金池”。比如用户抵押资产后,平台会从对应的流动性池里调出资金借给用户,还款时用户再把资金还回池里,同时支付利息,利息会按比例分给流动性提供者。这种模式让借贷资金不再依赖单一的 “出借人”,而是来自广大用户共同贡献的流动性池,提高了资金的灵活性和可用性。
3. 驱动收益 farming(流动性挖矿):吸引用户参与的核心动力
“流动性挖矿” 是 DeFi 最火的玩法之一,而它的核心就是流动性池。简单来说,项目方为了吸引更多用户往池子里存资产、增加流动性,会推出 “挖矿奖励”—— 用户往指定的流动性池存入资产,获得 LP 代币后,再把 LP 代币质押到项目的挖矿池中,就能按比例获得项目发行的代币奖励(比如平台币)。
比如早期的 Compound,就是通过给流动性提供者发放 COMP 代币,引爆了流动性挖矿热潮。后来的 SushiSwap,更是直接复制 Uniswap 的流动性池模式,再用自己的 SUSHI 代币作为挖矿奖励,吸引了大量 Uniswap 的流动性提供者转移资产,短短几天就抢占了大量市场份额。
流动性池在这里的作用,就是 “连接用户和项目方”:用户通过贡献流动性获得 LP 代币,再通过 LP 代币获得挖矿奖励;项目方则通过奖励吸引用户,快速积累流动性,让平台能正常运转。可以说,没有流动性池,流动性挖矿就失去了 “载体”,DeFi 的 “造富效应” 也很难实现。
4. 保障稳定币发行与锚定:维持价格稳定的关键
稳定币(比如 USDT、DAI)是 DeFi 的 “通用货币”,而很多算法稳定币的发行和价格锚定,都离不开流动性池的支持。
以 DAI(MakerDAO 发行的去中心化稳定币)为例,它的发行机制是 “用户抵押 ETH 等资产,生成 DAI”,但 DAI 的价格稳定也需要流动性池来保障。MakerDAO 会在主流 DEX 上创建 DAI 与其他稳定币(比如 USDT)的流动性池,当 DAI 价格偏离 1 美元时(比如涨到 1.05 美元),套利者会从池子里买 USDT,换成 DAI,再到 MakerDAO 里偿还债务、赎回抵押品,赚差价;当 DAI 跌到 0.95 美元时,套利者会抵押资产生成 DAI,再到池子里换成 USDT,同样赚差价。这个过程会通过流动性池调节 DAI 的供需,让它的价格始终围绕 1 美元波动,维持稳定。
还有一些 “算法稳定币”(比如 UST,已崩盘),更是完全依赖流动性池维持锚定。它们通过 “铸币 - 销毁” 机制,结合流动性池的套利行为,试图让稳定币价格稳定在 1 美元。虽然这类稳定币风险较高,但也能看出流动性池在稳定币生态中的核心地位。
 四、流动性提供者的收益与风险:不是 “稳赚不赔”
很多人看到 “流动性提供者能赚手续费和挖矿奖励”,就觉得这是个 “躺赚” 的生意,但其实里面也藏着不少风险,得理性看待。
1. 流动性提供者的收益来源:双重收益叠加
流动性提供者的收益主要来自两部分,一部分是 “交易手续费分成”,另一部分是 “流动性挖矿奖励”。
交易手续费分成是最基础的收益:只要有人在你参与的流动性池里交易,就会产生手续费(通常是交易金额的 0.3%,不同平台比例不同),这些手续费会自动注入池子里,按 LP 代币的持有比例分给所有提供者。比如一个流动性池一天产生 1000 USDT 的手续费,你持有的 LP 代币占总份额的 1%,那你一天就能分到 10 USDT 的手续费。
流动性挖矿奖励则是 “额外收益”:项目方为了吸引更多人存资产,会发行平台币作为奖励,用户把 LP 代币质押到挖矿池后,就能按质押量获得平台币。比如某项目每天发放 1000 个平台币作为奖励,你质押的 LP 代币占总质押量的 2%,那你每天能拿到 20 个平台币,要是平台币价格上涨,这部分收益可能比手续费还高。
不过要注意,不同流动性池的收益差异很大:主流交易对(比如 ETH-USDT、BTC-USDT)的交易量大,手续费收益稳定,但竞争激烈,挖矿奖励可能较少;小众交易对(比如新代币 - USDT)的挖矿奖励可能很高,但交易清淡,手续费收益低,而且代币价格波动大,风险也更高。
2. 流动性提供者的核心风险:无常损失最致命
收益之外,流动性提供者最需要警惕的风险是 “无常损失”,这也是很多人参与后 “赚了手续费,却亏了本金” 的主要原因。
无常损失指的是:因为池内两种资产的价格发生波动,导致你从池子里取出的资产,比你当初直接持有这些资产的市值更低,产生的 “隐性亏损”。简单来说,就是 “你存进去的资产,要是价格涨了或跌了,最后拿出来的钱可能比不存还少”。
举个例子:假设你存入 1 个 ETH(2000 USDT)和 2000 USDT,总市值 4000 USDT。后来 ETH 价格涨到 3000 USDT,池子里的资产比例会因为交易和套利发生变化(根据恒定乘积公式)。此时你从池子里取出资产,可能只能拿到 0.816 个 ETH 和 2449 USDT,总市值是 0.816*3000 + 2449≈4897 USDT。但如果你当初不存流动性池,直接持有 1 个 ETH 和 2000 USDT,总市值会是 3000+2000=5000 USDT—— 这中间的 103 USDT 差价,就是 “无常损失”。
无常损失的大小和资产价格波动幅度正相关:价格波动越小,无常损失越小(比如稳定币交易对 USDT-USDC,价格几乎不变,无常损失接近 0);价格波动越大,无常损失越大(比如小市值代币,价格可能一天涨跌幅超过 50%,无常损失会非常严重)。
除了无常损失,还有两个风险要注意:一是 “智能合约风险”,如果流动性池的智能合约有漏洞,可能会被黑客攻击,导致池内资产被盗(比如 2023 年 Curve Finance 的漏洞攻击,导致多个流动性池资产损失);二是 “流动性不足风险”,如果池子里的资产太少,你想取出 LP 代币时,可能会因为滑点太高而产生额外亏损,尤其是小众交易对,更容易出现这种问题。
五、流动性池的未来趋势:从 “单一功能” 到 “生态化”
随着 DeFi 的发展,流动性池也在不断进化,不再局限于 “提供交易流动性”,而是朝着 “多功能、跨链、低风险” 的方向发展,未来可能会成为 DeFi 生态更核心的基础设施。
1. 跨链流动性池:打破链上壁垒
现在的流动性池大多局限在单一区块链上(比如以太坊上的 Uniswap 池、BSC 上的 PancakeSwap 池),不同链的流动性无法互通,导致 “链上流动性分散”—— 用户在以太坊上有资产,想在 BSC 上交易,得先跨链转账,流程复杂且手续费高。
为了解决这个问题,很多项目开始做 “跨链流动性池”,比如 Avalanche 的 Trader Joe、Polygon 的 QuickSwap,还有专门的跨链协议(比如 Aptos 的 Pontem)。这些跨链流动性池通过 “跨链桥” 或 “多链智能合约”,让不同链的资产能进入同一个流动性池,用户不用跨链就能交易不同链上的代币,大幅提升了流动性的利用率。
未来,跨链流动性池可能会成为主流,因为它能解决 DeFi “链上割裂” 的问题,把各个链的流动性整合起来,形成更大的资金池,进一步降低交易滑点,提升用户体验。
2. 专业化流动性池:针对特定场景优化
早期的流动性池都是 “通用型” 的,不管什么资产、什么场景,都用同一套机制。但现在,越来越多的项目开始做 “专业化流动性池”,针对特定场景优化机制,提升效率。
比如 “稳定币流动性池”,专门用于 USDT、USDC、DAI 等稳定币之间的交易。这类池子里的资产价格波动小,所以不用恒定乘积公式,而是用 “恒定均值公式”(x + y = k),这样交易滑点几乎为 0,手续费也更低(比如 0.01%),更适合用户进行稳定币互换。
还有 “NFT 流动性池”,针对 NFT 交易场景设计。NFT 的价值不固定,无法像代币那样用简单公式定价,所以 NFT 流动性池会采用 “分片式” 机制:把一个 NFT 拆分成多个 “NFT 碎片代币”,用户存入 NFT 获得碎片代币,再用碎片代币参与流动性池,这样就能为 NFT 提供流动性,让用户能随时买卖 NFT 碎片,间接实现 NFT 的 “碎片化交易”。
未来,随着 DeFi 场景的细分(比如衍生品、保险、质押),可能会出现更多专业化的流动性池,针对不同场景的需求优化公式和机制,让流动性池的作用更精准、更高效。
3. 风险对冲工具:降低无常损失影响
无常损失是流动性提供者最大的痛点,现在已经有项目开始推出 “无常损失对冲工具”,帮助用户减少损失。
比如有些平台会推出 “无常损失保险”:用户支付少量保费,就能为自己的 LP 代币投保,如果发生无常损失,保险公司会按约定赔偿部分或全部损失。还有些平台会采用 “动态手续费” 机制:当资产价格波动较大时,自动提高交易手续费,用更高的手续费收益弥补无常损失;当价格稳定时,再降低手续费,吸引更多交易。

下一篇
量子计算会威胁区块链安全吗?揭秘区块链的 “量子危机” 与防御之道
-

- 区块链网快讯
- 23小时前
- 294
- 看完这些,你应该明白 “量子计算会威胁区块链安全吗” 的答案了 —— 量子计算确实存在潜在威胁,但并非当下的危机,且区块链行业已在积极布局防御措施。 对普通用户而言,无需因量子威胁而恐慌,当前的区块链资产仍是安全的,但可提前关注量子安全钱包、选择支持抗量子升级的区块链项目;对开发者和项目方而言,需将抗量子加密纳入技术规划,避免因忽视量子风险导致未来生态被动。 量子计算与区块链的博弈,本质上是 “技术进步与安全防御” 的博弈。只要区块链行业提前准备、主动升级,就能将量子威胁转化为技术升级的动力,让区块链在量子时代依然保持安全、可靠的特性。
24小时热点
热点专题
 0