DeFi 稳定币的锚定原理是什么?从抵押到算法的全机制解析
-
在 DeFi 生态中,稳定币是连接加密世界与现实金融的 “桥梁”,其核心价值在于 “价格稳定”—— 无论加密市场如何波动,都能基本维持 1:1 锚定法币(如美元)的价格。但很多人好奇:没有中心化机构背书,DeFi 稳定币是如何实现锚定的?简单来说,DeFi 稳定币的锚定原理核心是 “通过预设机制平衡供需、对冲价格波动”,具体分为 “超额抵押”“算法调节”“混合机制” 三大类,不同机制通过抵押资产、智能合约规则、市场套利行为共同作用,确保稳定币价格围绕锚定价波动。接下来,我们将从主流锚定机制拆解、关键调节工具、典型案例、风险点四个维度,彻底搞懂 DeFi 稳定币如何 “稳得住”,以及背后的运作逻辑差异。
在 DeFi 生态中,稳定币是连接加密世界与现实金融的 “桥梁”,其核心价值在于 “价格稳定”—— 无论加密市场如何波动,都能基本维持 1:1 锚定法币(如美元)的价格。但很多人好奇:没有中心化机构背书,DeFi 稳定币是如何实现锚定的?简单来说,DeFi 稳定币的锚定原理核心是 “通过预设机制平衡供需、对冲价格波动”,具体分为 “超额抵押”“算法调节”“混合机制” 三大类,不同机制通过抵押资产、智能合约规则、市场套利行为共同作用,确保稳定币价格围绕锚定价波动。接下来,我们将从主流锚定机制拆解、关键调节工具、典型案例、风险点四个维度,彻底搞懂 DeFi 稳定币如何 “稳得住”,以及背后的运作逻辑差异。
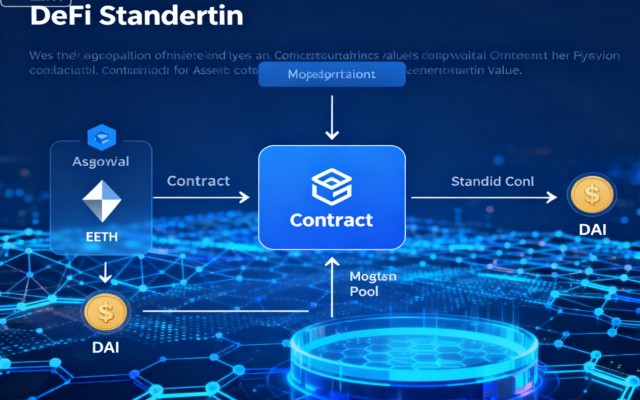
一、核心锚定机制一:超额抵押型 ——“资产托底” 的安全逻辑
超额抵押是目前 DeFi 稳定币最主流、最成熟的锚定机制,核心思路是 “发行稳定币前,必须存入价值更高的加密资产作为抵押”,用抵押资产的价值为稳定币价格 “托底”,代表项目有 DAI、MakerDAO 生态的其他稳定币。
1. 运作逻辑:“抵押 - 发行 - 清算” 的闭环
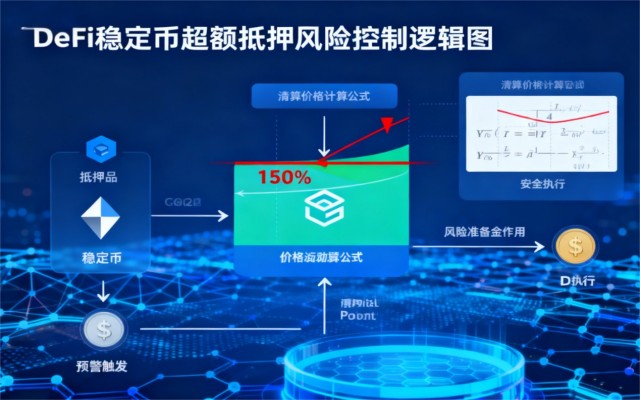
用户要发行超额抵押型稳定币,需在智能合约中存入加密资产(如 ETH、BTC),这些资产的价值必须高于要发行的稳定币金额,抵押率通常在 150%-200% 之间(比如存 1.5 万美元的 ETH,最多能发行 1 万美元的稳定币)。智能合约会实时监控抵押资产的市场价格,一旦价格下跌导致抵押率低于安全阈值(如 130%),就会触发 “清算机制”—— 自动将部分抵押资产折价出售,用所得资金回购并销毁稳定币,直到抵押率恢复到安全水平。
这种机制下,稳定币的锚定靠 “抵押资产的实际价值” 支撑:即使稳定币价格短期低于锚定价(如 0.98 美元),市场也会认为 “每 1 枚稳定币背后有至少 1.5 美元的资产托底”,从而产生买入信心,推动价格回归 1 美元;若价格高于锚定价(如 1.02 美元),用户会倾向于多发行稳定币(用更低成本的抵押资产换更高价的稳定币),增加供给拉低价格。
2. 典型案例:DAI 的 “多抵押 + 去中心化治理”
DAI 是超额抵押型稳定币的代表,早期仅支持 ETH 抵押,如今已扩展到 BTC、USDC、WBTC 等多种资产,抵押率根据资产波动性调整(ETH 波动大,抵押率设为 150%;USDC 波动小,抵押率可低至 125%)。其锚定调节还依赖去中心化治理:MakerDAO 社区会投票决定抵押资产种类、抵押率阈值、清算折扣率等关键参数,比如 2024 年加密市场波动加剧时,社区投票将 ETH 抵押率从 150% 提升至 160%,进一步增强稳定币安全性。
从实际表现看,DAI 自 2017 年上线以来,除极端行情(如 2020 年 312 黑天鹅、2022 年 FTX 暴雷)短期偏离锚定价 0.02-0.03 美元外,绝大多数时间能稳定在 0.99-1.01 美元区间,证明超额抵押机制的可靠性。
 二、核心锚定机制二:算法型 ——“供需调节” 的无抵押逻辑
算法型稳定币不依赖实际资产抵押,而是通过智能合约算法 “动态调节供需”,模仿央行的货币政策(如增发、回收货币)来维持价格锚定,核心是 “用市场套利行为平衡价格”,代表项目有 UST(原 Terra 生态)、FRAX(早期算法阶段)。
1. 运作逻辑:“双代币 + 套利循环”
算法型稳定币通常设计 “稳定币 + 治理代币” 双代币模型:
· 稳定币:锚定 1 美元,用于日常交易;
· 治理代币:价格随行就市,承担 “调节蓄水池” 角色 —— 当稳定币价格低于 1 美元时,算法会触发 “回购销毁”:允许用户用稳定币按折扣价兑换治理代币(如用 0.95 美元的稳定币换 1 美元的治理代币),减少稳定币供给,推动价格回升;当稳定币价格高于 1 美元时,算法会 “增发稳定币”:允许用户用治理代币按溢价兑换稳定币(如用 1 美元的治理代币换 1.05 美元的稳定币),增加稳定币供给,拉低价格。
这种机制的核心是 “套利者的逐利行为”:当稳定币价格偏离锚定价时,套利者会主动参与兑换,既能赚取差价,又能帮助稳定币价格回归。比如稳定币跌到 0.95 美元,套利者会用 0.95 美元买入稳定币,再兑换成 1 美元的治理代币,净赚 0.05 美元,同时稳定币供给减少,价格自然回升到 1 美元。
2. 风险暴露:UST 暴雷的 “死亡螺旋”
算法型稳定币的致命弱点是 “无资产托底,依赖市场信心”。2022 年 Terra 生态的 UST 暴雷就是典型案例:当时 UST 价格因市场恐慌跌至 0.9 美元以下,大量用户恐慌性抛售 UST,试图兑换成治理代币 LUNA,但 LUNA 价格也因抛售暴跌,导致 “用 UST 兑换 LUNA” 的套利机制失效 —— 用户兑换到的 LUNA 价值远低于 1 美元,反而加剧 UST 抛售,最终 UST 价格崩盘至 0.1 美元以下,彻底失去锚定。
这一事件证明:纯算法型稳定币缺乏 “安全垫”,一旦市场信心崩塌,套利机制会反向触发 “死亡螺旋”,锚定彻底失效。如今纯算法型稳定币已逐渐减少,更多项目转向 “算法 + 抵押” 的混合机制。
三、核心锚定机制三:混合抵押型 ——“资产托底 + 算法调节” 的折中方案
混合抵押型稳定币结合了超额抵押与算法调节的优势,既用部分资产抵押确保基础安全,又通过算法动态调整供需优化锚定效率,代表项目有 FRAX、USDD。
1. 运作逻辑:“抵押率动态调整”
混合机制的核心是 “抵押率不固定,随稳定币价格动态变化”:
· 当稳定币价格高于 1 美元时,算法降低抵押率(如从 80% 降至 70%),允许用户用更少的抵押资产发行更多稳定币,增加供给拉低价格;
· 当稳定币价格低于 1 美元时,算法提高抵押率(如从 80% 升至 90%),要求用户存入更多抵押资产才能发行稳定币,同时触发部分回购销毁,减少供给推动价格回升。
以 FRAX 为例,其初始抵押率为 80%(80% 资产抵押 + 20% 算法调节):当 FRAX 价格高于 1.01 美元时,抵押率降至 75%,鼓励发行;当价格低于 0.99 美元时,抵押率升至 85%,同时允许用户用 FRAX 按折扣价兑换抵押资产(如 USDC),双重机制确保锚定。
2. 优势:平衡安全与灵活性
相比纯超额抵押,混合机制降低了 “抵押资产占用成本”—— 用户无需存入 150% 以上的资产,资金利用效率更高;相比纯算法,混合机制有 “部分资产托底”,即使市场信心波动,抵押资产也能提供一定安全缓冲,减少 “死亡螺旋” 风险。从实际表现看,FRAX 自 2021 年上线以来,价格稳定在 0.995-1.005 美元区间,波动远小于纯算法型稳定币,成为目前最受欢迎的混合机制稳定币之一。
 四、锚定的关键调节工具:除了核心机制,这些 “细节” 也很重要
无论哪种锚定机制,都需要配套工具辅助调节,确保稳定币价格在极端行情下也能回归锚定价,核心工具包括 “套利机制”“清算网络”“去中心化治理” 三类。
1. 套利机制:市场自发的 “价格矫正器”
套利是稳定币锚定的 “核心动力”,无论哪种机制,最终都依赖套利者的行为实现价格回归。以超额抵押型为例:当稳定币价格跌至 0.98 美元,套利者会用 0.98 美元买入稳定币,再通过智能合约 “偿还稳定币、赎回抵押资产”—— 假设当初用 1.5 万美元 ETH 抵押发行 1 万美元稳定币,现在用 0.98 万美元稳定币就能赎回 1.5 万美元 ETH,净赚 0.02 万美元,同时稳定币被销毁,供给减少,价格回升。
对算法型和混合型稳定币,套利逻辑类似:价格偏离时,套利者通过 “兑换治理代币”“买卖抵押资产” 赚取差价,同时推动价格回归,这种 “无风险套利” 的吸引力,确保了稳定币锚定的 “自我修复能力”。
2. 清算网络:超额抵押的 “风险防火墙”
清算网络是超额抵押型稳定币的 “最后防线”,确保抵押率跌破阈值时能快速处理抵押资产。早期清算依赖 “手动竞拍”,效率低且容易出现 “清算失败”;如今主流稳定币(如 DAI)采用 “链上清算网络 + 第三方清算商” 模式:
· 智能合约触发清算后,会将抵押资产拆分成小额 “清算包”,发布到链上;
· 第三方清算商(如 Chainlink Keepers)通过算法自动竞拍,用稳定币按折扣价(通常为 95 折)买入抵押资产;
· 竞拍所得稳定币直接销毁,抵押资产归清算商所有,整个过程在几分钟内完成,避免抵押资产价格进一步下跌导致的 “资不抵债”。
3. 去中心化治理:动态优化锚定规则
DeFi 稳定币的锚定不是 “一成不变” 的,而是通过去中心化治理持续优化规则。以 MakerDAO 为例,社区会定期投票调整:
· 抵押资产清单:新增低波动资产(如 USDC)、剔除高风险资产(如小市值代币);
· 抵押率与清算参数:市场波动大时提高抵押率,流动性充足时降低清算折扣;
· 稳定费(借款利率):稳定币供过于求时降低稳定费,鼓励借贷(增加需求);供不应求时提高稳定费,抑制借贷(减少需求)。
这种 “社区共同决策” 的模式,让稳定币锚定机制能适应市场变化,避免 “规则僵化导致的锚定失效”。
五、锚定风险:稳定币 “稳不住” 的常见原因
尽管机制完善,但 DeFi 稳定币仍可能因 “极端行情”“机制漏洞”“信心崩塌” 失去锚定,常见风险点主要有三类。
1. 抵押资产暴跌:超额抵押的 “安全垫失效”
超额抵押的核心是 “抵押资产价值足够高”,若抵押资产价格短期内暴跌(如 ETH 单日跌 30%),即使抵押率为 150%,也可能快速跌破清算阈值,而清算网络若无法及时处理(如链上拥堵、清算商不足),就会导致 “抵押资产价值不足以覆盖稳定币发行额”,稳定币失去托底,价格崩盘。2020 年 312 黑天鹅事件中,DAI 抵押资产 ETH 单日跌 50%,大量清算包无法及时竞拍,DAI 价格一度跌至 0.9 美元,最终依赖 MakerDAO 紧急增发治理代币 MKR 回购 DAI 才恢复锚定。
2. 算法机制失效:信心崩塌的 “死亡螺旋”
纯算法型稳定币完全依赖 “市场对治理代币的信心”,若治理代币价格暴跌(如 LUNA 从 119 美元跌至 0.0001 美元),“用稳定币兑换治理代币” 的套利机制会彻底失效 —— 用户兑换到的治理代币价值远低于稳定币,反而引发恐慌性抛售,形成 “稳定币下跌→抛售→治理代币下跌→套利失效→进一步下跌” 的死亡螺旋,最终锚定彻底崩溃,UST 暴雷就是典型案例。
3. 智能合约漏洞:外部攻击的 “致命缺口”
DeFi 稳定币的锚定依赖智能合约的 “自动执行”,若合约存在漏洞,攻击者可能通过 “恶意调用” 篡改抵押率、伪造清算数据,甚至直接盗取抵押资产,导致稳定币锚定机制失效。2023 年,某小型算法稳定币项目因合约漏洞被攻击,攻击者伪造 “稳定币兑换请求”,盗取价值 1000 万美元的治理代币,导致稳定币价格瞬间崩盘至 0.1 美元。
六、总结:DeFi 稳定币锚定 ——“安全与效率的平衡艺术”
回到最初的问题:DeFi 稳定币的锚定原理是什么?它不是单一的 “技术魔法”,而是 “机制设计 + 市场行为 + 风险控制” 的结合体 —— 超额抵押靠 “资产托底” 确保安全,算法机制靠 “供需调节” 提升效率,混合机制则在两者间找平衡,再通过套利、清算、治理等工具辅助,最终实现价格锚定。
不同锚定机制的选择,本质是 “安全与效率的取舍”:纯超额抵押最安全,但资金利用效率低;纯算法效率高,但安全风险大;混合机制则是折中方案,兼顾两者。对用户来说,选择稳定币时需重点关注 “抵押资产质量”“清算网络可靠性”“治理去中心化程度”—— 这些因素直接决定了稳定币锚定的 “抗风险能力”。
未来,DeFi 稳定币的锚定机制可能会进一步进化,比如引入 “跨链抵押资产”“现实世界资产(RWA)抵押” 等,进一步增强安全性与实用性。但无论如何,“价格稳定” 的核心不会变,而理解其锚定原理,也是用户在 DeFi 生态中安全参与的基础。

下一篇
稳定币是什么?从定义到应用的全方位科普解析
-

- 区块链网快讯
- 12分钟前
- 0
- 回到最初的问题:稳定币是什么?它不仅是 “价格稳定的加密货币”,更是加密生态的 “稳定器” 与连接传统金融的 “连接器”—— 既解决了加密货币价格波动的痛点,又保留了区块链的去中心化、可操作优势,支撑着 DeFi、跨境支付、日常消费等多场景的发展。 不同类型的稳定币各有优劣:法币抵押型最安全但中心化程度高,加密抵押型去中心化但资金利用率低,算法型(混合模式)兼顾效率与安全但仍有风险。用户选择时需根据自身需求(如安全性优先、去中心化优先)合理判断,优先选择主流、合规、透明的稳定币项目。 未来,随着加密市场合规化推进与技术升级,稳定币的应用场景会进一步拓展,可能会出现 “锚定多国法币”“与现实资产深度绑定” 的新型稳定币。但无论如何,“价格稳定” 与 “风险可控” 始终是稳定币的核心,也是其能长期发展的基础。对普通用户来说,理解稳定币的本质与风险,才能在加密世界中安全、理性地使用这一重要工具。
24小时热点
热点专题
 0