什么是 Maker 和 Taker?交易市场的两大角色,搞懂能省手续费还能优化策略
-
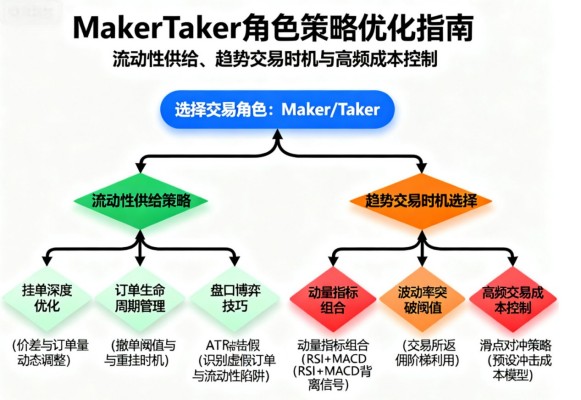
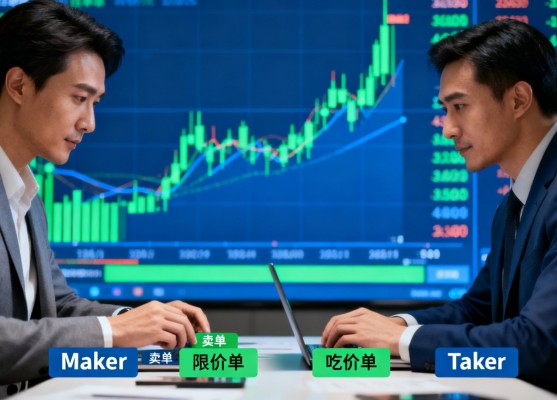
在加密货币、股票、期货等各类交易市场中,Maker(挂单者)和 Taker(吃单者)是构成交易生态的两大核心角色,直接影响交易的流动性、手续费成本和成交效率。简单来说,Maker 是通过挂单(设定价格和数量)等待他人成交,为市场提供流动性的交易者;Taker 则是直接以市场现有挂单价格成交,消耗市场流动性的交易者—— 前者像 “市场供给方”,用挂单搭建交易的 “蓄水池”;后者像 “市场需求方”,通过吃单快速完成交易。二者不仅在操作逻辑上完全不同,手续费、适用场景也存在显著差异,搞懂它们既能帮你节省交易成本,还能根据自身需求选择更合适的交易策略。接下来,我们会从 Maker 和 Taker 的核心定义入手,拆解二者的交易逻辑、手续费差异、适用场景,结合实例分析如何灵活切换角色,以及常见的认知误区,帮你全面掌握这两个交易市场的基础概念。
在加密货币、股票、期货等各类交易市场中,Maker(挂单者)和 Taker(吃单者)是构成交易生态的两大核心角色,直接影响交易的流动性、手续费成本和成交效率。简单来说,Maker 是通过挂单(设定价格和数量)等待他人成交,为市场提供流动性的交易者;Taker 则是直接以市场现有挂单价格成交,消耗市场流动性的交易者—— 前者像 “市场供给方”,用挂单搭建交易的 “蓄水池”;后者像 “市场需求方”,通过吃单快速完成交易。二者不仅在操作逻辑上完全不同,手续费、适用场景也存在显著差异,搞懂它们既能帮你节省交易成本,还能根据自身需求选择更合适的交易策略。接下来,我们会从 Maker 和 Taker 的核心定义入手,拆解二者的交易逻辑、手续费差异、适用场景,结合实例分析如何灵活切换角色,以及常见的认知误区,帮你全面掌握这两个交易市场的基础概念。
一、先拆核心定义:Maker 和 Taker 到底是什么?
要区分 Maker 和 Taker,关键看 “交易订单是否立即成交” 以及 “是否为市场提供流动性”—— 这两个标准直接决定了交易者的角色归属,也是理解二者差异的核心。
1. Maker(挂单者):为市场 “注入流动性” 的供给方
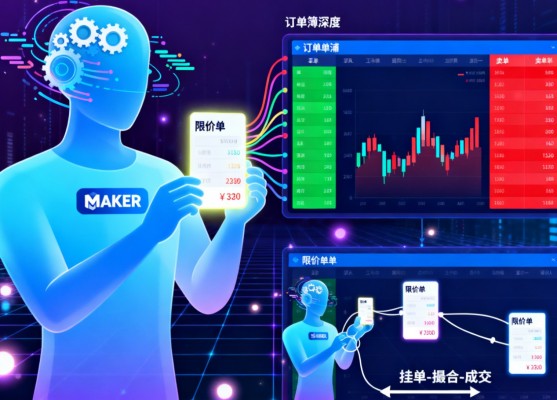
Maker 的核心动作是 “挂单”,即交易者在交易平台上设定一个非当前市场最优价格的订单(买入价低于当前卖一价,或卖出价高于当前买一价),这个订单不会立即成交,而是会进入 “订单簿”(Order Book),等待其他交易者以该价格成交。
比如在比特币交易中,当前市场的 “卖一价”(最低卖出价)是 40000 USDT,“买一价”(最高买入价)是 39990 USDT:
· 若你想买入比特币,挂单价格设为 39980 USDT(低于买一价),这个订单会进入订单簿的 “买单区”,等待其他卖家以 39980 USDT 的价格卖给你,此时你就是 Maker;
· 若你想卖出比特币,挂单价格设为 40010 USDT(高于卖一价),这个订单会进入订单簿的 “卖单区”,等待其他买家以 40010 USDT 的价格买入,此时你也是 Maker。
Maker 的核心价值是为市场提供 “流动性”—— 订单簿中的挂单越多,其他交易者想快速成交时选择越多,交易滑点(实际成交价格与预期价格的偏差)越低,市场越活跃。因此,大部分平台会对 Maker 收取更低的手续费,甚至部分平台会对 Maker 发放 “流动性奖励”。
2. Taker(吃单者):“消耗流动性” 的需求方
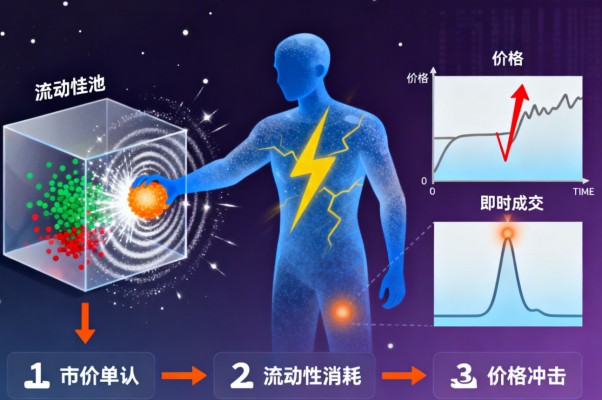
Taker 的核心动作是 “吃单”,即交易者直接以市场当前的最优价格(买一价或卖一价)下单,订单会立即与订单簿中已存在的挂单成交,不会进入订单簿。
同样以比特币交易为例,当前卖一价 40000 USDT,买一价 39990 USDT:
· 若你想立即买入比特币,直接以 “卖一价 40000 USDT” 下单,这个订单会立即与订单簿中挂 40000 USDT 卖出的 Maker 订单成交,此时你就是 Taker;
· 若你想立即卖出比特币,直接以 “买一价 39990 USDT” 下单,这个订单会立即与订单簿中挂 39990 USDT 买入的 Maker 订单成交,此时你也是 Taker。
Taker 的核心特点是 “追求成交速度”—— 愿意接受当前市场的最优价格,以换取即时成交,因此会消耗市场已有的流动性(订单簿中的挂单被吃掉)。由于 Taker 消耗了流动性,大部分平台对 Taker 收取的手续费会高于 Maker,以此平衡 Maker 的贡献。
二、关键差异对比:Maker 和 Taker 的 4 大核心区别
Maker 和 Taker 在交易逻辑、手续费、成交效率、风险偏好上存在本质区别,这些差异直接影响交易者的成本和策略选择,必须清晰区分。
对比维度
Maker(挂单者)
Taker(吃单者)
订单类型
限价单(非当前最优价格)
市价单 / 即时限价单(当前最优价格)
成交效率
不立即成交,等待匹配,成交时间不确定
立即成交,无需等待,适合急需买卖的场景
手续费成本
低手续费(通常 0.01%-0.1%),部分平台有流动性奖励
高手续费(通常 0.1%-0.2%),无额外奖励
对市场影响
增加订单簿深度,提供流动性,降低市场滑点
减少订单簿深度,消耗流动性,可能小幅推高 / 压低价格
适用场景
长期持仓、定投、追求低手续费,不急于成交
短期投机、止损止盈、急需成交,愿意承担高手续费
1. 订单类型与成交效率:“等成交” vs “马上成交”
Maker 只能使用 “限价单”(Limit Order),且订单价格必须偏离当前市场最优价,因此成交依赖其他交易者的吃单行为,成交时间不确定 —— 可能几秒内成交(若市场价格快速波动到挂单价格),也可能几小时甚至几天都不成交(若市场价格始终不触及挂单价格)。
比如你挂 39980 USDT 买入比特币,若比特币价格始终在 40000 USDT 以上波动,你的挂单可能一直无法成交;而 Taker 通常使用 “市价单”(Market Order)或 “即时限价单”(Immediate-or-Cancel Order),直接对接订单簿中的最优挂单,无论金额大小(只要订单簿有足够流动性),都能瞬间成交,适合对成交速度有要求的场景(如突发行情时止损)。
2. 手续费成本:Maker 更划算,Taker 更贵
手续费差异是 Maker 和 Taker 最直观的区别,几乎所有交易平台都会对 Maker 收取更低的手续费,原因是 Maker 为市场提供了流动性,而 Taker 消耗了流动性。
以主流加密货币交易所为例:
· Binance(币安)对普通用户的现货交易手续费:Maker 0.1%,Taker 0.1%(VIP 等级提升后,Maker 手续费可低至 0.015%,Taker 低至 0.045%);
· Coinbase Pro 对普通用户的现货交易手续费:Maker 0.04%-0.1%,Taker 0.06%-0.16%(交易量越大,手续费越低,Maker 始终比 Taker 低 0.02%);
· 部分小众平台为吸引流动性,甚至对 Maker 实行 “0 手续费 + 额外奖励”(如每笔 Maker 订单奖励 0.001 USDT),而 Taker 手续费仍保持 0.1% 以上。
假设你单次交易 10 万美元的资产,按 Maker 0.05%、Taker 0.15% 的手续费计算:Maker 只需支付 50 美元手续费,Taker 需支付 150 美元手续费,差距高达 100 美元 —— 长期频繁交易的话,选择 Maker 能节省大量成本。
3. 对市场流动性的影响:“供给” vs “消耗”
Maker 的挂单会进入订单簿,增加市场的 “流动性深度”—— 订单簿中某一价格区间的挂单数量越多,说明该区间的流动性越好,其他交易者在该区间成交时滑点越低。
比如订单簿中 40000-40010 USDT 的卖单总量有 100 枚比特币,某 Taker 想买入 50 枚比特币,直接吃单的话,价格可能从 40000 USDT 小幅涨到 40002 USDT,滑点仅 0.005%;若该区间只有 10 枚比特币的挂单,Taker 买入 50 枚就需要吃掉更高价格的挂单,价格可能涨到 40008 USDT,滑点达到 0.02%。
而 Taker 的吃单行为会减少订单簿中的挂单数量,消耗市场流动性 —— 若大量 Taker 集中买入,订单簿中的卖单会快速被吃掉,导致价格短期上涨(“吃单推涨”);反之,大量 Taker 集中卖出,会快速吃掉订单簿中的买单,导致价格短期下跌(“吃单砸跌”)。
 三、实例解析:不同场景下如何判断 Maker 和 Taker?
实际交易中,Maker 和 Taker 的判断可能因订单类型、市场波动而变得复杂,结合具体场景分析能更清晰地理解二者的边界。
场景 1:现货交易中的 Maker 与 Taker
以 ETH/USDT 现货交易为例,当前订单簿数据如下:
· 买单区(买入价从高到低):买一 3200 USDT(10 ETH)、买二 3199 USDT(8 ETH)、买三 3198 USDT(5 ETH);
· 卖单区(卖出价从低到高):卖一 3201 USDT(12 ETH)、卖二 3202 USDT(6 ETH)、卖三 3203 USDT(4 ETH)。
(1)Maker 场景
· 你想买入 ETH,认为当前价格过高,挂单 3197 USDT 买入 5 ETH—— 这个价格低于买三价 3198 USDT,不会立即成交,进入买单区成为新的买四,你是 Maker;
· 你想卖出 ETH,希望卖个更高价,挂单 3204 USDT 卖出 3 ETH—— 这个价格高于卖三价 3203 USDT,不会立即成交,进入卖单区成为新的卖四,你是 Maker。
(2)Taker 场景
· 你看到 ETH 价格有上涨趋势,想立即买入,以卖一价 3201 USDT 下单买入 8 ETH—— 订单立即与卖一的 12 ETH 挂单成交(吃掉 8 ETH),剩余 4 ETH 挂单留在卖一,你是 Taker;
· 你担心 ETH 价格下跌,想立即卖出,以买一价 3200 USDT 下单卖出 10 ETH—— 订单立即与买一的 10 ETH 挂单完全成交,买一价变为买二的 3199 USDT,你是 Taker。
场景 2:市价单与限价单的角色差异
很多人误以为 “限价单就是 Maker,市价单就是 Taker”,但实际并非绝对,关键看限价单的价格是否为当前最优价。
(1)限价单也可能成为 Taker
若你使用限价单,但设定的价格是当前市场最优价,订单会立即成交,此时你是 Taker。比如当前卖一价 3201 USDT,你挂限价单 3201 USDT 买入 ETH,订单会立即与卖一的挂单成交,属于 Taker;同理,挂限价单 3200 USDT(买一价)卖出 ETH,也会立即成交,属于 Taker。
(2)市价单一定是 Taker
市价单的逻辑是 “以当前市场能成交的最优价格立即成交”,无论订单簿中的挂单价格如何,都会直接吃掉挂单,因此市价单永远是 Taker。比如你下市价单买入 10 ETH,平台会从卖一价开始,依次吃掉卖一、卖二、卖三的挂单,直到 10 ETH 全部成交,整个过程中你始终是 Taker。
场景 3:合约交易中的 Maker 与 Taker
合约交易(如期货、永续合约)中的 Maker 和 Taker 逻辑与现货一致,但由于合约有 “杠杆” 和 “到期日”,角色选择对策略的影响更大。
比如你在永续合约中开多单(看涨):
· 若你认为价格会缓慢上涨,不急于开仓,挂单价格低于当前市场价格(如当前价格 4000 USDT,挂 3995 USDT 开多),等待价格下跌后成交,此时你是 Maker,能节省手续费,适合长期持仓策略;
· 若突发利好消息,价格开始快速上涨,你担心错过行情,立即以当前市价 4000 USDT 开多,订单瞬间成交,此时你是 Taker,虽然手续费更高,但能快速抓住行情,适合短期投机策略。
 四、如何灵活切换角色?根据需求选对策略
Maker 和 Taker 没有 “绝对好坏”,只有 “是否适合当前需求”。根据交易目标、市场行情、成本预算的不同,灵活切换角色,能让交易更高效、成本更低。
1. 当你适合做 Maker:3 类场景优先选
(1)长期持仓或定投,不急于成交
若你计划持有资产几个月甚至几年,或采用定投策略(如每月买入 1000 USDT 的比特币),无需追求即时成交,此时做 Maker 更划算。比如定投时挂单价格比当前市场价格低 2%-3%,等待价格回调时成交,既能节省手续费,还能以更低的成本买入资产。
(2)追求低手续费,降低交易成本
频繁交易的用户(如日内交易、量化交易),手续费累积起来是一笔不小的开支,做 Maker 能大幅降低成本。比如某量化策略每天交易 100 次,每次交易 1 万美元,Maker 手续费 0.05%、Taker 0.15%—— 做 Maker 每天手续费 500 美元,做 Taker 每天 1500 美元,一年下来差距高达 36.5 万美元。
(3)市场波动小,挂单容易成交
当市场处于横盘整理阶段(如比特币价格在 39000-41000 USDT 之间波动),价格波动幅度小,挂单价格接近市场价格时,很容易在短时间内成交,此时做 Maker 既能享受低手续费,又不用等待太久。
2. 当你适合做 Taker:3 类场景优先选
(1)短期投机,追求即时成交
若你做日内短线交易(如抓 1%-2% 的波动收益),或参与热门代币的 “打新”(上线初期价格波动大),需要立即开仓或平仓,此时做 Taker 更合适。比如某新代币上线后价格 5 分钟内涨了 20%,你想立即卖出获利,若挂单等待可能错过高点,直接吃单卖出能锁定收益。
(2)突发行情,需快速止损止盈
当市场出现突发消息(如监管政策、项目利空),价格可能大幅涨跌,此时止损或止盈的速度至关重要。比如你持有 ETH 多单,突然传来 ETH 被监管调查的利空消息,价格开始暴跌,你需要立即以市价单平仓止损,避免亏损扩大 —— 此时做 Taker 虽然手续费高,但能减少更大的损失。
(3)市场流动性差,挂单难成交
部分小市值代币或小众交易对的流动性较差,订单簿中的挂单很少,若做 Maker 挂单,可能几天都无法成交。比如某小市值代币的订单簿中,卖单总量只有 0.5 ETH,你想买入 1 ETH,挂单的话需要等待其他卖家挂单,而做 Taker 直接吃掉现有卖单后,再以更高价格吃后续挂单,虽然有滑点,但能快速完成交易。
五、常见认知误区:别被这些 “错误理解” 误导
关于 Maker 和 Taker,很多交易者存在认知误区,这些误区可能导致手续费浪费或交易策略失误,必须及时纠正。
误区 1:“Maker 一定比 Taker 好,因为手续费低”
Maker 的手续费确实更低,但并非所有场景都适合做 Maker。比如在突发行情中,为了省手续费而挂单等待,可能错过最佳成交时机,导致的亏损远超过手续费节省的金额。
比如比特币价格突然从 40000 USDT 涨到 42000 USDT(涨幅 5%),你想立即卖出获利,若为了省 0.1% 的手续费选择挂单 42000 USDT(此时市场价格已开始回落),最终可能以 41500 USDT 成交,少赚 500 USDT / 枚,而手续费仅差 40 USDT / 枚(40000×0.1%)—— 显然,此时做 Taker 更划算。
误区 2:“市价单就是 Taker,限价单就是 Maker”
前文已提到,限价单若设定为当前市场最优价(如买一价、卖一价),会立即成交,属于 Taker;而市价单由于必然吃掉订单簿中的挂单,一定是 Taker。正确的判断标准是 “订单是否立即成交” 和 “是否消耗流动性”,而非订单类型本身。
误区 3:“只有散户会做 Taker,机构都做 Maker”
机构交易者同样会根据需求选择角色。比如机构进行大额资产配置(如买入 1000 枚比特币),若直接做 Taker 吃单,会快速吃掉订单簿中的挂单,导致价格大幅上涨(滑点高),因此机构通常会拆分订单,以 Maker 的方式挂单,分几天慢慢成交,降低滑点;但当机构需要快速调仓(如突发风险时平仓),也会选择做 Taker,以市价单快速成交。

下一篇
PancakeSwap 是什么?币安生态顶流 DeFi 平台,新手也能懂的玩法与价值
-

- 区块链网快讯
- 2025-11-06
- 691
- PancakeSwap 凭借低手续费、快速度、功能多元化的优势,成为很多新手接触 DeFi 的 “第一站”,它确实降低了 DeFi 的参与门槛,让普通用户也能享受去中心化金融的收益。但同时,DeFi 领域的风险(无常损失、智能合约漏洞、代币波动)也客观存在,不能只看到收益而忽视风险。 建议新手从 “小金额尝试” 开始,先熟悉币币兑换功能,再逐步了解流动性挖矿,不要盲目追求高收益而冒险。
24小时热点
热点专题
 0