阿根廷比索危机为何助推稳定币需求?底层逻辑与现实场景全解析
-
阿根廷比索危机通过 “恶性通胀吞噬财富、汇率暴跌加剧兑换难、外汇管制限制资产流动” 三大核心痛点,直接催生了稳定币的爆发式需求 —— 稳定币(如 USDT、USDC)锚定美元的特性,成为阿根廷民众对冲比索贬值的 “安全港”,同时解决了传统美元兑换渠道有限、手续费高的问题,甚至在跨境转账、日常消费等场景中替代比索成为流通工具。这种需求爆发并非偶然,而是稳定币的属性与阿根廷经济困境高度适配的结果。想搞懂比索危机如何一步步推高稳定币需求、稳定币在当地具体如何应用,以及背后存在的风险,下面从危机根源、需求逻辑、应用场景、未来挑战四个维度展开详解。
阿根廷比索危机通过 “恶性通胀吞噬财富、汇率暴跌加剧兑换难、外汇管制限制资产流动” 三大核心痛点,直接催生了稳定币的爆发式需求 —— 稳定币(如 USDT、USDC)锚定美元的特性,成为阿根廷民众对冲比索贬值的 “安全港”,同时解决了传统美元兑换渠道有限、手续费高的问题,甚至在跨境转账、日常消费等场景中替代比索成为流通工具。这种需求爆发并非偶然,而是稳定币的属性与阿根廷经济困境高度适配的结果。想搞懂比索危机如何一步步推高稳定币需求、稳定币在当地具体如何应用,以及背后存在的风险,下面从危机根源、需求逻辑、应用场景、未来挑战四个维度展开详解。
一、先理清:阿根廷比索危机的核心表现是什么?
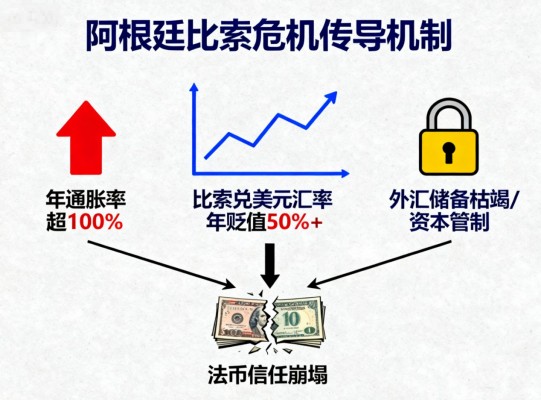
要理解稳定币需求爆发的原因,首先需要明确阿根廷比索危机的具体形态 —— 这场持续多年的货币危机,已形成 “通胀 - 贬值 - 管制” 的恶性循环,直接冲击民众的财富安全与日常经济活动,主要表现为三个方面:
1. 恶性通胀:比索购买力持续 “跳水”
阿根廷长期处于高通胀状态,2023 年通胀率峰值突破 140%,2024 年虽略有回落但仍维持在 100% 以上,意味着民众手中的比索每过一年,购买力就会缩水一半以上。日常场景中,物价几乎每周都在上涨:一袋面粉的价格从 2023 年初的 500 比索涨到年末的 1500 比索,一杯咖啡从 100 比索涨到 350 比索,普通家庭若持有比索现金,财富会以肉眼可见的速度蒸发。
这种恶性通胀让比索彻底失去 “价值存储” 功能,民众迫切需要一种能保值的资产,而稳定币锚定美元(1 稳定币≈1 美元)的特性,恰好填补了这一需求空白 —— 持有 USDT 相当于持有美元,能有效抵御比索通胀带来的财富缩水。
2. 汇率暴跌:比索对美元持续贬值,兑换成本高企
受通胀、外债压力、政治不稳定等因素影响,阿根廷比索对美元的汇率长期处于暴跌通道。2020 年 1 美元可兑换 70 比索,2023 年突破 1000 比索,2024 年一度跌至 1 美元兑换 1500 比索,短短 4 年时间比索对美元贬值超 20 倍。
更关键的是,官方汇率与黑市汇率存在巨大差距 —— 阿根廷央行实行 “多重汇率制度”,官方汇率约 1 美元兑换 800 比索,但民众通过官方渠道兑换美元需要满足严格条件(如证明留学、医疗需求),且每人每年兑换额度仅为 200 美元;若通过黑市兑换,1 美元需支付 1500 比索,手续费高达 90%。稳定币的出现,让民众无需依赖官方或黑市渠道,通过加密货币交易所就能快速将比索兑换为稳定币,兑换成本仅为 1%-3%,大幅低于黑市。
3. 外汇管制:资本流动受限,资产难以出海
为防止美元储备流失,阿根廷政府长期实施严格的外汇管制政策:除了限制个人美元兑换额度,企业对外汇出利润、偿还外债也需经过央行审批,流程长达数月;同时禁止民众将比索直接转换为海外资产(如美股、海外房产)。
这种管制让民众的资产陷入 “流动性陷阱”—— 手中的比索既不能保值,又难以转换为其他海外资产。而稳定币基于区块链技术,不受外汇管制限制,民众可将比索兑换为稳定币后,通过去中心化交易所或跨境转账工具,将资产转移到海外钱包,或兑换为其他国家的法币,实现资产 “出海自由”。
 二、比索危机助推稳定币需求的 3 大核心逻辑
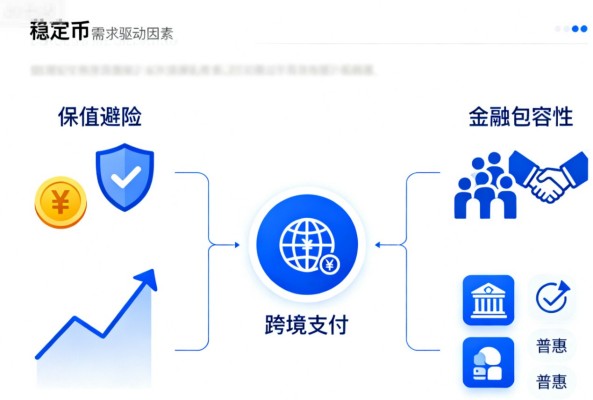
稳定币在阿根廷的需求爆发,本质是其 “保值性、便捷性、去中心化” 三大属性,与比索危机带来的 “保值需求、兑换需求、资产流动需求” 高度匹配,形成了不可替代的应用价值。
1. 保值逻辑:稳定币 =“数字美元”,抵御比索通胀
这是稳定币在阿根廷最核心的需求逻辑。对普通民众而言,持有稳定币的本质是持有美元 ——USDT、USDC 等主流稳定币由发行方储备等额美元资产(如现金、国债)背书,且定期接受第三方审计,1 稳定币可随时兑换为 1 美元,价值稳定且有保障。
相比之下,持有比索意味着持续亏损,持有官方美元又受额度限制,稳定币成为 “折中且高效” 的选择。数据显示,2023 年阿根廷稳定币交易量突破 500 亿美元,较 2020 年增长 10 倍,其中约 60% 的交易是 “比索兑换 USDT”,大量民众将稳定币作为 “数字储蓄罐”,替代比索和官方美元成为主要的价值存储工具。
2. 兑换逻辑:突破外汇管制,低成本获取 “美元等价物”
传统渠道获取美元的高门槛与高成本,让稳定币成为阿根廷民众获取 “美元等价物” 的最优解,具体体现在两个方面:
· 兑换门槛低:无需提供复杂的身份证明或用途证明,只需在当地合规的加密货币交易所(如 Bitso、Buenbit)注册账号,通过银行转账或线下现金存款将比索转入交易所,即可兑换为 USDT,整个过程最快 30 分钟完成;
· 兑换成本低:交易所的比索 - USDT 交易手续费通常为 0.5%-1.5%,远低于黑市 90% 的溢价,也无需像官方渠道那样等待审批。比如民众用 150000 比索通过交易所兑换 100 USDT,实际成本仅 1500 比索,而通过黑市兑换需要支付 150000 比索(1 美元 = 1500 比索),成本相差 100 倍。
这种低门槛、低成本的兑换方式,让稳定币迅速成为阿根廷民众获取 “美元” 的主流渠道,尤其受中低收入家庭青睐 —— 这类群体通常无法满足官方美元兑换的条件,也承担不起黑市的高成本。
3. 流通逻辑:稳定币替代比索,成为日常交易与跨境转账工具
随着比索持续贬值,稳定币在阿根廷的应用场景已从 “价值存储” 延伸到 “日常流通”,甚至在部分领域替代比索成为主要支付工具,核心场景包括两个:
· 跨境转账:阿根廷有大量海外务工人员(约 500 万人),传统跨境汇款(如西联汇款)手续费高达 5%-10%,且到账时间需要 3-5 天。使用稳定币转账,只需将 USDT 从海外钱包转到阿根廷国内钱包,手续费仅 0.1%-0.5%,到账时间 10-30 秒,大幅降低了汇款成本与时间。2023 年阿根廷通过稳定币完成的跨境汇款规模突破 80 亿美元,占海外务工汇款总额的 25%;
· 日常消费:部分当地商家(如超市、餐厅、电商平台)开始接受稳定币支付,尤其在高通胀场景下,商家更愿意收取稳定币以避免比索贬值带来的损失。比如布宜诺斯艾利斯的一家连锁超市,明确标注 “1 杯牛奶 = 0.5 USDT”,消费者可通过手机钱包直接扫码支付,商家收到 USDT 后,可随时兑换为美元或用于采购进口商品,避免比索汇率波动的风险。
三、稳定币在阿根廷的具体应用场景:从个人到企业的全面渗透
稳定币在阿根廷的需求已渗透到个人生活、企业经营、金融服务等多个层面,形成了完整的应用生态,具体可分为三类场景:
1. 个人层面:财富保值与日常支付
对普通民众而言,稳定币主要用于两个目的:
· 财富保值:将每月工资的 50%-70% 兑换为 USDT 存储在钱包中,仅保留少量比索用于日常小额消费。比如一名月薪 3000000 比索(约合 2000 USDT)的普通职员,会将 2100000 比索兑换为 1400 USDT 存入钱包,剩余 900000 比索用于支付房租、水电费等;
· 应急支付:在比索汇率波动剧烈时,用稳定币支付大额开支(如房租、学费、医疗费用)。比如某家庭需要支付 5000000 比索(约合 3333 USDT)的房租,若用比索支付,可能因汇率暴跌导致实际支出增加;若用 3333 USDT 支付,房东更愿意接受,且双方都无需承担汇率风险。
2. 企业层面:规避汇率风险与跨境结算
阿根廷企业,尤其是进出口企业,是稳定币的重要使用者,主要用于解决 “汇率波动” 与 “跨境结算” 问题:
· 进口企业:阿根廷进口商品(如能源、机械设备)需用美元结算,但企业通过官方渠道获取美元困难且成本高。企业可将比索兑换为 USDT,通过海外加密货币交易所将 USDT 兑换为美元,再支付给海外供应商,避免比索贬值导致的采购成本上升。2023 年阿根廷进口企业通过稳定币完成的结算规模突破 120 亿美元,占进口总额的 18%;
· 中小企业:部分中小企业(如餐饮、零售)开始用稳定币给员工发工资,避免员工工资因比索通胀缩水。比如一家餐厅每月给 10 名员工发工资,原本需要支付 30000000 比索(约合 20000 USDT),若用比索支付,员工拿到工资后购买力已大幅下降;若直接发放 20000 USDT,员工可自主选择持有或兑换为比索,保障工资的实际价值。
3. 金融层面:替代传统金融服务,填补服务空白
阿根廷传统金融体系效率低下、服务覆盖率低(约 30% 的民众没有银行账户),稳定币相关的金融服务(如稳定币理财、借贷)成为补充,主要包括:
· 稳定币理财:当地加密货币平台推出 “USDT 理财产品”,年化收益率约 5%-8%,远高于银行比索存款(年化利率约 20%,但扣除通胀后实际为负收益)。2023 年阿根廷稳定币理财规模突破 30 亿美元,大量民众将稳定币存入理财账户,既保值又能获得收益;
· 稳定币借贷:中小企业可通过加密货币平台抵押 USDT 获取比索贷款,解决传统银行贷款审批难、利率高的问题。比如一家服装厂抵押 10000 USDT,可获得 15000000 比索贷款(约合 10000 USDT),贷款利率约 1%/ 月,低于银行的 3%-5%/ 月。
 四、稳定币需求背后的风险与挑战:繁荣之下的隐忧
尽管稳定币在阿根廷需求旺盛,但仍面临 “监管政策不确定、市场波动风险、技术门槛” 三大挑战,这些问题可能影响其长期发展:
1. 监管政策不确定:政府态度摇摆,存在合规风险
阿根廷政府对稳定币的监管政策尚未明确,且态度多次摇摆:2022 年曾计划禁止加密货币交易,认为稳定币加剧了外汇流失;2023 年因稳定币在跨境汇款中发挥积极作用,又放宽了对合规加密货币交易所的限制;2024 年部分政客再次提出 “稳定币交易税”,计划对每笔比索 - USDT 交易征收 3% 的税。
这种政策不确定性让民众和企业面临合规风险 —— 若未来政府全面禁止稳定币交易,民众持有的稳定币可能无法兑换为比索或美元,企业已开展的稳定币结算业务也将被迫终止。
2. 市场波动风险:稳定币并非绝对 “稳定”,存在兑付风险
虽然主流稳定币(如 USDT、USDC)锚定美元,但仍存在 “兑付风险”:2023 年 USDC 曾因发行方硅谷银行倒闭,短暂出现 “1 USDC=0.87 美元” 的脱钩情况,虽然后续快速恢复,但仍引发阿根廷民众的恐慌 —— 部分用户集中将 USDC 兑换为其他稳定币,导致交易所出现短暂拥堵。
此外,当地还存在一些 “小众稳定币”,这些稳定币没有足额美元资产背书,仅靠 “锚定承诺” 维持价格,存在 “跑路” 风险。2024 年阿根廷某小众稳定币 “ARGUSDT” 因无法兑付,价格暴跌至 0,导致数千名用户损失超 1000 万美元。
3. 技术门槛与数字鸿沟:部分民众无法使用,覆盖率受限
稳定币的使用需要一定的技术门槛 —— 用户需要注册加密货币交易所账号、学会使用数字钱包、理解区块链转账流程,这对阿根廷老年群体、低收入群体(约 40% 的民众不会使用智能手机)来说难度较大。
数据显示,阿根廷使用稳定币的群体主要是 25-45 岁、有一定教育背景的年轻人,占总人口的比例约 15%,老年群体和农村地区民众的使用率不足 5%。这种数字鸿沟导致稳定币无法覆盖所有需要对冲比索风险的民众,部分群体仍只能依赖黑市兑换美元,承担高成本。
五、总结:稳定币是比索危机的 “解药” 还是 “过渡方案”?
从当前情况看,稳定币是阿根廷应对比索危机的 “有效过渡方案”—— 它解决了民众的保值需求、企业的跨境结算需求,填补了传统金融服务的空白,但并非长久 “解药”。
稳定币需求的本质是 “比索失去信用”,若未来阿根廷能通过 “控制通胀、稳定汇率、放松合理外汇管制” 等措施恢复比索信用,稳定币的需求可能会逐步下降;若比索危机持续,稳定币的应用场景可能进一步扩展,甚至成为 “准法定货币”,与比索并行流通。
对普通民众和企业而言,在使用稳定币时需注意:优先选择 USDT、USDC 等主流稳定币,避免小众稳定币;通过合规加密货币交易所进行交易,降低政策风险;控制持有比例,不要将所有资产都投入稳定币,分散风险。
对阿根廷政府而言,与其简单禁止稳定币,不如制定明确的监管政策 —— 规范稳定币发行与交易,要求发行方定期披露资产储备情况,对合规交易所给予政策支持,同时通过 “数字钱包普及计划” 降低技术门槛,让稳定币更好地服务于经济发展,而非成为金融风险的源头。

下一篇
投资 TRUMP 币有风险吗?6 大核心风险与理性投资指南
-

- 区块链网快讯
- 11分钟前
- 0
- 投资 TRUMP 币的风险远大于潜在收益,这类代币本质是 “借名人 IP 炒作的空气币”,没有实际价值支撑,价格完全由庄家操纵,普通投资者既没有能力识别虚假信息,也没有足够的风险承受能力应对暴跌、跑路等极端情况,盲目入场大概率会血本无归。 加密货币投资的核心是 “价值投资”,而非 “概念炒作”—— 真正有投资价值的加密货币,应具备底层技术创新、实际应用场景、合规资质和稳定的生态建设,而非依赖名人效应或短期热度。对普通投资者而言,与其追逐 TRUMP 币这类高风险资产,不如选择比特币、以太坊等经过市场长期检验的主流加密货币,或专注于传统金融产品(如股票、基金、债券),在控制风险的前提下实现资产增值。 最后需要强调的是,投资没有 “捷径”,任何承诺 “短期内高收益”“稳赚不赔” 的项目,本质都是骗局,投资者应保持理性,不被贪婪和恐惧左右,才能在复杂的投资市场中保护好自己的财富。
24小时热点
Bitcoin Network Hashrate Took Breather in First Two Weeks of October: JPMorgan
The Bitcoin network hashrate d ...
0
Fed's Barkin: Consumer spending remains robust but has become more cautious
According to Bijie.com and ME ...
0
Pinterest adds controls to let you limit the amount of ‘AI slop’ in your feed
Pinterest has launched new too ...
0
Bank of America Sets New Gold Target as RSI Hits Record High | US Crypto News
Bank of America raised its gol ...
0
Singularity Guofeng, a Hong Kong-listed company, did not participate in the issuance, promotion, or sale of RWA tokens.
According to information discl ...
0
Nasdaq-listed real estate firm Caliber boosts Chainlink treasury holdings with $2 million purchase
Nasdaq-listed Caliber (CWD) pu ...
0
Philippines' blockchain budget bill sparks legal scrutiny, raising concerns about centralization and data privatization risks
According to Bijie.com on Octo ...
0
Bittam: Trade Bold – 200x leverage, no slippage, no funding fees, and a $3,000 new user Rewards Waiting for You
Bitcoin's volatility around $1 ...
0
热点专题
 0