一文读懂交易所的 KYC 与 AML 政策:用户必知的合规要求与安全保障
-
交易所的 KYC(了解你的客户)与 AML(反洗钱)政策,是保障平台合规运营与用户资产安全的核心制度 ——KYC 要求用户提交身份信息完成实名认证,确认 “你是谁”;AML 则通过监控资金流向、识别可疑交易,防止平台被用于洗钱、恐怖融资等违法活动。当前全球 99% 以上的合规交易所都强制推行这两项政策,比如 Binance 要求新用户完成 KYC 才能解锁提币功能,Coinbase 的 AML 系统能实时拦截大额可疑转账。很多用户觉得这些政策繁琐,但背后藏着对用户和平台的双重保护,下文将从政策内容、影响、逻辑及合规建议全面拆解。
交易所的 KYC(了解你的客户)与 AML(反洗钱)政策,是保障平台合规运营与用户资产安全的核心制度 ——KYC 要求用户提交身份信息完成实名认证,确认 “你是谁”;AML 则通过监控资金流向、识别可疑交易,防止平台被用于洗钱、恐怖融资等违法活动。当前全球 99% 以上的合规交易所都强制推行这两项政策,比如 Binance 要求新用户完成 KYC 才能解锁提币功能,Coinbase 的 AML 系统能实时拦截大额可疑转账。很多用户觉得这些政策繁琐,但背后藏着对用户和平台的双重保护,下文将从政策内容、影响、逻辑及合规建议全面拆解。
一、KYC 政策:从 “匿名” 到 “实名” 的身份验证
KYC 不是简单的 “上传身份证”,而是一套分等级、分场景的身份验证体系,不同验证等级对应不同的功能权限,既满足合规要求,也兼顾用户对隐私与功能的不同需求。
KYC 的核心验证流程与等级划分。主流交易所的 KYC 通常分 3 个等级:一级验证只需提交手机号 / 邮箱,完成短信 / 邮件验证,能解锁基础交易功能(如小额现货买卖),但提币限额极低(比如单日不超过 100 美元);二级验证需要上传身份证、护照等官方证件,进行人脸识别,完成后提币限额提升(比如单日 1 万美元),可使用杠杆、合约等进阶功能;三级验证则针对大额用户,需提交地址证明(如银行卡账单、水电费单),部分平台还会要求视频认证,通过后提币限额无上限,且能使用机构级服务(如批量转账、专属客服)。以 Coinbase 为例,未完成二级 KYC 的用户,提币限额仅 250 美元 / 日,完成后提升至 2.5 万美元 / 日,三级验证通过后可达无限额。
KYC 对用户的核心价值:安全与功能解锁。对用户而言,KYC 最大的好处是 “资产安全有保障”—— 当账户被盗时,实名认证信息能帮助平台快速确认账户归属,找回被盗资产。2024 年某交易所数据显示,完成 KYC 的用户,账户被盗后资产回收率达 82%,未完成 KYC 的用户回收率仅 15%。同时,KYC 是解锁平台核心功能的 “钥匙”,比如提币、大额交易、杠杆合约等,若不完成 KYC,用户只能在 “小圈子” 里交易,无法自由转移资产,也享受不到平台的全部服务。
KYC 的隐私保护措施。很多用户担心 “身份信息泄露”,其实合规交易所都有严格的隐私保护机制:一是信息加密存储,用户的身份证、人脸数据会通过银行级加密技术保存,只有授权的合规人员才能查看;二是数据最小化,平台只收集必要的身份信息,不会过度索取无关数据(比如不会要求提供银行卡密码);三是第三方审计,头部交易所会定期邀请独立机构审计 KYC 流程,确保数据处理符合 GDPR、CCPA 等全球隐私法规。比如 Binance 的 KYC 数据存储符合 ISO 27001 信息安全标准,用户可在 “隐私设置” 中查看数据使用范围。
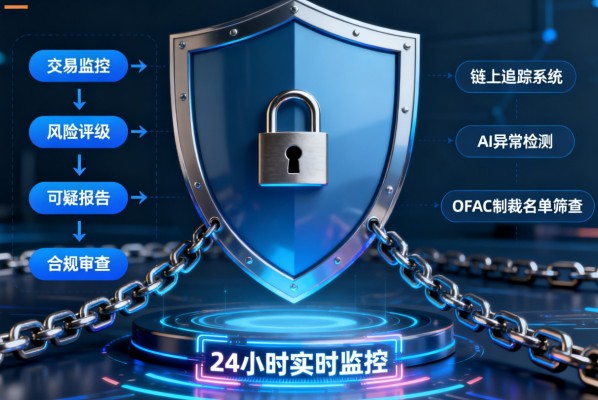 二、AML 政策:监控资金流向的 “安全网”
AML 政策是 KYC 的延伸,通过技术手段追踪资金动态,识别并拦截违法资金活动,相当于给平台装上 “监控摄像头”,防止坏人利用平台搞破坏。
AML 的核心监控机制。合规交易所的 AML 系统会从 3 个维度监控交易:一是大额交易预警,当用户单日转账 / 提币超过一定金额(比如 1 万美元),系统会自动标记,触发人工审核,确认资金来源是否合法;二是可疑交易识别,通过算法分析交易特征,比如短期内频繁小额转账(“拆分交易” 规避监管)、资金流向敏感地区(如受制裁国家)、同一 IP 地址控制多个账户转账等,这些行为会被判定为 “可疑交易”,平台会暂停交易并要求用户提供资金证明;三是黑名单筛查,交易所会接入全球反洗钱数据库(如 FATF 黑名单、OFAC 制裁名单),若用户或交易对手在黑名单中,系统会直接拦截交易,禁止资金流转。
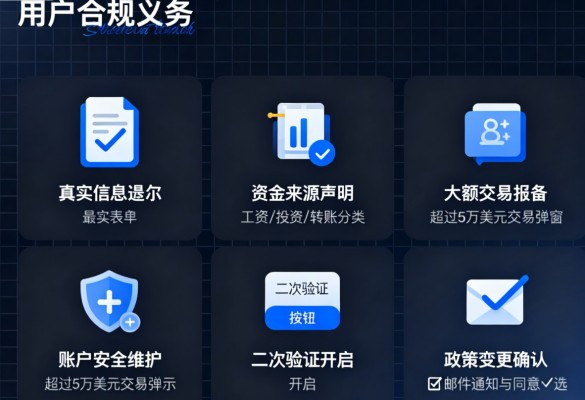
常见的 “可疑交易” 场景与处理方式。用户可能在不知情的情况下触发 AML 预警,比如:短期内多次向不同账户转账,每次金额都在 5000 美元左右(接近大额预警线);从陌生的境外账户接收资金,且资金来源无法说明;账户突然出现与日常交易习惯不符的大额转账(比如平时只交易几百美元,突然转入 10 万美元)。遇到这些情况,平台会通过邮件或站内信通知用户,要求提供 “资金来源证明”(如工资单、投资收益凭证)或 “交易目的说明”,用户配合提供材料后,审核通过就能恢复交易,若无法提供证明,平台可能会限制账户功能,甚至冻结资金。
AML 对平台与行业的意义。对交易所而言,完善的 AML 政策是避免监管处罚的 “护身符”——2023 年某交易所因 AML 系统漏洞,被美国监管机构罚款 1.2 亿美元,还被暂停在美国的运营资格。对整个行业来说,AML 能净化市场环境,减少洗钱、恐怖融资等违法活动,让加密行业更受主流认可。比如欧盟通过 MiCA 法案后,要求所有加密交易所必须符合 AML 要求,只有通过认证的平台才能在欧盟运营,这也倒逼全球交易所提升 AML 水平。
三、KYC 与 AML 的联动逻辑:为何两者缺一不可?
KYC 与 AML 不是孤立的政策,而是 “先确认身份,再监控行为” 的协同体系,缺少任何一个环节,都无法实现合规与安全的目标。
KYC 是 AML 的基础:没有身份,何谈监控?。如果用户不完成 KYC,平台不知道 “谁在交易”,即使监测到可疑资金流向,也无法追溯资金归属,AML 系统就成了 “无的放矢”。比如某用户通过匿名账户频繁转账,平台无法确认其身份,既不能判断资金是否合法,也不能向监管机构提供线索,很容易被洗钱分子利用。只有完成 KYC,平台才能将 “资金流” 与 “身份信息” 绑定,一旦出现问题,能快速定位责任人,配合监管调查。
AML 是 KYC 的延伸:确认身份,更要监控行为。完成 KYC 只确认了 “你是谁”,但无法保证 “你做的事合法”—— 比如某用户用真实身份注册账户,却通过平台将非法所得转账到境外,若没有 AML 监控,这种行为很难被发现。AML 系统通过追踪资金流向,能及时识别这类违法活动,弥补 KYC 在 “行为监管” 上的不足,形成 “身份验证 + 行为监控” 的双重防护。
全球监管要求的 “硬性绑定”。当前全球主要监管机构都要求交易所同时推行 KYC 与 AML 政策,比如美国《银行保密法》(BSA)规定,加密交易所必须实施 KYC 认证,并建立 AML 合规程序;FATF(反洗钱金融行动特别工作组)将加密资产服务提供商(VASPs)纳入监管,要求其同时满足 KYC 与 AML 要求。如果交易所只做 KYC 不做 AML,或只做 AML 不做 KYC,都属于违规运营,会面临高额罚款、业务关停等风险。
 四、用户常见疑问:KYC 与 AML 的实操解答
很多用户在面对 KYC 与 AML 时会有疑问,比如 “不想泄露身份怎么办”“被误判可疑交易如何处理”,这些问题的解答能帮助用户更好地配合政策,避免不必要的麻烦。
疑问 1:不想提交身份信息,能绕开 KYC 吗?。答案是 “几乎不能”—— 当前合规交易所都将 KYC 作为基础要求,未完成 KYC 的账户功能会受到严格限制,比如无法提币、大额交易,甚至不能参与新币申购。部分用户可能会选择 “匿名交易所”,但这类平台大多不受监管,资金安全没有保障,很可能出现 “平台跑路”“无法提现” 等问题。2024 年全球有超过 20 家匿名交易所卷款跑路,用户损失超 10 亿美元,相比之下,合规交易所虽然需要 KYC,但资产安全更有保障。
疑问 2:提交的身份信息会被泄露吗?。合规交易所会采取多重措施保护用户信息,如前文提到的加密存储、数据最小化、第三方审计等,且泄露用户信息属于严重违规行为,平台会面临法律制裁。从实际案例看,头部交易所的信息泄露事件极少,反而匿名平台因缺乏监管,更容易出现信息泄露问题。如果用户仍有顾虑,可选择口碑好、合规资质齐全的平台,比如 Binance、Coinbase 等,这些平台的隐私保护体系更成熟。
疑问 3:被误判为 “可疑交易”,如何申诉?。首先要冷静,平台触发 AML 预警大多是 “系统自动判定”,并非针对个人。用户需按照平台提示,准备好相关证明材料(如资金来源证明、交易合同等),通过站内信或客服渠道提交申诉。提交材料时要注意 “清晰准确”,比如提供工资单时,需包含姓名、金额、发放日期等关键信息,方便审核人员快速确认。一般情况下,平台会在 3-5 个工作日内完成审核,审核通过后会解除账户限制。如果申诉失败,可要求平台说明具体原因,补充材料后再次申诉。
疑问 4:完成 KYC 后,信息会被用于其他用途吗?。合规交易所会严格遵守 “数据用途限制” 原则,用户的身份信息仅用于 KYC 认证与 AML 监控,不会用于其他商业用途(如定向推送广告、出售给第三方)。用户可在平台的《隐私政策》中查看信息使用范围,若发现平台违规使用信息,可向监管机构投诉,维护自身权益。
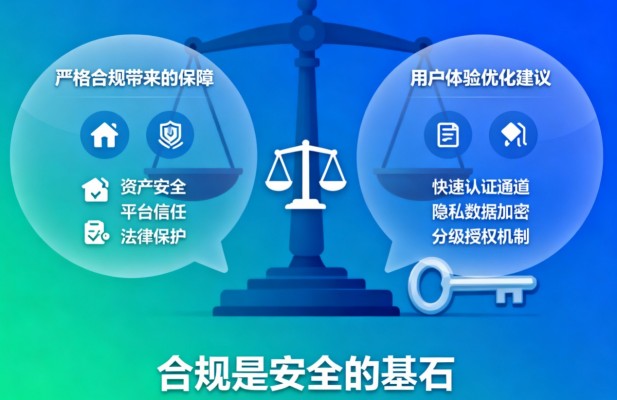 五、平台合规建议:如何选择 KYC 与 AML 完善的交易所?
对用户而言,选择 KYC 与 AML 政策完善的交易所,是保障资产安全的关键,可从以下 3 个维度判断平台的合规性。
看合规资质:是否拥有全球主要监管牌照。合规的交易所会在官网公示其监管牌照,比如美国 MSB 牌照、欧盟 MiFID 牌照、新加坡 MAS 牌照等,这些牌照的获取门槛高,要求平台必须建立完善的 KYC 与 AML 体系。比如 Coinbase 拥有美国 MSB 牌照、英国 FCA 牌照等 10 多个国家的合规资质,其 KYC 与 AML 流程通过了全球多个监管机构的审核;Binance 在阿联酋、澳大利亚等国家获得合规牌照,不断完善全球合规布局。避免选择没有任何监管牌照,或只拥有 “离岸小牌照” 的平台,这类平台的 KYC 与 AML 政策往往不规范。
看 KYC 流程:是否分等级、有隐私保护措施。完善的 KYC 流程应分等级设置,满足不同用户的需求,同时有明确的隐私保护说明。比如平台是否明确告知用户 “不同验证等级的权限差异”“信息存储方式”“数据使用范围” 等,若平台的 KYC 流程模糊,只要求用户上传身份证却不说明用途,需警惕其合规性。此外,支持 “人脸识别”“地址证明” 等多维度验证的平台,KYC 体系更严谨,能更好地确认用户身份。
看 AML 能力:是否有实时监控与可疑交易处理机制。用户可通过 “大额交易审核速度”“可疑交易处理流程” 判断平台的 AML 能力。比如在平台发起一笔大额提币(如 1 万美元以上),观察是否会触发人工审核,审核人员是否会要求提供资金证明;若遇到可疑交易,平台是否有明确的申诉渠道与处理时限。合规平台的 AML 系统反应迅速,处理流程透明,能让用户清晰了解交易状态;而不合规平台可能对大额交易 “无审核直接通过”,或对可疑交易 “无理由冻结账户”。
结语
交易所的 KYC 与 AML 政策,看似是 “约束”,实则是保护用户与平台的 “安全屏障”——KYC 通过实名认证确认账户归属,降低被盗风险;AML 通过监控资金流向,防止平台被用于违法活动,维护市场秩序。对用户而言,配合这些政策不是 “麻烦”,而是保障自身资产安全的必要步骤;对平台而言,完善这些政策是合规运营的基础,也是赢得用户信任的关键。
在加密行业逐步走向规范化的今天,KYC 与 AML 已成为交易所的 “标配”,未来监管要求只会更严格。用户在选择交易所时,应优先考虑合规性强、KYC 与 AML 体系完善的平台,不要为了 “图方便” 选择匿名平台,否则可能面临资产损失的风险。记住,合规是安全的前提,只有在合规的平台上交易,才能真正实现 “安心投资”。

下一篇
一文读懂:交易所在币圈中的核心角色与关键功能
-

- 区块链网快讯
- 1分钟前
- 0
- 交易所在币圈中扮演着 “枢纽” 角色,既是资产流通的桥梁、市场秩序的维护者,也是生态创新的孵化器,其功能覆盖从基础交易到生态服务的全链条,对市场流动性、价格走势和行业格局都有着深远影响。对用户而言,选择合适的交易所需要平衡安全、合规、体验与成本,不能盲目跟风;对行业而言,交易所的进化方向将推动币圈从 “野蛮生长” 向 “合规、多元、高效” 的成熟阶段发展。 随着加密货币逐渐被主流认可,交易所的作用将更加重要,不仅要服务好币圈用户,还要对接传统金融市场,让加密资产真正融入全球金融体系。未来的交易所,将不再是 “币圈专属” 的平台,而是连接数字经济与传统经济的关键基础设施,为全球用户提供更安全、更便捷、更多元的金融服务。
24小时热点
Bitcoin Network Hashrate Took Breather in First Two Weeks of October: JPMorgan
The Bitcoin network hashrate d ...
0
Fed's Barkin: Consumer spending remains robust but has become more cautious
According to Bijie.com and ME ...
0
Pinterest adds controls to let you limit the amount of ‘AI slop’ in your feed
Pinterest has launched new too ...
0
Bank of America Sets New Gold Target as RSI Hits Record High | US Crypto News
Bank of America raised its gol ...
0
Singularity Guofeng, a Hong Kong-listed company, did not participate in the issuance, promotion, or sale of RWA tokens.
According to information discl ...
0
Nasdaq-listed real estate firm Caliber boosts Chainlink treasury holdings with $2 million purchase
Nasdaq-listed Caliber (CWD) pu ...
0
Philippines' blockchain budget bill sparks legal scrutiny, raising concerns about centralization and data privatization risks
According to Bijie.com on Octo ...
0
Bittam: Trade Bold – 200x leverage, no slippage, no funding fees, and a $3,000 new user Rewards Waiting for You
Bitcoin's volatility around $1 ...
0
热点专题
 0