交易所的法币出入金:合规渠道有哪些?风险如何规避?2025 年实操指南
-
交易所的法币出入金(即用法定货币如人民币、美元、欧元等进行充值与提现),合规渠道主要分为交易所官方合作通道(银行转账、第三方支付)、合规法币交易区(OTC 点对点交易)两类,不同渠道在监管要求、到账速度、手续费上差异明显。但需注意,法币出入金暗藏 “不合规平台跑路”“资金冻结”“诈骗转账” 三大核心风险,普通用户稍有疏忽就可能面临资金损失。接下来,我们从合规渠道分类、操作关键步骤、风险深度解析、避坑技巧四个维度,帮你安全搞定交易所法币出入金。
交易所的法币出入金(即用法定货币如人民币、美元、欧元等进行充值与提现),合规渠道主要分为交易所官方合作通道(银行转账、第三方支付)、合规法币交易区(OTC 点对点交易)两类,不同渠道在监管要求、到账速度、手续费上差异明显。但需注意,法币出入金暗藏 “不合规平台跑路”“资金冻结”“诈骗转账” 三大核心风险,普通用户稍有疏忽就可能面临资金损失。接下来,我们从合规渠道分类、操作关键步骤、风险深度解析、避坑技巧四个维度,帮你安全搞定交易所法币出入金。
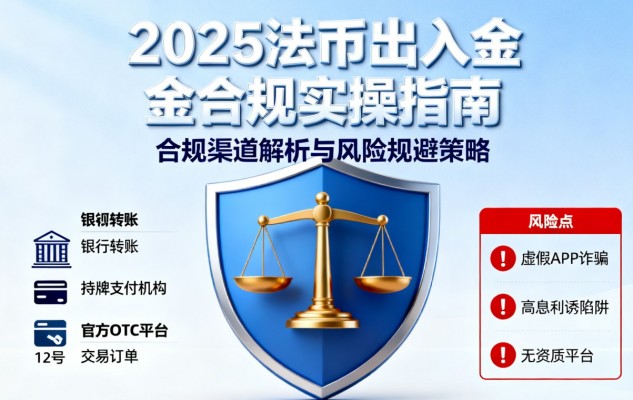
一、交易所法币出入金的合规渠道:官方合作是核心
合规的法币出入金渠道,本质是交易所与持牌金融机构或支付服务商合作搭建的通道,受监管部门监督,资金流向透明可追溯。2025 年主流合规渠道主要有以下三类:
1. 官方银行合作通道:大额出入金首选
头部交易所(如 Binance、Coinbase)会与不同国家 / 地区的银行达成合作,为用户提供专属银行转账通道,这是大额法币出入金最安全的方式:
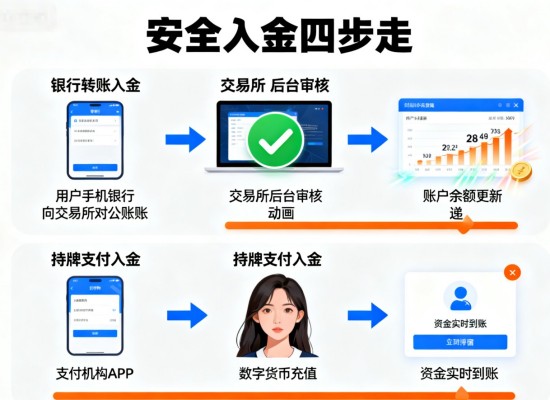
· 入金场景:用户在交易所 “法币入金” 页面选择 “银行转账”,系统生成专属收款账户(含银行名称、账户号、备注码),通过本人名下的银行账户转账,备注码必须填写(用于匹配用户身份,缺失会导致资金无法到账)。以 Coinbase 美国用户为例,通过与摩根大通合作的通道转账,单笔无上限,到账时间 1-3 个工作日,零手续费;
· 出金场景:需先绑定本人名下的银行账户(姓名、卡号需与交易所认证信息一致),提交出金申请后,交易所审核通过会向绑定银行发起转账,到账时间 1-5 个工作日,手续费通常 0.1%-0.5%/ 笔。
这类渠道的核心优势是 “监管背书”,交易所会按要求记录每笔交易流水,用户可下载凭证用于税务申报(如美国用户需申报资本利得税,欧盟用户需符合 MiCA 法规)。
2. 第三方支付合作通道:小额快速首选
针对小额、高频的出入金需求,交易所会与合规第三方支付服务商合作,适配本地支付习惯:
· 境内常见方式:在合规框架下,部分交易所与持牌支付机构合作,支持支付宝、微信支付的 “小额充值”(通常单日限额 5000 元),但需注意,我国监管明确禁止虚拟货币交易,此类通道多面向境外用户;
· 境外常见方式:欧美用户可通过 PayPal、Skrill 充值,东南亚用户常用 GrabPay、Gcash,加拿大用户支持 Interac e-Transfer。以 Binance 欧洲用户为例,用 PayPal 入金单笔限额 2 万欧元,到账时间 10-30 分钟,手续费 1.5%/ 笔;
· 特点:到账快、操作简单,但限额较低、手续费较高,适合 1 万美金以内的小额操作。
需警惕 “无牌第三方支付”,部分小众交易所合作的支付机构未取得金融牌照,资金可能被截留或挪用。
3. 合规 OTC 交易区:点对点灵活交易
OTC(场外交易)是交易所搭建的 “用户与用户” 点对点法币交易平台,由交易所担任中介担保,适合大额、个性化的法币兑换需求:
· 交易流程:用户在 OTC 区发布 “买入 / 卖出” 订单(如 “用 1 万美元买入 USDT”),匹配到对手方后,通过交易所指定的方式(银行转账、支付宝、微信)完成法币支付,对方确认收款后,交易所释放对应的加密货币到买方账户;
· 优势:支持多种支付方式,部分商家支持线下现金交易(需谨慎),且价格可与对手方协商,适合大额交易(如 10 万美元以上);
· 风险控制:交易所会对 OTC 商家进行 “资质审核”,要求缴纳保证金,若出现 “收钱不发货”“发币不收款” 的情况,交易所会用保证金赔付用户。
2025 年主流交易所的 OTC 区,均要求买卖双方完成 KYC(身份认证),且交易金额超过 5000 美元需提交资金来源证明(如工资单、银行流水),避免洗钱风险。
 二、法币出入金的关键操作:三步避坑要点
无论选择哪种渠道,法币出入金的操作都需遵循 “身份一致、信息核对、凭证留存” 三大原则,这是避免资金损失的核心。
1. 第一步:确保 “身份信息全一致”
交易所法币出入金的核心红线是 “本人名下账户”,所有信息必须完全匹配:
· 账户信息一致:银行账户、第三方支付账户的姓名、身份证号 / 护照号,必须与交易所 KYC 认证信息一致,若用家人账户转账,交易所会判定为 “资金来源不明”,冻结账户;
· 备注信息准确:银行转账时的 “备注码”“参考号” 必须完整填写,这是交易所识别用户身份的关键。2024 年有用户因漏填备注码,10 万美元资金转入交易所合作银行后无法匹配,耗时 2 个月才找回;
· 境外账户注意:使用境外银行账户(如香港银行账户)出入金,需确认账户类型为 “个人储蓄账户”,公司账户转入的资金可能被交易所拒绝。
2. 第二步:核对 “渠道与平台合规性”
操作前必须确认交易所与出入金渠道的合规性,避免踩 “黑平台” 陷阱:
· 查交易所牌照:优先选择持有美国 MSB、欧盟 MiCA、香港虚拟资产牌照的交易所,可在官网 “合规中心” 查询牌照编号(如 Coinbase 持有美国 SEC 的 ATS 牌照);
· 查支付渠道资质:银行合作通道需确认银行名称是否为知名机构(如摩根大通、汇丰银行),第三方支付需查其是否取得当地金融牌照(如 PayPal 持有美国货币服务牌照);
· 避坑提醒:警惕 “无牌照交易所” 的 “高收益出入金”,此类平台常以 “零手续费”“秒到账” 为诱饵,实际是骗取用户资金后跑路。
3. 第三步:留存 “交易凭证全流程”
每笔法币出入金都需保存完整凭证,避免后续纠纷无法举证:
· 入金凭证:保存银行转账回单、第三方支付截图,备注 “XX 交易所法币入金 + 日期”;
· 出金凭证:保存交易所出金申请记录、银行到账短信 / 流水;
· OTC 凭证:保存订单截图、聊天记录、支付凭证,交易所的担保记录需截图留存。
这些凭证不仅是资金归属的证明,还是税务申报的关键材料(如加拿大用户需用 OTC 交易记录申报加密货币收益税)。
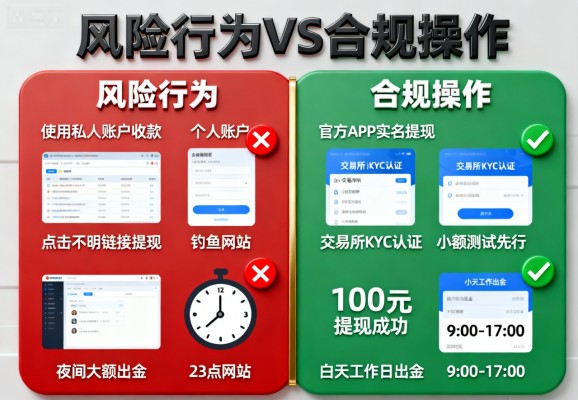 三、法币出入金的四大核心风险:你必须知道的坑
即使通过合规渠道操作,法币出入金仍面临四类风险,部分风险可能导致 “资金冻结” 甚至 “永久损失”。
1. 风险一:不合规平台的 “资金截留”
这是最常见的风险,无牌照交易所会以 “审核”“风控” 为由截留用户资金:
· 典型套路:用户提交法币入金后,平台显示 “资金审核中”,持续数周不释放加密货币;或出金时要求 “缴纳保证金”(如 “账户异常需缴 20% 保证金才能出金”),缴纳后仍无法提现;
· 案例:2024 年某小众交易所,以 “配合监管调查” 为由,冻结近千名用户的法币出金申请,涉及金额超 5000 万美元,后续平台失联,用户资金无法追回;
· 规避方式:只选择头部合规交易所,避免在 “日活低于 1 万”“成立时间不足 1 年” 的平台操作。
2. 风险二:“黑钱” 转账导致的资金冻结
若 OTC 交易中匹配到 “资金来源非法” 的对手方(如洗钱资金),用户的银行账户可能被监管部门冻结:
· 触发场景:对手方用 “诈骗、贩毒所得” 的法币购买你的加密货币,你收款的银行账户会被警方冻结,冻结周期从 3 天到 6 个月不等,严重时需配合调查才能解冻;
· 数据参考:2025 年第一季度,全球因 OTC “黑钱” 转账导致的银行账户冻结案例超 2000 起,平均每起冻结金额 1.2 万美元;
· 规避方式:OTC 交易优先选择 “认证商家”(交易所标记的高信誉商家),避免与 “新注册、无保证金” 的个人用户交易,且不接受 “超额转账”(如订单金额 1 万美元,对方转 1.5 万美元并要求退还差额)。
3. 风险三:支付渠道的 “合规突变”
监管政策变化可能导致合作支付渠道突然关闭,影响资金进出:
· 典型案例:2023 年欧盟某国出台新法规,禁止支付机构为加密货币交易提供服务,导致当地用户通过 PayPal 入金的通道突然关闭,已提交的入金申请被原路退回,部分用户因汇率波动产生损失;
· 规避方式:关注交易所的 “合规公告”,提前储备 2-3 个合规出入金渠道,避免依赖单一方式。
4. 风险四:个人操作失误的 “不可逆损失”
因操作疏忽导致的损失,交易所通常不承担责任:
· 常见失误:转账时填错银行账号 / 户名(资金转入他人账户,无法追回)、选择错误的支付渠道(如用人民币转账到美元收款账户)、漏填备注码(资金无法匹配,需漫长审核);
· 数据统计:2025 年上半年,交易所收到的 “法币出入金失误” 投诉中,30% 是填错账户信息,25% 是漏填备注码;
· 规避方式:转账前反复核对账户信息(至少核对 3 遍),小额测试(首次用 100 美元测试通道是否正常),操作后立即联系交易所客服确认。
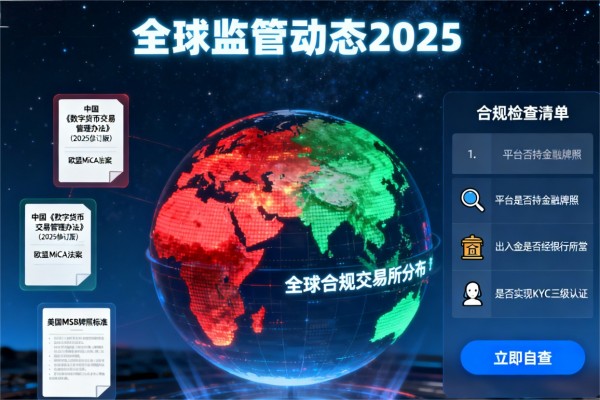 四、2025 年法币出入金避坑技巧:资深用户的经验总结
结合合规要求与实操经验,以下四个技巧能帮你进一步降低风险,提升出入金效率。
1. 优先选择 “交易所官方直连通道”
相比第三方合作通道,交易所与银行直连的通道更安全:
· 优势:资金不经过第三方机构,直接在交易所与用户银行账户间流转,减少被截留的风险;
· 判断方式:在 “法币出入金” 页面,若显示 “与 XX 银行官方合作”,且转账账户为交易所专属账户(非个人或第三方公司账户),即为直连通道。
2. OTC 交易认准 “保证金商家 + 高好评”
OTC 交易时,筛选商家的核心标准是 “高保证金 + 高好评率”:
· 保证金:选择保证金超 10 万美元的商家,保证金越高,违约成本越高;
· 好评率:优先选择好评率 98% 以上、交易次数超 1 万笔的商家,避免与 “新商家” 交易;
· 额外提醒:交易时只使用交易所内置的聊天工具沟通,不添加微信、Telegram 等场外联系方式,避免被 “钓鱼诈骗”。
3. 大额出入金分 “多笔小额” 操作
若需出入金 10 万美元以上,建议分 3-5 笔操作:
· 好处:一是降低单笔操作的风险(如一笔被冻结,其他笔不受影响);二是避免触发银行的 “大额交易监控”,部分银行对单日超 5 万美元的转账会要求额外审核;
· 节奏:每笔间隔 1-2 个工作日,避免短时间内连续操作。
4. 定期核查 “账户与渠道合规性”
交易所的合规资质与合作渠道可能变化,需定期核查:
· 频率:每 3 个月查看一次交易所的合规牌照是否有效,合作支付渠道是否有变更;
· 工具:通过 CoinGecko、CoinMarketCap 的 “交易所排名” 查看合规评分,或在监管机构官网(如美国 SEC、香港 SFC)查询交易所是否有违规记录。
五、总结:合规是底线,细节是保障
交易所法币出入金的核心逻辑是 “合规优先、细节为王”—— 选择有监管背书的渠道,严格遵循 “身份一致” 原则,留存完整交易凭证,就能规避 80% 以上的风险。
2025 年加密货币监管越来越严格,不合规的出入金渠道会逐步被淘汰,用户需主动学习监管政策(如美国的 FATF 旅行规则、欧盟的 MiCA 法规),避免因 “不懂规则” 导致资金损失。
最后必须强调,我国监管部门明确禁止任何虚拟货币的代币发行融资与交易炒作活动,境内用户参与境外交易所的法币出入金,可能面临合规风险与资金损失。以上内容仅为市场信息分析,不构成操作建议,所有决策需建立在对当地监管政策的充分了解之上。

下一篇
Solana 定名 “索拉拉”:对华语投资者的 3 重价值与潜在机会
-

- 区块链网快讯
- 12分钟前
- 0
- “索拉拉” 的定名,是 Solana 进军华语市场的关键一步,它为投资者带来了更低的认知门槛、更丰富的参与场景,也可能重塑市场的竞争格局。对普通散户而言,这是了解高性能公链的好机会;对机构投资者,生态落地的加速意味着新的配置选择;对生态参与者,中文社区的崛起将创造更多机会。 但记住,名称只是 “敲门砖”。投资 “索拉拉”(SOL)的核心逻辑,仍需回归其技术迭代、生态活力与市场需求的本质。在热度中保持理性,在机会中防控风险,才能真正从这一转变中获益 —— 毕竟,加密市场从不缺 “好名字”,缺的是能长期创造价值的好项目。
24小时热点
Bitcoin Network Hashrate Took Breather in First Two Weeks of October: JPMorgan
The Bitcoin network hashrate d ...
0
Fed's Barkin: Consumer spending remains robust but has become more cautious
According to Bijie.com and ME ...
0
Pinterest adds controls to let you limit the amount of ‘AI slop’ in your feed
Pinterest has launched new too ...
0
Bank of America Sets New Gold Target as RSI Hits Record High | US Crypto News
Bank of America raised its gol ...
0
Singularity Guofeng, a Hong Kong-listed company, did not participate in the issuance, promotion, or sale of RWA tokens.
According to information discl ...
0
Nasdaq-listed real estate firm Caliber boosts Chainlink treasury holdings with $2 million purchase
Nasdaq-listed Caliber (CWD) pu ...
0
Philippines' blockchain budget bill sparks legal scrutiny, raising concerns about centralization and data privatization risks
According to Bijie.com on Octo ...
0
Bittam: Trade Bold – 200x leverage, no slippage, no funding fees, and a $3,000 new user Rewards Waiting for You
Bitcoin's volatility around $1 ...
0
热点专题
 0